
La Reserva Federal de los Estados Unidos subió este miércoles su tasa de política monetaria en 25 puntos básicos, a un máximo de 4% y en línea con lo esperado por los analistas financieros. Esta fue la primera suba en los rendimientos de referencia desde julio 2023, una decisión unánime entre los miembros del comité ante una inflación que persiste muy por encima del objetivo de la entidad.
News & Press
Follow our blog and stay up to date.
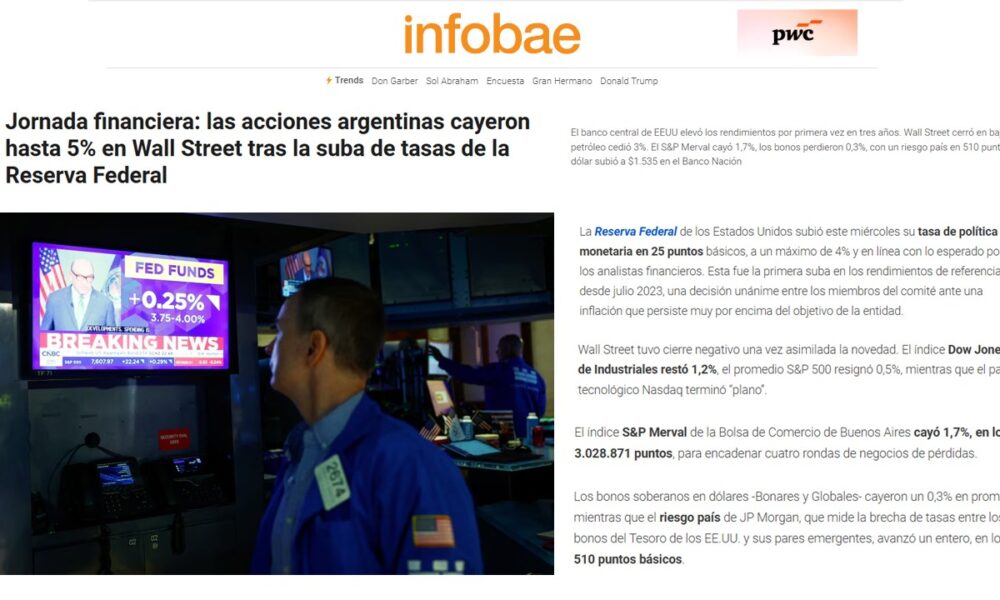
INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 5% en Wall Street tras la suba de tasas de la Reserva Federal
Fecha: 16 de Septiembre, 2026
INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 5% en Wall Street tras la suba de tasas de la Reserva Federal
Wall Street tuvo cierre negativo una vez asimilada la novedad. El índice Dow Jones de Industriales restó 1,2%, el promedio S&P 500 resignó 0,5%, mientras que el panel tecnológico Nasdaq terminó “plano”.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 1,7%, en los 3.028.871 puntos, para encadenar cuatro rondas de negocios de pérdidas.
Los bonos soberanos en dólares -Bonares y Globales- cayeron un 0,3% en promedio, mientras que el riesgo país de JP Morgan, que mide la brecha de tasas entre los bonos del Tesoro de los EE.UU. y sus pares emergentes, avanzó un entero, en los 510 puntos básicos.
“La volatilidad se aceleró durante la conferencia de prensa cuando Kevin Warsh -presidente de la Fed- afirmó que la inflación ‘es demasiado alta y lo ha sido durante demasiado tiempo’, enfatizando que las condiciones financieras vigentes no resultaban suficientemente restrictivas”, observó Mauricio Villacorta, estratega de Inversión de IOL.
“Además de la decisión de tasa de política monetaria, uno de los temas centrales hoy era la actualización trimestral de los principales pronósticos económicos. Los miembros de la Fed revisaron hacia arriba las proyecciones de tasa de política monetaria a 4,1% en 2026 desde 3,8% -lo que supone una suba más de 25 puntos básicos en lo que queda del año- y 4,1% en 2027 -desde 3,6% en junio-, lo que muestra que no habría cortes en el próximo año”, detalló el equipo de Research de Balanz.
“La revisión en el sendero de política monetaria vino de un ajuste al alza en las proyecciones de crecimiento de 2026 y 2027 hacia 2,3% y 2,4%, desde 2,2% y 2,3% en junio, respectivamente. Para 2028 se sigue esperado un crecimiento de 2,2%, sin cambios respecto a junio”, añadieron desde Balanz.
“El sendero de tasas proyectado por el comité fue mayor tanto al de la reunión anterior como a las proyecciones del mercado. Esto implica que las tasas de referencia de la Reserva Federal no sólo podrían continuar subiendo, sino que además se mantendrán altas por más tiempo. Esto, sumado a la dinámica fiscal de los Estados Unidos, probablemente tendrá impacto sobre las tasas de largo, y si bien no necesariamente afectaría el riesgo país, sí podría aumentar el costo de financiamiento en una colocación internacional”, aportó el equipo de Research de Puente.
“¿Qué significa esto para Argentina? En primer lugar, implica un incremento en la tasa de interés que el país debe pagar por los repos y otros compromisos multilaterales a tasa variable. Además, encarece el costo de fondeo de nuevas emisiones de deuda en dólares, al elevarse la tasa base que debe pagar el gobierno”, subrayó Roberto Silva, analista de la Oficina de Inversiones de Cohen.
“Pese a la suba, la Fed retrasó un año su expectativa de convergencia al 2% de inflación, ahora proyectada para 2029. La decisión desafía la presión pública del presidente Trump para bajar tasas, y tensiona su relación con el chair Kevin Warsh”, señaló Alan Versalli, estratega de Cocos.
“En un discurso decididamente restrictivo, Warsh remarcó que la inflación continúa en niveles excesivamente altos de forma prolongada, enfatizando que el Comité eligió ‘eliminar una dosis de estímulo’ ante la solidez de la economía, mientras el mercado ya descuenta un 50% de probabilidad para un nuevo ajuste en octubre”, afirmó Laura Torres, directora de Inversiones de IMB Capital Quants.
“Para países como Argentina, una Fed que sube la tasa corta para enfriar la economía de Estados Unidos y anclar expectativas de inflación puede ser lo mejor que pasa: lo que importa para el financiamiento internacional no es tanto el overnight de Nueva York, sino las tasas a 10, 20 y 30 años. Si esto ayuda a que esas referencias bajen o se estabilicen, el costo de capital para emergentes mejora”, expresó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.
Los precios del crudo cayeron 3%, ya que las noticias de que Arabia Saudita está ofreciendo cargamentos adicionales a través de Omán aliviaron las preocupaciones sobre la magnitud de las interrupciones en el suministro de Oriente Medio, mientras que los precios del gasóleo en Europa se mantenían cerca de un máximo histórico.
Los futuros del crudo Brent del Mar del Norte cedieron 3%, a USD 105,50 el barril con entrega en noviembre, El crudo ligero de Texas cayó 3,7%, a USD 102 el barril para entregar en octubre.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se observó una caída en las cotizaciones de títulos vinculados a la producción de energía, ante el retroceso del crudo. El ADR de YPF cedió 5,2%, a USD 54,60, mientras que Vista Energy cayó también 5,2% y Pampa Energía, un 3 por ciento. También se hundieron Bioceres (-4,6%) y Globant (-4,3%).
Rebotó el dólar
Con un monto de operaciones que se moderó a USD 539 millones en el segmento de contado -unos USD 300 millones menos que el martes-, el dólar mayorista rebotó siete pesos o 0,5%, a $1.513,50, para interrumpir una racha de cuatro bajas seguidas.
“Faltando una hora para el cierre, la demanda se impuso y comenzó a empujar gradualmente la cotización al alza. La primera resistencia se ubicó en $1.510, nivel que logró quebrar después de las 14:30, para acomodarse en la zona de $1.513/$1.514, donde se mantuvo firme hasta cerrar en $1.513,50, alcanzando nuevamente el máximo del mes, registrado también el 9 de septiembre”, comentó Nicolás Merino, operador de ABC Mercado de Cambios.
El dólar mayorista anota una suba marginal de cinco pesos o 0,3% en septiembre, a la vez que en lo que transcurrió de 2026 la ganancia sumó 58,5 peos o 4 por ciento.
El BCRA elevó el techo de su régimen de bandas cambiarias a los 1.900,87 pesos. Así, el tipo de cambio oficial quedó a 387,37 pesos o 25,6% de ese límite de flotación administrada.
El dólar al público ganó cinco pesos o 0,3%, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.531,56 para la venta y $1.480,07 para la compra.
El dólar blue continuó sin variantes, a 1.560 pesos.
En la plaza de dólar futuro todos los contratos estuvieron negociados con alzas en un rango de 0,1% a 0,4%, en un marco de negocios que totalizaron el equivalente en pesos a USD 1.697,7 millones, según consignó A3 Mercados. Las posiciones más negociadas, para fin de septiembre, subieron 3,50 pesos (+0,2%), a 1.523 pesos.
El Banco Central compró USD 9 millones en el mercado spot -el 1,7% de la oferta privada- y las reservas internacionales brutas de la entidad aumentaron en USD 47 millones, a 50.000 millones de dólares.
Fuente: Infobae
IPROFESIONAL – ARGENTINA: CEDEARs ideales para invertir en el mercado inmobiliario de EE.UU. y obtener una renta
Fecha: 15 de Septiembre, 2026
IPROFESIONAL – ARGENTINA: CEDEARs ideales para invertir en el mercado inmobiliario de EE.UU. y obtener una renta
Para el inversor argentino, la inversión en bienes raíces representa históricamente el refugio de valor por excelencia. La cultura de “resguardar el capital en ladrillos” ha atravesado generaciones como una respuesta defensiva ante la volatilidad económica y la constante devaluación de la moneda local. Sin embargo, la adquisición de una propiedad física tradicional conlleva barreras estructurales complejas: requiere desembolsos iniciales de capital sumamente elevados, implica lidiar con la marcada iliquidez del mercado inmobiliario y exige asumir la carga operativa del mantenimiento, la gestión de inquilinos y el pago de impuestos locales.
Frente a esta dinámica, el mercado de capitales argentino ofrece una alternativa moderna que permite combinar la solidez del sector inmobiliario con las ventajas del mercado financiero global: los Certificados de Depósito Argentinos (CEDEARs) basados en los denominados REITs. En la actualidad, existen varios instrumentos financieros diseñados para exponerse de manera directa al mercado inmobiliario de los Estados Unidos desde la cuenta de inversión local, en pesos o dólares, y con disponibilidad inmediata de fondos.
REITs: invertir en real estate a escala global
Los REITs, sigla de Real Estate Investment Trust, son vehículos de inversión inmobiliaria. No se parecen necesariamente a la idea local de comprar un departamento en pozo. En muchos casos son grandes compañías que poseen, administran y alquilan miles de propiedades o instalaciones especializadas.
Los REITs son empresas que cotizan en bolsa y que poseen, gestionan o financian bienes inmuebles que generan ingresos mediante alquileres. Creados en EE. UU. en los años 60, su atractivo radica en una característica legal fundamental: para mantener su estatus fiscal preferencial, están obligados a distribuir al menos el 90% de sus ganancias imponibles entre sus accionistas en forma de dividendos. Esto los convierte en una fuente potente de renta pasiva.
Distribución periódica de dividendos en dólares: por lo general estos fondos abonan dividendos con frecuencia trimestral. Cuando la compañía paga estas utilidades en Wall Street, el titular del CEDEAR en Argentina recibe automáticamente en su cuenta de inversión local la proporción correspondiente de los dividendos acreditados en dólares cable (USD), previo descuento de las retenciones impositivas en origen por parte de la IRS de EE. UU. y el costo operativo del depósito centralizado.
Mariano Sardáns, CEO de FDI, subraya que los REITs “democratizan el acceso a activos inmobiliarios comerciales de primer nivel que de otro modo serían inalcanzables”. Ya no es necesario comprar una propiedad completa en Miami; a través de los REITs, se invierte en carteras diversificadas de logística, centros comerciales o infraestructura, recibiendo una renta periódica en dólares.
Recientemente comenzaron a cotizar en la Bolsa de Buenos Aires dos nuevos CEDEARs que incluyen dos REITs muy distintos entre sí:
Welltower, (WELL): está enfocada en propiedades destinadas a la salud y a adultos mayores, incluyendo residencias y espacios con servicios adaptados para ese segmento. Su comportamiento de los últimos años mostró una tendencia muy consistente, con una suba fuerte y pocos sobresaltos.
Prologis, (PLD): se especializa en grandes centros logísticos y galpones para compañías como Amazon, Walmart y FedEx. Es un negocio ligado al comercio electrónico, la distribución y la infraestructura física que sostiene el movimiento de mercadería global.
Estos se suman a los que ya vienen operando en el mercado local, cuyos principales atractivos son los siguientes:
Diversificación total: El ETF Vanguard Real Estate (CEDEAR: VNQ) es ideal para quienes buscan exposición amplia. Invierte en más de 160 REITs, abarcando desde centros comerciales y data centers hasta torres de telefonía celular, ofreciendo una visión integral del sector.
Renta mensual constante: Realty Income Corporation (CEDEAR: O), conocida como “The Monthly Dividend Company”, es la elección predilecta para inversores enfocados en un flujo de caja predecible. Posee miles de propiedades comerciales alquiladas a largo plazo a inquilinos corporativos de primer nivel, pagando dividendos en dólares mensualmente.
Infraestructura y crecimiento: American Tower (CEDEAR: AMT) se centra en la infraestructura de telecomunicaciones. Con decenas de miles de torres de comunicación, combina el negocio inmobiliario tradicional con el crecimiento de la conectividad, el despliegue 5G y el consumo masivo de datos.
Desarrollo y servicios: Para aquellos interesados en la construcción, venta y gestión, existen alternativas como D.R. Horton (DHI), uno de los mayores constructores de viviendas de EE. UU., o CBRE Group (CBRE), líder global en servicios inmobiliarios comerciales y gestión de inversiones.
A diferencia de la compra de una acción de una única constructora o desarrolladora, estos CEDEARs no dependen de la suerte operacional de una sola compañía. Se trata de fondos diversificados que reúnen en su cartera un número muy importante de fideicomisos de inversión en bienes raíces.
Mecánica de funcionamiento y acceso local
- Operativa simplificada: El inversor argentino puede adquirir un CEDEAR utilizando pesos o dólares desde cualquier cuenta comitente en un broker o Agente de Liquidación y Compensación (ALYC) regulado por la Comisión Nacional de Valores (CNV).
- Cobertura ante el tipo de cambio: Dado que representa un activo que cotiza en dólares en Wall Street (NYSE Arca), su cotización en pesos en la plaza local se ajusta automáticamente según la evolución del tipo de cambio financiero, conocido como Dólar Contado con Liquidación (CCL). Esto le otorga una doble capa de cobertura: protección ante la devaluación del peso y exposición a activos reales de Estados Unidos.
- Copropiedad de activos reales: Al incorporar un CEDEAR de estas características al portafolio, el inversor pasa a poseer una porción proporcional de una vasta red de propiedades comerciales, logísticas, residenciales e industriales distribuidas a lo largo del territorio estadounidense.
Rendimiento y desempeño en el mercado
El desempeño del sector de los REITs se encuentra estrechamente vinculado al ciclo económico y a la política monetaria de la Reserva Federal de Estados Unidos (Fed). La evolución de las tasas de interés condiciona tanto el costo de financiamiento de estas corporaciones para desarrollar o adquirir propiedades como la tasa de descuento que aplica el mercado sobre sus flujos de fondos futuros.
Tras el ciclo de ajuste monetario iniciado por la Reserva Federal para contener la inflación global —que elevó el costo del crédito y afectó la valuación bursátil de los activos inmobiliarios durante 2022 y 2023—, el sector comenzó a experimentar una etapa de estabilización y recuperación paulatinamente sustentada en la relajación de las condiciones financieras.
La expectativa de estabilización o descenso en las tasas de interés de referencia suele actuar como un catalizador positivo para el Real Estate. Por un lado, reduce la presión sobre los costos financieros de las compañías; por otro, vuelve más atractivos sus dividendos periódicos en comparación con las rendimientos que ofrecen los instrumentos de renta fija tradicionales.
La visión de los grandes inversores sobre los bienes raíces
La inversión inmobiliaria ha sido históricamente el pilar sobre el cual se construyeron algunas de las mayores fortunas del mundo. El magnate petrolero John D. Rockefeller solía afirmar que “las mayores fortunas de Estados Unidos han sido hechas gracias a la posesión de tierras”.
El educador financiero y autor de Padre Rico, Padre Pobre, Robert Kiyosaki, insiste frecuentemente en la diferencia entre buscar plusvalía inmediata y construir un flujo recurrente de fondos: “El objetivo de invertir en bienes raíces no es solo comprar una propiedad para revenderla más cara, sino adquirir activos que generen un flujo de caja constante mes a mes sin importar las fluctuaciones de corto plazo del mercado.” Pero a pesar de sus múltiples atributos, la inversión en este tipo de instrumentos financieros implica riesgos que todo inversor debe ponderar en su análisis:
1. Tasas de interés elevadas: Si la inflación en Estados Unidos se muestra persistente y obliga a la Fed a mantener las tasas altas por más tiempo, las valuaciones de las propiedades y la rentabilidad de los REITs pueden verse afectadas por mayores costos de financiamiento.
2. Desempeño del ciclo económico: Una desaceleración en la actividad comercial o del consumo minorista en Estados Unidos puede elevar la tasa de vacancia en ciertos segmentos, como oficinas o espacios comerciales tradicionales.
3. Flotación del Contado con liquidación: El valor expresado en pesos del CEDEAR variará no solo por la cotización del ETF en Wall Street, sino también por las oscilaciones diarias del Dólar CCL en la bolsa local.
Fuente: Iprofesional
Vender basura, cobrar bono, mirar para otro lado.
Lo que ‘Margin Call’ mostró sobre los conflictos de interés en Wall Street -y que se repite todos los días.
Un banco de inversión descubre de noche que la cartera de hipotecas que tiene en el balance ya no vale nada. Están, técnicamente, quebrados. La solución que elige la cúpula no es asumir la pérdida: es vender toda esa cartera tóxica al día siguiente, antes de que el resto del mercado se entere.
El jefe de piso les da la orden a sus traders con una frase que lo dice todo: si hace falta, que se lo vendan a su propia madre.
La película nunca nombra al banco. Es ficticio a propósito -el director, J.C. Chandor, dijo que quiso que fuera una mirada conceptual, no la acusación a una sola firma. Pero las señales apuntan casi todas al mismo lugar: la escribió en los días posteriores a la quiebra de Lehman Brothers, en septiembre de 2008 -la más grande de la historia de EE.UU.-, y el CEO del banco en la ficción se llama John Tuld, una combinación fonética entre Dick Fuld (CEO real de Lehman) y John Thain (CEO de Merrill Lynch, rescatado por Bank of America esos mismos días). El propio guión circuló en Hollywood con el título “las últimas 24 horas de Lehman Brothers”. Así que, aunque técnicamente es una firma inventada, todo el mundo la lee como Lehman con capas de Bear Stearns y Merrill Lynch encima: los tres bancos que no llegaron vivos al invierno de 2008.
Y ahí está el punto que sirve para el mundo real, más allá de la anécdota histórica. La orden de Sam Rogers no es “mientan sobre el producto”. Es más sutil y por eso es peor: es “vendan lo que ya saben que no vale nada, a quien sea, porque hoy el trabajo de ustedes es vender, no cuidar a quien les compra“.
Sí, ya lo estás pensando: cuando ganar vale más que el cliente.
Esa frase es la versión extrema y honesta de algo que pasa todos los días, a mucha menor escala, en cualquier banco o asesoría que cobra por colocar productos: cuando el ingreso del asesor depende de la venta y no del resultado del cliente, en algún momento esos dos intereses van a chocar. Y cuando chocan, SIEMPRE gana el que paga el sueldo, no el que pone la plata.
Hay una pregunta que separa a un asesor de un vendedor, y que nadie hace: ¿le recomendarías esto mismo a tu propia madre, si no cobraras nada por recomendarlo?
En la película esa pregunta para el “asesor” tiene una sola respuesta posible, porque hay un jefe, un bono y un reloj corriendo antes de que abra el mercado.
En la vida real nadie obliga al asesor a nada, lo cual es peor: significa que cada vez que un asesor elige el producto que más le pagan a él por sobre el que más te conviene a vos, no lo hace bajo presión de Wall Street en llamas. Lo está haciendo un martes cualquiera, porque el sistema se lo permite y nadie se lo pregunta.
Hizo falta que el mundo financiero colapsara para que existiera esta escena. Pero no era necesario. Todos los días, en algún escritorio, alguien decide si te trata como cliente o como una transacción más para ganar dinero.
Ahí adentro no hay reglas que valgan más que la comisión del día: ES UN VALE TODO.
Espero te sirva.
Mariano Sardáns
CEO de FDI
Conocer más acerca de nuestra Filosofía.
MERCADO – ARGENTINA: Planificación patrimonial: por qué prever la administración de bienes antes de la herencia
Fecha: 7 de Septiembre, 2026
MERCADO – ARGENTINA: Planificación patrimonial: por qué prever la administración de bienes antes de la herencia
La planificación patrimonial suele asociarse a una única pregunta: cómo se repartirá la herencia cuando la persona ya no esté. Sin embargo, existe un escenario más cercano y probable que, en muchos casos, queda fuera del análisis: el período previo en el que alguien puede seguir con vida, pero ya no estar en condiciones de administrar sus bienes por limitaciones físicas, cognitivas o por la combinación de ambas.
Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, ubicó ese tramo como un riesgo operativo con impacto directo sobre la vida cotidiana y la continuidad de decisiones económicas. “Antes de morir, posiblemente pasemos un tiempo —días, meses o incluso años— en el que no podamos manejarnos solos”, dijo Sardáns. Y agregó: “Y nadie puede predecir cuánto va a durar esta situación”.
Cuando el dinero deja de fluir
El problema, en ese contexto, no se limita a la transmisión de activos. La falta de preparación previa puede derivar en una interrupción del funcionamiento cotidiano. Si el proceso no está preparado y bien planificado, el dinero deja de fluir, con consecuencias que exceden lo estrictamente financiero.
La parálisis puede alcanzar a las cuentas personales, tratamientos médicos y empresas. En términos prácticos, puede afectar desde el pago de servicios y consumos básicos —luz, gas y comida— hasta gastos vinculados al cuidado, como enfermeras y medicamentos. A la vez, quedan comprometidas gestiones que suelen requerir intervención directa o decisiones en tiempo y forma.
En esa lista aparecen la administración de inversiones, el cobro de alquileres, el pago de impuestos y el manejo de sociedades. El punto central es que estas trabas pueden presentarse mientras la persona sigue con vida, en un período cuya duración resulta incierta.
La pregunta que cambia el enfoque
Desde esta perspectiva, Sardáns planteó que el eje no debería concentrarse solamente en qué hacer para cuando la persona ya no esté. Propuso, en cambio, una pregunta previa orientada a la continuidad: “¿Está nuestro patrimonio preparado para que todo siga funcionando CUANDO YA NO PODAMOS administrarlo?”.
Ese enfoque abre definiciones concretas sobre la arquitectura del patrimonio: cómo se estructuran los activos, quién tiene acceso a las cuentas, cómo se designan representantes y qué mecanismos de continuidad existen. En ese marco, una planificación que solo contempla la muerte puede dejar desprotegida una etapa que, en la práctica, la mayoría de las personas atravesará.
Fuente: Mercado
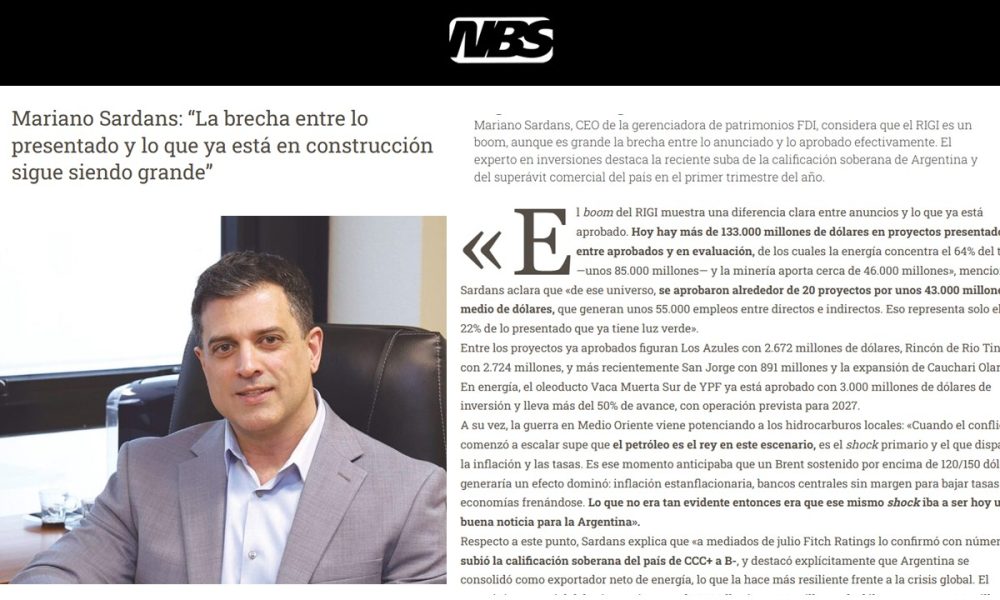
NBS – ARGENTINA: Mariano Sardans: “La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande”
Fecha: 27 de Agosto, 2026
NBS – ARGENTINA: Mariano Sardans: “La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande”
El boom del RIGI muestra una diferencia clara entre anuncios y lo que ya está aprobado. Hoy hay más de 133.000 millones de dólares en proyectos presentados entre aprobados y en evaluación, de los cuales la energía concentra el 64% del total —unos 85.000 millones— y la minería aporta cerca de 46.000 millones», menciona.
Sardans aclara que «de ese universo, se aprobaron alrededor de 20 proyectos por unos 43.000 millones y medio de dólares, que generan unos 55.000 empleos entre directos e indirectos. Eso representa solo el 22% de lo presentado que ya tiene luz verde».
Entre los proyectos ya aprobados figuran Los Azules con 2.672 millones de dólares, Rincón de Rio Tinto con 2.724 millones, y más recientemente San Jorge con 891 millones y la expansión de Cauchari Olaroz. En energía, el oleoducto Vaca Muerta Sur de YPF ya está aprobado con 3.000 millones de dólares de inversión y lleva más del 50% de avance, con operación prevista para 2027.
A su vez, la guerra en Medio Oriente viene potenciando a los hidrocarburos locales: «Cuando el conflicto comenzó a escalar supe que el petróleo es el rey en este escenario, es el shock primario y el que dispara la inflación y las tasas. Es ese momento anticipaba que un Brent sostenido por encima de 120/150 dólares generaría un efecto dominó: inflación estanflacionaria, bancos centrales sin margen para bajar tasas y economías frenándose. Lo que no era tan evidente entonces era que ese mismo shock iba a ser hoy una buena noticia para la Argentina».
Respecto a este punto, Sardans explica que «a mediados de julio Fitch Ratings lo confirmó con números: subió la calificación soberana del país de CCC+ a B-, y destacó explícitamente que Argentina se consolidó como exportador neto de energía, lo que la hace más resiliente frente a la crisis global. El superávit comercial del primer trimestre de 2026 llegó a 5.500 millones de dólares, contra 1.100 millones de un año atrás».
En este escenario, Vaca Muerta produce a costos de entre 36 y 45 dólares el barril, muy por debajo del precio actual. «Con el oleoducto VMOS listo a fin de 2026 y el RIGI atrayendo inversión, el país proyecta un superávit energético récord de entre 10.000 y 14.000 millones de dólares este año. Argentina, que históricamente era víctima de los shocks petroleros, esta vez está del otro lado. El petróleo caro que castiga al mundo es, para nuestro país, el principal argumento detrás de su mejor calificación crediticia en años.»
Sardans destaca que «hay mucho interés en el país, sobre todo de petroleras y mineras, pero el resto sigue en carpeta. Aunque el verdadero flujo de dólares y obras en marcha todavía está arrancando. La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande».
Fuente: NBS

Callarse también es proteger tu patrimonio.
Todos acumulamos rastros, decisiones, movimientos patrimoniales, conversaciones, que hoy parecen inofensivos porque la relación con quien los conoce es de confianza.
Un buen asesor puede estructurar vehículos legales que protejan el anonimato y la confidencialidad de un patrimonio. Pero ningún fideicomiso, ninguna sociedad, ningún esquema legal te protege de tu propia boca.
La exposición no viene del vehículo, viene de lo que uno cuenta de más, frente a quien hoy es de confianza y mañana puede ser la contraparte de un juicio (EX pareja, yerno/nuera, socio, etc.). Ahí, todo lo que dijiste se vuelve evidencia.
No existe estructura legal que te resguarde de una revelación que hiciste vos mismo. Parte de proteger un patrimonio es saber estructurarlo correctamente e invertir bien. La otra parte, la que nadie enseña, es simplemente saber callarse.
Espero te sirva.
Mariano Sardáns
CEO de FDI
Conocer más acerca de nuestra Filosofía.

EL CRONISTA – ARGENTINA: Un dato clave que llega desde Estados Unidos puede traer alivio a la Argentina
Fecha: 13 de Agosto, 2026
EL CRONISTA – ARGENTINA: Un dato clave que llega desde Estados Unidos puede traer alivio a la Argentina
El dato de inflación de Estados Unidos correspondiente a julio trajo alivio a los mercados y modificó las expectativas sobre el próximo movimiento de la Reserva Federal.
El IPC subyacente avanzó 0,2% mensual, por debajo del nivel de 0,25% que el mercado consideraba como referencia para evaluar una eventual nueva suba de tasas, mientras que la inflación general se ubicó en 0,1% mensual.
Activos argentinos
Para los activos argentinos, una menor presión sobre las tasas estadounidenses representa en principio una señal favorable, especialmente después del fuerte castigo que sufrieron los papeles locales.
Esto puede ayudar a la Fed a mantener sin cambios las tasas de interés, lo cual es clave que no la suba para los países emergentes, para evitar que los inversores hagan el famoso fly to quality y se vayan de activos domésticos hacia los más conservadores, como la tasa de la Fed.
Beneficiados
“Los países exportadores como Argentina, se benefician con esta medida porque suben los commodities y entran más dólares, pero a su vez la economía se hace más cara en dólares. Se fortalecen las monedas alternativas al dólar”, expresó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.
Lo cierto es que el dato de inflación de Estados Unidos llegó pocos días después de un informe de empleo más débil de lo esperado, que había incrementado las dudas sobre la fortaleza de la economía estadounidense y elevado la incertidumbre de cara a la próxima reunión de la Fed.
Tasa de la Fed
En ese contexto, el IPC era una de las principales variables que los inversores esperaban para determinar si la Fed tendría que mantener una postura más restrictiva.
“Antes del anuncio, el nivel de referencia para el IPC subyacente era del 0,25%: si se superaba, lo más probable era que la Fed tuviera que tomar medidas ; si era inferior, podía mantenerse paciente. Finalmente, el IPC subyacente de julio se situó en el 0,22%“, explicó John Kerschner, gestor de carteras de Janus Henderson.
En términos interanuales, la inflación subyacente se ubicó en 2,5%, pero no muestra una reaceleración de las presiones inflacionarias.
Presiones
La combinación de una inflación que no volvió a acelerarse y señales de enfriamiento en el mercado laboral redujo la presión sobre la Fed de cara a su reunión de septiembre.
Las expectativas del mercado, que antes del último informe de empleo llegaron a asignar una probabilidad cercana al 100% a una suba de tasas, ahora la ubican por debajo del 40%.
“En general, estos datos son una noticia positiva para los mercados. Los precios de los bonos subieron a lo largo de la curva y las probabilidades de una suba de tasas por parte de la Fed en septiembre bajaron por debajo del 40% “, destacó Kerschner.
Fuente: El Cronista
LA NACIÓN – ARGENTINA: Mercados argentinos relajan posturas por noticias desde Oriente Medio
Fecha: 4 de Agosto, 2026
LA NACIÓN – ARGENTINA: Mercados argentinos relajan posturas por noticias desde Oriente Medio
El mercado financiero de Argentina mejoraba su liquidez de negocios el martes al relajarse parcialmente las tensiones geopolíticas en Oriente Medio, con impacto directo en una mejora del riesgo país.
Este indicador del banco estadounidense JP.Morgan cedía a 410 puntos básicos hacia las 1425 GMT, luego de marcar 450 unidades la semana pasada por las agresiones entre Estados Unidos e Irán con efecto sobre el estrecho de Ormuz.
Los precios del crudo se desplomaban cerca de un 4% a nivel global, a mínimos de tres semanas, tras declaraciones de Qatar y del secretario del Tesoro de Estados Unidos, Scott Bessent, que avivaron las esperanzas de una solución diplomática al conflicto bélico, lo que mejoraría el flujo en el transporte de energía.
“El giro diplomático con Irán derrumba al petróleo e impulsa a las acciones. La caída del crudo moderó las expectativas inflacionarias y los rendimientos del Tesoro, mientras las grandes tecnológicas lideraron el avance de las bolsas en el mundo”, comentó el agente de liquidación y compensación Cohen.
La deuda soberana cotizada en la plaza extrabursátil avanzaba un tranquilo 0,1% promedio, con interés particular sobre los ‘Globales’, mientras que el índice accionario S&P Merval porteño perdía un 1,3% por selectivas y esperadas toma de utilidades.
Este martes entra en vigencia el llamado ‘split’ de la petrolera estatal YPF, un proceso por el que la compañía divide el precio de sus acciones en una relación de 10 a 1 para hacer más accesibles las transacciones en el mercado de capitales.
El peso mayorista cedía un 0,23% a 1.498 por dólar, contra una apertura en su zona de mínimo histórico de 1.500 unidades e intervención diaria del banco central (BCRA) con la compra de divisas a favor de sus reservas.
Tras la decisión de la Reserva Federal estadounidense (Fed) de mantener sin cambios las tasas de interés, Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI, celebró la medida a favor de los mercados de Latinoamérica.
“Los países exportadores como Argentina, se benefician con esta medida porque suben los ‘commodities’ y entran más dólares, pero a su vez la economía se hace más cara en dólares. Se fortalecen las monedas alternativas al dólar”, expresó Sardáns.
Fuente: La Nación
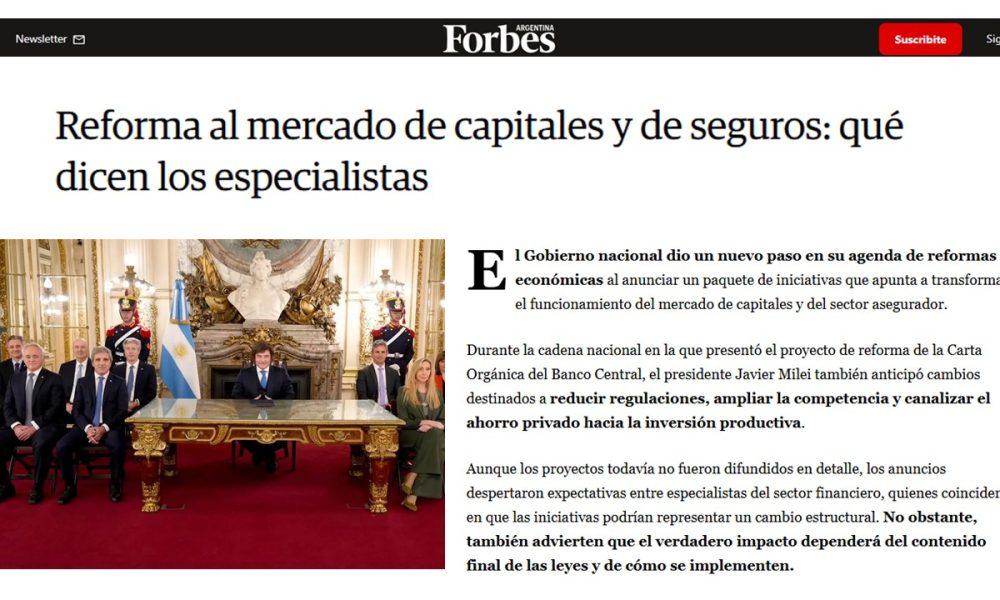
FORBES – ARGENTINA: Reforma al mercado de capitales y de seguros: qué dicen los especialistas
Fecha: 2 de Agosto, 2026
FORBES – ARGENTINA: Reforma al mercado de capitales y de seguros: qué dicen los especialistas
El Gobierno nacional dio un nuevo paso en su agenda de reformas económicas al anunciar un paquete de iniciativas que apunta a transformar el funcionamiento del mercado de capitales y del sector asegurador.
Durante la cadena nacional en la que presentó el proyecto de reforma de la Carta Orgánica del Banco Central, el presidente Javier Milei también anticipó cambios destinados a reducir regulaciones, ampliar la competencia y canalizar el ahorro privado hacia la inversión productiva.
Aunque los proyectos todavía no fueron difundidos en detalle, los anuncios despertaron expectativas entre especialistas del sector financiero, quienes coinciden en que las iniciativas podrían representar un cambio estructural. No obstante, también advierten que el verdadero impacto dependerá del contenido final de las leyes y de cómo se implementen.
Un mercado de capitales con menos intervención estatal
Uno de los ejes del paquete de reformas busca modificar distintas normas para facilitar el financiamiento de las empresas y ampliar las alternativas disponibles para los inversores. Entre los cambios anunciados figuran la posibilidad de emitir obligaciones negociables en moneda extranjera, unidades de valor u otras unidades de medida, además de una flexibilización del régimen de financiamiento colectivo.
La premisa oficial es que un mercado más profundo permitirá que el ahorro privado vuelva a canalizarse hacia proyectos productivos, impulsando inversiones, empleo y crecimiento económico.
Para Guido Valli, Head of Investment Operations de la gerenciadora de patrimonios FDI, el anuncio representa una señal positiva pese a que todavía no se conoce el texto definitivo del proyecto.
“Los ejemplos que utilizó Milei claramente dan a entender que el foco de la ley va por el lado de que el Estado Nacional deje de ser el actor central con respecto al mercado de deuda y al mercado de capitales”, señaló.
Según el especialista, las modificaciones podrían ampliar significativamente las alternativas tanto para emisores como para inversores. “Se brindarían mayores herramientas a las empresas al momento de emitir deuda y también mayor posibilidad de acceso para los inversores. Eso no solo ayudaría por una cuestión de liquidez, sino que permitiría una mayor diversificación de los portafolios”, explicó.
En esa línea, el diagnóstico del Gobierno parte de que el sistema financiero argentino perdió profundidad durante las últimas décadas y que una menor carga regulatoria favorecería la recuperación del financiamiento privado.
Más competencia para el mercado asegurador
El otro gran capítulo de la reforma está vinculado al mercado de seguros. El Ejecutivo propone modificar el esquema vigente para que las aseguradoras puedan diseñar y comercializar nuevos productos sin necesidad de obtener una autorización previa de la Superintendencia de Seguros de la Nación (SSN).
La función del organismo dejaría de centrarse en aprobar cada póliza antes de su lanzamiento y pasaría a enfocarse principalmente en supervisar la solvencia de las compañías y proteger a los asegurados.
Desde el Gobierno sostienen que este cambio permitirá acelerar la innovación, reducir costos y ofrecer coberturas más adaptadas a las necesidades de los consumidores.
Martín D’Odorico, de Guardian Capital, considera que la dirección de la reforma es favorable, aunque remarca que la implementación será determinante. “Vemos más competencia, productos más innovadores y menor costo para el usuario, que es lo importante. Creemos que es el tipo de desregulación que Argentina necesita para reconectar el ahorro con la inversión productiva”, indicó.
Sin embargo, también planteó que la mayor libertad deberá estar acompañada por reglas claras. “El regulador deberá concentrarse en solvencia y protección al asegurado. En el mercado de capitales serán necesarios marcos sólidos de gobierno corporativo y transparencia para que una mayor libertad no derive en abusos”, sostuvo.
Un incentivo para innovar
Uno de los puntos destacados es que la eventual eliminación de la aprobación previa podría modificar profundamente la dinámica competitiva del sector.
Actualmente, cada nuevo producto debe ser autorizado por la SSN antes de salir al mercado. Una vez aprobado, cualquier aseguradora puede ofrecerlo, lo que históricamente redujo los incentivos para invertir en investigación y desarrollo.
Según el análisis de la consultora, el nuevo esquema cambiaría esa lógica. Las compañías podrían diferenciarse mediante productos propios y competir no solo en precio, sino también en innovación y calidad del servicio.
“En el nuevo escenario, la oferta será diferencial y las compañías deberán seducir al consumidor no solo por el producto sino también por la confianza en que, al momento de un siniestro, estarán allí para indemnizarlo”, señaló Martín Svarzsman, director de Servicios para la Industria de Seguros en BDO Argentina.
La firma considera positiva cualquier iniciativa que contribuya a expandir el mercado asegurador y sostiene que las empresas deberán acelerar la incorporación de productos innovadores, muchos de ellos ya probados con éxito en otros países de la región.
No obstante, advierten que la protección del asegurado seguirá siendo un aspecto central, ya que actualmente la revisión previa de las pólizas constituye una herramienta relevante para garantizar la transparencia de los contratos.
La importancia del marco institucional
Más allá de las reformas específicas para seguros y mercado de capitales, los especialistas también ponen el foco en el contexto institucional que las acompañará.
BDO valoró especialmente la reforma de la Carta Orgánica del Banco Central y el proyecto de “grillete fiscal” anunciado por el Gobierno. A su juicio, ambas iniciativas buscan reducir la discrecionalidad de la política económica y fortalecer la previsibilidad.
“Creemos que la reforma de la Carta Orgánica del BCRA es positiva y va en la dirección correcta porque contiene lineamientos fundamentales para consolidar la baja de la inflación”, sostuvieron.
La consultora también remarcó que la aprobación legislativa será clave. Un respaldo amplio en el Congreso, incluso con apoyo de sectores de la oposición, aumentaría la credibilidad de las reformas y elevaría el costo político de revertirlas en el futuro.
Como antecedente, BDO menciona el caso de Perú, donde las reglas monetarias lograron mantenerse estables durante décadas gracias a un fuerte respaldo institucional. Según la firma, ese tipo de consensos resulta fundamental para garantizar la continuidad de las políticas económicas más allá de los cambios de gobierno.
Expectativa por la letra chica
Si bien el mercado recibió favorablemente los anuncios, el consenso entre los especialistas es que todavía resulta prematuro evaluar su verdadero alcance.
La posibilidad de ampliar las fuentes de financiamiento, estimular la competencia entre aseguradoras y reducir trabas regulatorias aparece como un objetivo compartido por buena parte del sector privado. Sin embargo, la eficacia de las reformas dependerá de aspectos concretos como los mecanismos de supervisión, los estándares de transparencia, la protección de los inversores y asegurados, y el diseño institucional que finalmente apruebe el Congreso.
En ese contexto, el debate recién comienza. Los anuncios delinean una intención de avanzar hacia un sistema financiero y asegurador con menor intervención estatal y mayor protagonismo del sector privado, pero será el contenido definitivo de los proyectos el que determine si esas expectativas logran traducirse en un mercado más profundo, competitivo e innovador.
“Creemos que va a ser importante no solo que la ley se apruebe, sino también la cantidad de votos y el grado de consenso con el que lo haga. Un respaldo amplio, que incluya a parte de la oposición, no elimina el riesgo de que la ley pueda ser modificada en el futuro, pero sí eleva el costo político de dar marcha atrás y sería una señal de que empiezan a construirse consensos alrededor de estas reglas”, concluyó Pilar Tavella, directora de Research Macro & Estrategia en Balanz.
Fuente: Forbes
MERCADO – ARGENTINA: Un estudio en Estados Unidos mide el malestar financiero en Gen Z y Millennials
Fecha: 28 de Julio, 2026
MERCADO – ARGENTINA: Un estudio en Estados Unidos mide el malestar financiero en Gen Z y Millennials
Un estudio realizado en Estados Unidos registró un marcado malestar financiero entre los más jóvenes: ocho de cada diez integrantes de la Generación Z y tres de cada cuatro Millennials dicen sentirse “financieramente fracasados o atrasados”. El dato surge del *Northwestern Mutual Planning & Progress Study 2026* y se da en un contexto de encarecimiento de la vivienda, salarios estancados, inflación y avance de la inteligencia artificial.
El relevamiento expone una percepción extendida entre estos grupos etarios: que el camino tradicional para construir patrimonio ya no alcanza. Ese diagnóstico, que combina factores de costo de vida y del mercado laboral, aparece asociado a un cambio en el comportamiento financiero de una parte de los jóvenes, con búsqueda de alternativas que prometen resultados rápidos.
En esa línea, Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, vinculó la frustración con una mayor predisposición a asumir riesgos en busca de una reversión acelerada de la situación económica. “Cada vez vemos a más jóvenes buscando en las inversiones una solución inmediata a esa frustración. Es una tendencia que también empezamos a observar en América Latina”, dijo Sardáns, CEO de la gerenciadora de patrimonios FDI.
El directivo advirtió sobre el riesgo de trasladar esa lógica de urgencia al funcionamiento de los mercados. “El problema aparece cuando el mercado empieza a utilizarse como si fuera un casino, porque la mayoría termina perdiendo dinero y quedando en una situación peor”, dijo Sardáns, CEO de la gerenciadora de patrimonios FDI.
El fenómeno, tal como se describe en el marco del estudio y la lectura del ejecutivo, no se limita a instrumentos tradicionales. En ese contexto, cada vez más personas recurren a criptomonedas, opciones financieras, *meme stocks* e incluso apuestas deportivas con la expectativa de obtener una ganancia extraordinaria que cambie su situación económica en poco tiempo.
Para Sardáns, esa búsqueda de atajos rara vez ofrece los resultados esperados. En su planteo, la salida se apoya en prácticas sostenidas y de largo plazo: “La verdadera solución sigue siendo la misma de siempre: ahorrar de forma constante, invertir de manera diversificada y mantenerse en el mercado a largo plazo. La construcción de patrimonio requiere disciplina, no apuestas”, concluyó.
Fuente: Mercado