News & Press

Follow our blog and stay up to date.

PERFIL – ARGENTINA: Riesgo país por encima de 1.000 puntos: por qué Argentina se aleja de sus vecinos y hasta dónde puede subir

Fecha: 20 de Noviembre, 2026

PERFIL – ARGENTINA: Riesgo país por encima de 1.000 puntos: por qué Argentina se aleja de sus vecinos y hasta dónde puede subir

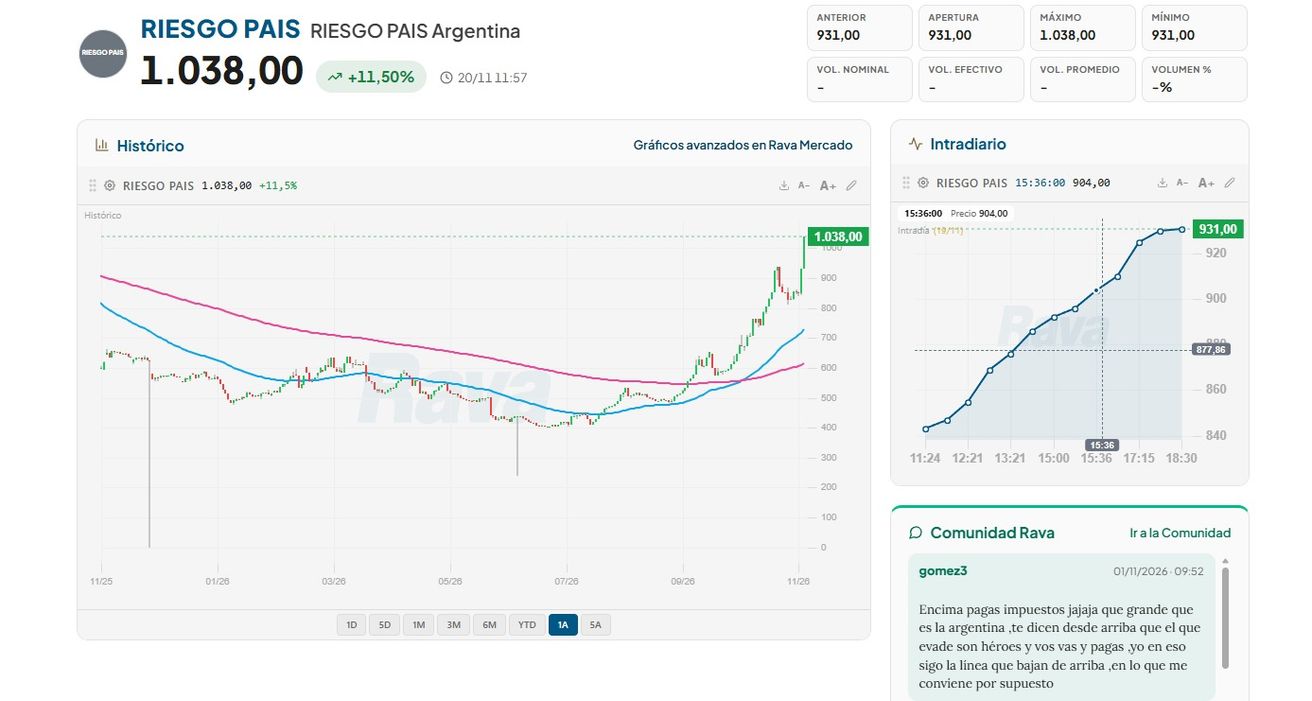
El riesgo país argentino volvió a superar la barrera de los 1.000 puntos básicos este viernes 20 de noviembre y alcanzó las 1.038 unidades, con un salto del 11,5% respecto de los 931 puntos de la jornada anterior, según los datos de Rava Bursátil. El movimiento profundiza el deterioro de los bonos soberanos y vuelve a poner en primer plano una pregunta que atraviesa al mercado financiero: ¿por qué Argentina paga una prima de riesgo varias veces superior a la de sus vecinos y hasta dónde puede seguir subiendo el indicador?

La comparación regional expone una diferencia considerable. Mientras Argentina superó los 1.000 puntos, Uruguay registraba 90 puntos básicos, Chile 108, Paraguay 141 y Brasil 208, según los últimos datos comparables disponibles. La brecha muestra que los inversores no evalúan solamente el contexto internacional, sino también la trayectoria económica, la previsibilidad institucional y las perspectivas de cada país.

La escalada argentina adquiere mayor relevancia si se considera que el indicador había alcanzado un piso cercano a los 402 puntos en julio. En apenas cuatro meses, la prima de riesgo más que se duplicó y volvió a alejar la posibilidad de que el Gobierno de Javier Milei recupere el acceso al mercado voluntario de deuda internacional en condiciones sostenibles.
Detrás de este movimiento aparecen distintas interpretaciones. Mientras algunos economistas atribuyen buena parte de la suba a la incertidumbre política y al historial de incumplimientos de Argentina, otros incorporan el deterioro de la actividad, la salida de capitales y una sucesión de shocks internacionales que golpearon con mayor intensidad a los activos locales. Empecemos el recorrido viendo algunas miradas de lo que está pasando en el mercado este viernes 20 de noviembre.

Por qué Argentina tiene un riesgo país mucho más alto que sus vecinos

Para Santiago Casas, economista jefe de Ecoanalytics, la diferencia entre Argentina y los países de la región tiene una explicación que trasciende la coyuntura económica.

“A la Argentina la condena su historia. Es un país que demuestra incansablemente su falta de respeto por las instituciones y los derechos de propiedad”, sostuvo en diálogo con PERFIL.

El economista mencionó los antecedentes de defaults, las reestructuraciones de deuda con quitas, la estatización de las AFJP, las restricciones cambiarias y las expropiaciones como factores que deterioraron la credibilidad del país.

“En diciembre de 2001, el Congreso llegó a aplaudir la declaración de default. Ese tipo de señales no se olvidan, y por eso el mercado (la mayoría argentinos) le exige más que a los vecinos”, afirmó.

Su interpretación apunta a un problema de confianza de largo plazo. A diferencia de otras economías latinoamericanas, Argentina todavía no consiguió consolidar una trayectoria suficientemente prolongada de estabilidad y cumplimiento de sus compromisos financieros.
Aldo Abraham, economista y director ejecutivo de la Fundación Libertad y Progreso, coincide en que los antecedentes explican una parte importante de esa brecha, aunque considera que el contexto internacional también resulta determinante.

“Hoy somos un país de alto riesgo”, sostuvo, al señalar que el mercado necesita observar un período prolongado de estabilidad antes de modificar su percepción.

Para Abraham, los avances económicos de los últimos años todavía resultan insuficientes para generar el nivel de confianza que tienen países como Uruguay, Chile o Perú.

“Vamos a necesitar mucho tiempo para estar en esos niveles”, advirtió.

El factor electoral de 2027 que empieza a pesar sobre los bonos

La próxima elección presidencial aparece como una de las principales fuentes de incertidumbre que identifican los analistas.

Casas explicó que el inversor que compra deuda soberana no evalúa únicamente la capacidad de pago inmediata del Gobierno, sino también quién estará a cargo de cumplir esos compromisos dentro de varios años.

“El inversor compra bonos hoy pero esencialmente mira quién va a pagar dentro de cinco o diez años”, sostuvo.

Desde su perspectiva, la posibilidad de un cambio de orientación económica en 2027 está siendo incorporada anticipadamente en los precios de los títulos públicos.

El economista recordó que en septiembre de 2025, después de la derrota electoral del oficialismo en la provincia de Buenos Aires, el riesgo país superó los 1.450 puntos básicos, incluso cuando todavía restaban dos años del mandato presidencial.

Ese antecedente permite dimensionar la magnitud que puede alcanzar el indicador cuando aumenta la incertidumbre política, aunque no implica que necesariamente vaya a repetirse ese escenario.

Sardans: “El incremento del riesgo país exclusivamente tiene que ver con el riesgo político”

Para Mariano Sardans, CEO de la gerenciadora de patrimonios FDI, el deterioro de los activos financieros responde fundamentalmente a la incertidumbre sobre la continuidad de las reglas económicas.

“El incremento del riesgo país en Argentina exclusivamente tiene que ver con el riesgo político”, aseguró.

El especialista sostuvo que los inversores tienen presentes los antecedentes de reestructuraciones de deuda, restricciones sobre los depósitos y cambios en las reglas de juego, y que el escenario electoral vuelve a generar dudas sobre el futuro.

Según su análisis, la desconfianza ya está afectando decisiones de inversión fuera del mercado financiero.

“Todos huyen, huyen de los bonos, está parado el mercado inmobiliario, completamente parado el mercado inmobiliario”, afirmó.

Sardans también describió un escenario de postergación de decisiones empresariales. Señaló que actividades como el agro, la minería y la energía mantienen proyectos en marcha, mientras otros sectores adoptan una posición de espera.

Para ilustrar cómo el mercado diferencia los vencimientos anteriores y posteriores a las elecciones, mencionó la disparidad entre los rendimientos de bonos con vencimiento en 2027 y 2028, que, según los valores que citó, muestran un salto desde alrededor del 3% al 16% o 17% anual.

La comparación requiere considerar las características particulares de cada título, pero refleja la preocupación del especialista por los compromisos que exceden el actual mandato presidencial.

Abraham: una combinación de shocks externos y debilidad económica

A diferencia de Sardans, Abraham considera que el salto del riesgo país no puede atribuirse a una única causa.

“Esto no es por un solo motivo“, explicó, al describir una sucesión de acontecimientos que terminaron generando un círculo vicioso.

Según su análisis, después del período electoral anterior se había recuperado el ingreso de capitales y el financiamiento externo, lo que permitió sostener el consumo y la actividad económica durante los primeros meses del año.

Sin embargo, el conflicto con Irán, la suba del petróleo y el aumento de la incertidumbre global modificaron las condiciones financieras.
El economista explicó que, cuando aumenta la aversión internacional al riesgo, los administradores de fondos reducen primero su exposición a los mercados considerados más vulnerables.

En Argentina, esa dinámica se tradujo en una salida de capitales que contribuyó a debilitar la demanda interna.

El deterioro económico, a su vez, comenzó a alimentar las dudas sobre la continuidad del rumbo político después de las elecciones presidenciales de 2027.

“Una discusión que esperábamos para 2027 se adelantó a 2026”, resumió.

Para Abraham, allí se encuentra uno de los principales problemas actuales: la debilidad económica incrementa la incertidumbre política y esa incertidumbre, a su vez, desalienta el ingreso de inversiones y financiamiento.

Hasta dónde puede subir el riesgo país argentino

La pregunta que empieza a ganar espacio entre los inversores es si los 1.000 puntos representan un techo transitorio o el inicio de un nuevo tramo de deterioro financiero.

Casas considera que no existe un nivel máximo que pueda establecerse de antemano.

“Hasta dónde puede llegar el riesgo país depende de cuánto crea el mercado que esa historia se puede repetir”, señaló, en referencia a los antecedentes de incumplimiento y cambios abruptos de política económica.

El registro de más de 1.450 puntos alcanzado en septiembre de 2025 funciona como referencia histórica reciente, pero no constituye una proyección para los próximos meses.

Los economistas coinciden, con distintos énfasis, en que recuperar la confianza requerirá reducir la incertidumbre sobre el futuro económico y político. Mientras Casas y Sardans ponen el acento en la previsibilidad institucional, Abraham también considera fundamental que la economía vuelva a crecer y que se estabilice el contexto financiero internacional.

Para el Gobierno, el desafío es doble: recomponer las expectativas de los inversores y mejorar las condiciones de financiamiento antes de los vencimientos de deuda de los próximos años.

Con un riesgo país superior a 1.000 puntos, Argentina enfrenta una sobretasa de más de diez puntos porcentuales sobre los títulos comparables de Estados Unidos. Ese costo complica una eventual salida a los mercados internacionales y puede repercutir sobre las condiciones de crédito e inversión del sector privado.

La distancia con los vecinos sintetiza el problema. Mientras Uruguay, Chile y Paraguay logran financiarse con primas de riesgo considerablemente menores, Argentina continúa pagando un sobreprecio por su deuda que refleja no solo sus dificultades económicas actuales, sino también la desconfianza sobre lo que pueda suceder después de 2027.

Fuente: Perfil
 

FORBES – ARGENTINA: “Efecto Trump”: el mercado teme los efectos en Argentina tras la pérdida en ambas cámaras en el Congreso

Fecha: 5 de Noviembre, 2026

FORBES – ARGENTINA: “Efecto Trump”: el mercado teme los efectos en Argentina tras la pérdida en ambas cámaras en el Congreso

Las elecciones de medio término en Estados Unidos representaron una prueba clave para Donald Trump y podrían tener consecuencias indirectas sobre la economía argentina.

El resultado definió el control del Congreso durante los últimos dos años de su mandato y, en particular, el margen de maniobra del presidente estadounidense para implementar su agenda económica y política.

Para el gobierno de Javier Milei, el principal interrogante pasa por la continuidad del respaldo de Washington. Estados Unidos desempeñó un papel determinante en la estabilización financiera argentina durante 2025, cuando el Tesoro estadounidense intervino directamente en el mercado cambiario y anunció un paquete de asistencia que incluyó una línea de US$ 20.000 millones.

Además, el secretario del Tesoro, Scott Bessent, manifestó recientemente su disposición a volver a respaldar financieramente al país si fuera necesario. Sin embargo, la reciente derrota republicana no necesariamente implicaría un cambio inmediato en la política estadounidense hacia Buenos Aires.

Así lo consideró Mariano Sardáns, director de FDI Gerenciadora de Patrimonios, quien relativizó el impacto que podría tener el resultado electoral sobre la relación bilateral.

“No creo que tenga cambios. El tipo pierde o tiene algún traspié y sigue apretando, sigue acelerando. Yo no lo veo aflojando en cuanto al apoyo argentino”, sostuvo el especialista.

Según Sardáns, el presidente estadounidense ya demostró que está dispuesto a utilizar las facultades del Poder Ejecutivo para intervenir en cuestiones económicas y financieras internacionales, sin depender necesariamente de un acuerdo previo con el Congreso. En ese sentido, recordó el respaldo que recibió Argentina a través de las operaciones impulsadas por Bessent.

“Desde el punto de vista de lo que puede hacer el gobierno de Trump, ya lo ha hecho directamente, sin consultar al Congreso. Yo no veo cambios en la política hacia Argentina ni en las relaciones bilaterales”, explicó.

El ejecutivo también diferenció las afinidades ideológicas de los vínculos institucionales entre países. A su entender, las diferencias políticas entre gobiernos no necesariamente se traducen en un deterioro de las relaciones comerciales, diplomáticas o estratégicas. Como ejemplo, mencionó el vínculo entre Argentina y Brasil, que atravesó fuertes tensiones durante los últimos años sin que eso impidiera mantener canales de cooperación estatal.

Qué pasará con el control de ambas cámaras

Uno de los escenarios que podía modificar el equilibrio político en Washington finalmente se concretó: los demócratas consiguieron el control tanto de la Cámara de Representantes como del Senado.

En el Senado, los demócratas alcanzaron al menos 54 bancas, incluidos dos independientes que integran su bloque, frente a 44 republicanos, con dos escaños todavía pendientes de definición. En la Cámara de Representantes, también lograron recuperar la mayoría: los primeros resultados contabilizados les otorgaban 237 bancas contra 139 republicanas, con el escrutinio todavía en curso. Para controlar la Cámara baja se necesitan 218 representantes.

La victoria opositora limitaría la capacidad de Trump para impulsar iniciativas legislativas y avanzar con su programa económico. También aumentaría el control parlamentario sobre las decisiones de la Casa Blanca, lo que podría introducir mayores dificultades para implementar determinadas políticas.

Para Leo Anzalone, director del Centro de Estudios Políticos y Económicos, este resultado tendría posibles repercusiones sobre los activos argentinos, principalmente por el componente político que sostiene el vínculo entre ambos gobiernos.

“Un Congreso controlado por los demócratas podría limitar considerablemente el margen de maniobra de Donald Trump y aumentar la incertidumbre sobre el rumbo de la política económica de Estados Unidos. Para Argentina, este escenario implicaría un menor respaldo político a Javier Milei por parte de Washington, lo que podría traducirse en una mayor percepción de riesgo y presión sobre los bonos y las acciones locales”, analizó.

A diferencia de la visión de Sardáns, que considera que Trump podría mantener su política hacia Argentina incluso frente a un revés electoral, Anzalone pone el foco en las posibles consecuencias que un Congreso opositor tendría sobre la percepción de los inversores. La preocupación radica en que una menor capacidad de acción del mandatario estadounidense podría debilitar el respaldo estratégico que recibe Milei y generar dudas sobre la continuidad de determinadas iniciativas de cooperación financiera.

De todos modos, el triunfo demócrata en el Congreso no supone automáticamente un cambio en la política exterior de Estados Unidos. Trump conserva sus facultades ejecutivas y capacidad de veto, aunque tendrá que negociar más decisiones con los legisladores.

La salida de Scott Bessent, otro riesgo para Argentina

Más allá del resultado legislativo, otro escenario que podría generar volatilidad es que Trump decida reorganizar su gabinete después de la derrota electoral y reemplace a Scott Bessent al frente del Departamento del Tesoro.

La posibilidad resulta especialmente sensible para Argentina porque el funcionario fue uno de los principales impulsores del respaldo financiero y político a Milei. Su intervención durante la crisis cambiaria de 2025 y sus posteriores declaraciones a favor de continuar acompañando al país lo convirtieron en una figura central de la relación bilateral.

Anzalone advirtió que una modificación en el equipo económico estadounidense podría abrir un nuevo foco de incertidumbre para los inversores.

“Si Donald Trump decide introducir cambios en su gabinete, incluyendo la salida de Scott Bessent, podría abrirse un nuevo foco de incertidumbre para los mercados. La continuidad del equipo económico en Washington es especialmente relevante para Argentina, dado el papel que desempeñó Bessent en el respaldo financiero y político al Gobierno de Javier Milei”, señaló.

Fuente: Forbes


LA GACETA – ARGENTINA: Binance, tras sufrir un hackeo, informó que cubrirá con fondos propios las pérdidas

Fecha: 2 de Noviembre, 2026

LA GACETA – ARGENTINA: Binance, tras sufrir un hackeo, informó que cubrirá con fondos propios las pérdidas

El director ejecutivo de Binance, Richard Teng, afirmó que la plataforma cubrirá con recursos propios las pérdidas causadas por el ataque que comprometió una de sus billeteras calientes y que fue valuado por la empresa en más de U$S 6.300 millones. En un video difundido tras el incidente, el ejecutivo sostuvo que los activos de los clientes permanecen seguros y que el exchange trabaja para reanudar los retiros antes del domingo.

Teng dijo que Binance ya reservó U$S 6.340 millones de fondos corporativos para responder por los activos sustraídos. De esa suma, precisó que USD 5.000 millones ya se encuentran en las mismas criptomonedas afectadas, entre ellas bitcoin (BTC), ether (ETH), USD Coin (USDC), Tether (USDT) y BNB. El resto, indicó, será adquirido en los mercados y mediante operaciones extrabursátiles, conocidas como OTC.

“Estamos completando la compra de la cantidad restante adquiriendo activos de tokens a través de canales de mercado y canales OTC”, señalaron desde la compañía que es una de las líderes en el mundo cripto. Explicó que se está haciendo ese procedimiento “para igualar el formato de los activos de tokens restantes y abordar cualquier déficit de activos” y aclaró que “este paso puede tomar más tiempo porque algunos tokens pueden tener baja liquidez y el acuerdo OTC también toma tiempo”.

Por otra parte, indicó que “estas cifras no incluyen activos congelados o protegidos, que siguen sujetos a recuperación y verificación en curso”.

Binance precisó que “actualmente, $ 3.000 millones han sido congelados, gracias a nuestros socios de la industria” y señaló que está “trabajando con socios y fuerzas del orden para recuperar los activos congelados”. “Continuaremos utilizando recursos de la empresa para cubrir el déficit confirmado y proporcionaremos más actualizaciones verificadas a medida que avancen los esfuerzos de recuperación”, agregó la empresa.

Finalmente sostuvo que “en última instancia, todos los fondos de los usuarios se verificarán públicamente a través de nuestra Prueba de Reservas”.

El hackeo al mayor exchange del mundo reabre el debate sobre dónde y cómo resguardar bitcoin: ni concentrado en una plataforma ni guardado, sin estrategia sucesoria, en una billetera fría.

Binance, el exchange más grande del mundo, sufrió el hackeo más importante de la historia cripto: U$S 6.300 millones robados en unos 20 minutos. Un exchange es un blanco permanente, porque concentra en un solo lugar los activos de millones de personas. En la mayoría de los casos, como el de Binance, opera desde jurisdicciones débiles en regulación y enforcement, donde nadie tiene la capacidad real de rastrear, recuperar ni hacer responder a nadie. Mariano Sardáns, CEO de la gerenciadora de FDI, advierte que la alternativa más usada tampoco resuelve el problema.

Billetera fría

Muchos responden: “Por eso yo tengo mis bitcoins en una billetera fría”. Perfecto, nadie te los hackea. Pero ¿qué pasa si te pasa algo? Si tenés un ACV y quedás vivo, pero sin poder hablar ni recordar la clave, ¿quién accede a esos fondos? ¿Quién puede darte de comer con ese dinero? Y si morís, ¿tu familia sabe que existe? ¿Sabe dónde está la frase semilla? ¿Hay una estrategia sucesoria y hereditaria, o todo vive solamente en tu cabeza?

“Una billetera fría no tiene un banco al que llamar, ni un juez que pueda ordenar un desbloqueo, ni una contraseña que se pueda recuperar”, afirma el CEO de FDI. Y concluye que, sin una estrategia sucesoria y hereditaria, “la billetera fría no protege tu patrimonio: lo entierra”.

Fuente: La Gaceta


PERFIL – ARGENTINA: Riesgo país camino a los 800 puntos: por qué Argentina se aleja de los emergentes

Fecha: 2 de Noviembre, 2026

PERFIL – ARGENTINA: Riesgo país camino a los 800 puntos: por qué Argentina se aleja de los emergentes

El riesgo país argentino comenzó noviembre sin señales de una fuerte recuperación. Este lunes 2, el indicador elaborado por JP Morgan se ubicaba en 797 puntos básicos, de acuerdo con la pantalla de Rava Bursátil de las 163, manteniéndose cerca de la barrera de los 800 puntos que alcanzó a rozar al cierre de octubre. Cerca del mediodía el índice bajaba 7 puntos pero se mantiene en niveles máximos.

El dato refleja una situación que preocupa a los inversores: mientras el Gobierno intenta sostener la estabilidad cambiaria y acumular reservas, los bonos soberanos continúan bajo presión y el costo de financiamiento de la Argentina vuelve a alejarse del de otros mercados emergentes.

Durante octubre, el riesgo país registró un fuerte incremento, acompañado por caídas en los bonos soberanos en dólares y en las acciones argentinas que cotizan en Wall Street. El movimiento coincidió con un escenario internacional marcado por la aversión al riesgo, las tensiones geopolíticas y las dudas sobre las inversiones en inteligencia artificial.

Sin embargo, los factores externos no explican por completo el comportamiento de los activos locales. Las necesidades de financiamiento del Tesoro, la cercanía de las elecciones presidenciales de 2027 y los interrogantes sobre la continuidad del respaldo estadounidense también pesan sobre las decisiones de los inversores.

A estos factores se suma otro elemento menos inmediato, pero que puede resultar determinante: la desconfianza que la Argentina acumuló durante décadas de cambios en las reglas económicas y sucesivos incumplimientos financieros.

Argentina se desacopla de la región: el riesgo país subió seis veces más

La diferencia entre el comportamiento de los bonos argentinos y el resto de los mercados latinoamericanos se convirtió en una de las principales señales de alerta.

El economista Leo Anzalone, director de CEPEC, advierte que los inversores están asignando a la Argentina una prima de riesgo que excede ampliamente el deterioro de las condiciones financieras internacionales.

“En octubre, el riesgo país argentino subió alrededor de 140 puntos, frente a unos 23 puntos del promedio latinoamericano. Es decir, el deterioro local fue aproximadamente seis veces mayor”, explicó Anzalone.

Para el especialista, la diferencia responde a cuatro factores que se superponen: las dudas sobre la acumulación de reservas, las dificultades para recuperar el acceso al crédito internacional, la incertidumbre política de 2027 y la dependencia del respaldo financiero de Estados Unidos.

El primer punto es particularmente sensible. Aunque el Banco Central mantiene reservas internacionales brutas por USD 48.562 millones, los inversores siguen sin tener certezas sobre la disponibilidad efectiva de dólares para afrontar los compromisos de deuda del próximo año.

El segundo problema es la falta de acceso fluido al mercado internacional de crédito. Sin esa herramienta, el Gobierno debe buscar alternativas para refinanciar vencimientos o conseguir las divisas necesarias para cancelarlos.

“El equilibrio fiscal es un activo importante, pero el mercado todavía no tiene la misma confianza en la solvencia externa del país”, sostuvo Anzalone.

El economista recordó que el propio Fondo Monetario Internacional condiciona la mejora de la capacidad de pago de la Argentina al fortalecimiento de las reservas y a la recuperación de un acceso sostenible al financiamiento internacional.

La distinción resulta central para entender el comportamiento de los bonos: el mercado reconoce los esfuerzos por mantener ordenadas las cuentas fiscales, pero todavía exige mayores garantías sobre la disponibilidad futura de dólares.

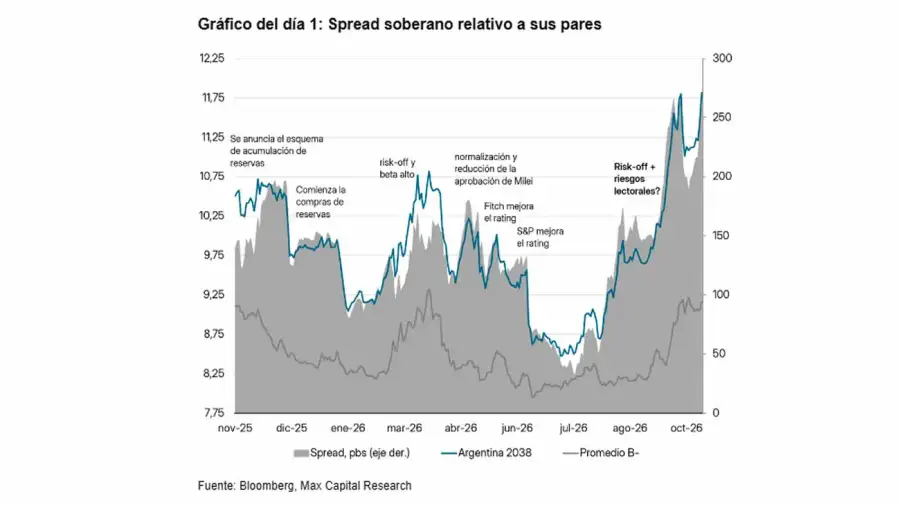
En esa misma línea, el último informe de Max Capital señaló que los spreads de la deuda argentina frente a los de países comparables se ampliaron 94 puntos básicos durante la última semana, al pasar de 274 a 368 puntos.

El dato refleja que la presión no responde únicamente al mal clima internacional. Los inversores están exigiendo una compensación adicional para mantener deuda argentina, incluso frente a otros emisores emergentes.

Mariano Sardáns: “Argentina lleva 80 años cambiando las reglas de juego”

En tanto, para Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, la explicación de por qué el riesgo país argentino se mantiene tan por encima del resto de América Latina no se limita a las variables económicas actuales. El problema, sostiene, es una historia de incumplimientos que terminó deteriorando la confianza de los propios argentinos en su moneda y en las instituciones financieras.

“Argentina ha tenido la costumbre en los últimos 80 años de cambiar las reglas de juego, no solamente para los negocios de las empresas y los inversores del exterior, sino que ha ido al extremo de destruir constantemente los ahorros de sus ciudadanos”, afirmó.

Sardáns identifica dos mecanismos recurrentes: la pérdida de poder adquisitivo de los depósitos por tasas de interés inferiores a la inflación y las decisiones estatales que afectaron la disponibilidad de los ahorros, como el Plan Bonex y el corralito.

A su entender, estas experiencias ayudan a explicar por qué los argentinos continúan buscando refugio en el dólar incluso cuando las condiciones monetarias se vuelven más restrictivas.

El especialista compara esa conducta con lo que ocurre en economías vecinas, como Brasil, Chile, Uruguay, Paraguay y Perú, donde las monedas locales tienen una presencia mucho mayor en las decisiones de ahorro de los hogares.

“La clave para que la gente se quede en su moneda es justamente que el dinero conserve el poder adquisitivo“, sostuvo.

Según Sardáns, durante largos períodos la Argentina mantuvo tasas de interés que no compensaban la inflación, lo que perjudicó a los ahorristas y, al mismo tiempo, permitió que determinadas empresas accedieran a financiamiento subsidiado cuyo valor real se reducía con el paso del tiempo.

El ejecutivo cuestiona especialmente esa transferencia de recursos desde los depositantes hacia quienes obtenían préstamos a tasas reales negativas.

También recordó los sucesivos defaults y las restricciones cambiarias como antecedentes que continúan influyendo en la percepción de riesgo del país.

Para Sardáns, el problema no se agota en la reacción de los grandes fondos internacionales. La desconfianza también está instalada entre los propios ciudadanos.

“Ante la incertidumbre, la gente compra dólares y no compra bonos argentinos”, sintetizó.

Esa conducta tiene consecuencias sobre el financiamiento del Estado. Mientras en otras economías de la región los títulos públicos son utilizados habitualmente como instrumentos de ahorro, en la Argentina persiste el temor a una nueva reestructuración o a cambios en las condiciones originales de inversión.

Sardáns considera que el actual esfuerzo por mantener el superávit fiscal busca precisamente revertir esa trayectoria, aunque advierte que reconstruir la credibilidad llevará tiempo.

Desde su perspectiva, los antecedentes de incumplimientos explican por qué el Gobierno necesita mostrar una disciplina fiscal particularmente estricta para intentar convencer a los inversores.

Su diagnóstico pone el foco en una diferencia estructural con el resto de América Latina: la Argentina no solamente tiene que demostrar que puede pagar sus compromisos actuales, sino también recuperar la confianza después de décadas de inestabilidad económica.

¿Los 800 puntos pueden convertirse en un nuevo piso?

La proximidad del riesgo país a los 800 puntos básicos abre otro interrogante: si se trata de una reacción transitoria del mercado o si la Argentina está ingresando en una etapa de financiamiento todavía más costoso.

Anzalone considera prematuro hablar de un nuevo piso, aunque tampoco encuentra elementos para anticipar una recuperación rápida hacia los niveles que el indicador había alcanzado durante el invierno.

“Creo que todavía es temprano para afirmar que los 800 puntos pueden convertirse en un nuevo piso. Pero tampoco veo motivos para pensar que el indicador vaya a regresar rápidamente a los 400 puntos que alcanzó en julio”, explicó.

La distancia entre ambos valores es significativa. Mientras que un riesgo país cercano a los 400 puntos permitía proyectar una mejora gradual de las condiciones de financiamiento, los actuales niveles mantienen elevados los rendimientos exigidos a la deuda soberana.

Para Anzalone, la recuperación requiere resultados concretos y no solamente señales políticas.

“Para que eso ocurra, Argentina necesita mostrar resultados concretos en materia de reservas, financiamiento y capacidad de pago. Mientras esas dudas sigan abiertas, el mercado va a exigir una prima de riesgo significativamente más alta que la de sus pares regionales”, advirtió.

La mirada de Sardáns introduce un plazo más largo para esa recuperación. A su entender, aun cuando el Gobierno consiga mejorar las variables fiscales y monetarias, la memoria de los incumplimientos anteriores seguirá condicionando durante un tiempo la conducta de los inversores.

Las dos interpretaciones apuntan a aspectos diferentes de un mismo problema. Anzalone identifica los obstáculos financieros y políticos que el Gobierno enfrenta de cara a 2027, mientras que Sardáns considera que la desconfianza acumulada durante décadas explica por qué los mercados le exigen a la Argentina más garantías que a otros países de la región.

Elecciones en Estados Unidos: otro factor de incertidumbre para los bonos argentinos

A la incertidumbre local se suma esta semana un acontecimiento que el mercado seguirá especialmente de cerca: las elecciones legislativas de medio término en Estados Unidos, previstas para este martes 3 de noviembre.

El resultado definirá la nueva composición del Congreso y podría modificar el margen político de Donald Trump para sostener su agenda económica y las decisiones de asistencia financiera internacional.

Para la Argentina, el impacto podría ser particularmente importante por la estrecha relación entre Trump y Javier Milei y por el respaldo que Washington brindó al programa económico argentino.

Desde Max Capital advierten que una eventual victoria demócrata representa otro riesgo bajista para los activos argentinos en el corto plazo.

La preocupación es que un Congreso estadounidense con mayor presencia opositora pueda introducir obstáculos políticos a futuras operaciones de asistencia financiera, en un momento en el que la Argentina todavía necesita dólares para afrontar los compromisos de deuda de 2027.

Anzalone coincide en que esta dependencia representa una vulnerabilidad adicional que diferencia al país de otros mercados latinoamericanos.

“La Argentina no solamente tiene problemas propios de reservas y financiamiento, sino que además el mercado está empezando a ponerle precio a la incertidumbre sobre cuánto respaldo externo tendrá el Gobierno en los próximos años”, señaló.

Para el analista de CEPEC, la dependencia de la relación Milei-Trump es mucho más relevante para la Argentina que para el resto de la región.

El resultado de las urnas estadounidenses también podría modificar el comportamiento de Wall Street, los rendimientos de los bonos del Tesoro y el apetito por los activos emergentes.

El diagnóstico de Max Capital es que la debilidad observada el viernes reflejó cierta aversión al riesgo en un contexto de ausencia de noticias locales capaces de impulsar una recuperación sostenida.

La firma considera que señales de avances políticos en la conformación de coaliciones o en una eventual suspensión de las PASO podrían generar nuevas compras de bonos argentinos. Sin embargo, advierte que esas negociaciones parecen haberse estancado.

Reservas en USD 48.562 millones y menos dólares del agro

En el plano local, el mercado también sigue de cerca la disponibilidad de divisas y la capacidad del Gobierno para afrontar los compromisos financieros de los próximos meses.

Las reservas internacionales brutas del Banco Central se ubican en USD 48.562 millones. Sin embargo, ese monto no equivale al total de fondos de libre disponibilidad para pagar deuda o intervenir en el mercado.

A esto se suma una señal mixta del sector agroexportador. Durante octubre, la liquidación de divisas alcanzó los USD 2.880 millones, una caída del 10% respecto de septiembre y un retroceso acumulado del 14% interanual en los primeros diez meses del año. La comparación con octubre de 2025, en cambio, muestra un salto del 157%, impulsado por los embarques de maíz, la molienda de soja y los despachos tempranos de trigo.

Los números reflejan que el ingreso de divisas continúa siendo significativo, pero también que los flujos mensuales pueden registrar variaciones importantes.

Para los inversores, la cuestión central es cuánto de esos dólares termina fortaleciendo la posición del Banco Central y cuánto margen tendrá el Tesoro para cubrir sus necesidades financieras sin generar nuevas tensiones cambiarias.

El contexto internacional tampoco ofrece demasiado alivio. La persistencia de precios elevados del petróleo y las tensiones geopolíticas mantienen la presión sobre los costos energéticos y las expectativas de inflación global.

Qué espera el mercado para que vuelva a bajar el riesgo país

La recuperación de los bonos argentinos dependerá de una combinación de factores externos y domésticos.

Por un lado, una mejora del clima financiero internacional podría favorecer a los activos emergentes. Por el otro, los inversores necesitan señales locales que reduzcan las dudas sobre los vencimientos de deuda, la disponibilidad futura de dólares y la estabilidad del programa económico.

Max Capital pone el foco en la necesidad de avances políticos que permitan reducir la incertidumbre de cara a 2027. La conformación de alianzas y los cambios en el calendario electoral aparecen entre los posibles catalizadores de una recuperación.

Anzalone, por su parte, subraya que la clave estará en los resultados concretos de la política económica. Una mejora en las reservas, el acceso al crédito internacional y mayores certezas sobre la capacidad de pago serían condiciones necesarias para que el riesgo país pueda volver a comprimirse de manera sostenida.

Sardáns agrega un desafío que excede al actual Gobierno: reconstruir la confianza en el ahorro en moneda local y en el cumplimiento de las obligaciones del Estado. Un proceso que, según su interpretación, no puede resolverse de un día para el otro después de tantas décadas de inestabilidad.

Por ahora, los 780 puntos básicos dejan una advertencia: la estabilidad del dólar no se traduce automáticamente en una mejora de la percepción de riesgo de la Argentina.

Fuente: Perfil


Caso Binance: ni el exchange ni el cajón.

Binance, el exchange más grande del mundo, sufrió el hackeo más importante de la historia cripto: USD 6.300 millones robados en unos 20 minutos.

Un exchange es un blanco permanente, porque en la mayoría de los casos, como el de Binance, opera desde jurisdicciones débiles en regulación y enforcement, donde nadie tiene la capacidad real de rastrear, recuperar ni hacer responder a nadie.

Muchos responden: “Por eso yo tengo mis bitcoins en una billetera fría“. Perfecto, nadie te los hackea. Pero ¿qué pasa si te pasa algo? Si tenés un ACV y quedás vivo, pero sin poder hablar ni recordar la clave, ¿quién accede a esos fondos? ¿Quién puede darte de comer con ese dinero? Y si morís, ¿tu familia sabe que existe? ¿Sabe dónde está la frase semilla? ¿Hay una estrategia sucesoria y hereditaria, o todo vive solamente en tu cabeza?

Una billetera fría no tiene un banco al que llamar, ni un juez que pueda ordenar un desbloqueo, ni una contraseña que se pueda recuperar. Sin una estrategia sucesoria y hereditaria, la billetera fría no protege tu patrimonio: lo entierra.

Para quien quiere exposición a bitcoin, hoy la alternativa más sólida son los ETFs registrados en EE.UU. Tienen regulación de la SEC, custodios calificados, activos segregados y auditorías. Además, se integran a una planificación patrimonial como cualquier otro activo, con beneficiarios, estructuras y sucesión.

Detrás hay algo que ningún exchange ni ninguna billetera te dan: el sistema legal de Estados Unidos. El ETF, el emisor y el custodio responden ante la SEC y la justicia estadounidense. Si alguien comete un fraude o se queda con lo que no es suyo, enfrenta al regulador con más capacidad de enforcement del mundo. Ese regulador puede rastrear y congelar fondos y perseguir a los responsables más allá de sus fronteras.

Ni el exchange ni el cajón. Bitcoin puede ser una gran inversión; lo que no puede ser es un patrimonio que nadie más puede rescatar.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Conocer más acerca de nuestra Filosofía.

A mí me interesa saber cuánto y cómo ganan mis asesores.

Mi abogado, mi contador, mi escribano, mi arquitecto y mi médico. No es curiosidad. En casi todas las profesiones existen incentivos que no se ven: por ejemplo, ciertos arquitectos cobran un porcentaje del proveedor que recomiendan o algunos médicos reciben beneficios de laboratorios o clínicas con los que trabajan. Por supuesto, esa situación me preocupa.

En el caso de los asesores financieros, tal vez lo sepas, tal vez no, muchos manejan los activos de sus clientes jugando el mismo juego. En este caso, es más común. Mucho más común. Y como está en juego tu capital, también, impacta emocional y psicológicamente.

En el mundo financiero, la industria desarrolló un repertorio enorme de formas de cobrar sin que el cliente lo note: retrocesiones, comisiones de colocación, productos propios y márgenes escondidos en el precio, son sólo algunos ejemplos. Ninguno de estos “gastos” son claros en el resumen de cuenta. Adiviná quién siempre termina pagando. Sí, el cliente. Es decir, vos.

El costo es alto. Pero, además, condiciona el consejo. Si a un asesor le pagan más por un producto que por otro, no hace falta adivinar cuál va a recomendar.

Entonces, ¿cómo saber lo que realmente gana? La forma más efectiva es asegurarse que esté registrado ante el regulador de los Estados Unidos. La SEC (Securities and Exchange Commission) no le dice cómo cobrar, le exige algo más importante: siempre debe transparentar la forma que cobra e indicarlo por escrito en el Formulario ADV, un documento que está obligado a entregarle al cliente. Si cobra sólo del cliente, perfecto. Si también cobra de terceros, está obligado a decirlo. La transparencia deja de ser una promesa y pasa a ser una obligación.

Y cuando todos los costos están a la vista, recién ahí se pueden comparar manzanas con manzanas: qué estoy pagando y qué estoy recibiendo a cambio.

También hay otro plano que es clave. Hoy el asesoramiento ya no debe ser solo financiero, también debe ser impositivo, legal, sucesorio, hereditario y operacional. Y lo operacional importa más de lo que parece, porque los problemas no avisan ni respetan calendarios. Por ejemplo, qué hacer cuando se sufre un hackeo. O cuando ocurre un accidente y la familia se desespera por no saber por dónde empezar. O cuando un hijo tiene un problema en otro país. O se necesita dinero que tiene que estar en tiempo y forma en un lugar de inmediato y justo es fin de semana o feriado en el país donde está tu asesor. En esos momentos, que alguien responda y resuelva, es tan valioso como el mejor rendimiento.

Importa la atención 7 por 24, los 365 días del año y la mirada 360. En un patrimonio, cuando se mueve una ficha, se mueven todas. Un asesor que solo ve una parte, inevitablemente se pierde el resto.

Hacé la prueba. Pedile mañana a tu banco o a tu asesor: “¿Me puedes detallar por escrito todo lo que ganás conmigo, incluido lo que te pagan terceros?”.

Con tu asesor financiero no alcanza con confiar. Hay que saber.

Que tu asesor gane dinero está bien; tiene que ganarlo. La pregunta es si sabés cuánto, cómo y de quién.

Si no puede responderla, ya tenés la respuesta.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Conocer más acerca de nuestra Filosofía.

REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Mercado de acciones de Brasil cae 25% en dólares tras Victoria de Lula

Fecha: 27 de Octubre, 2026

REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Mercado de acciones de Brasil cae 25% en dólares tras Victoria de Lula

La combinación de la depreciación del real frente al dólar y la caída en la Bolsa de San Pablo erosiona el rendimiento de los activos brasileños, generando cautela en el ecosistema financiero internacional.

El panorama macroeconómico y financiero de Brasil genera crecientes alertas entre los administradores de activos a nivel global. La volatilidad cambiaria y el comportamiento de la Bolsa de Valores de San Pablo (Bovespa) han derivado en una marcada desvalorización de los instrumentos de inversión enfocados en la principal economía de América Latina, medida en términos de moneda dura.

En este contexto, la evolución de los principales indicadores bursátiles refleja el sesgo de cautela con el que el capital privado analiza las perspectivas de mediano plazo del país.

La caída del EWZ y la presión cambiaria

El ETF iShares MSCI Brazil (conocido en los mercados internacionales por su ticker EWZ), que rastrea el rendimiento de las acciones de gran y mediana capitalización del mercado brasileño, se ha consolidado como la métrica de referencia indispensable para los fondos internacionales.

Al analizar la dinámica reciente de este indicador, Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, señala la magnitud del ajuste que enfrentan los portafolios expuestos a la región:

“El índice que más se usa en el mundo para invertir en Brasil, el EWZ, está 25% abajo; anoche estaba 30% abajo. Es la combinación de un real que se deprecia contra el dólar y un Bovespa que también cae, y eso hace que el mercado de acciones de Brasil, en términos de dólares, esté 25% abajo”.

La devaluación del real actúa como un amplificador de la caída nominal de los títulos locales, generando una pérdida de rentabilidad para los inversores extranjeros que buscan coberturas en divisas fuertes.

Incertidumbre fiscal e institucional: La lectura de los inversores

Más allá de la dinámica técnica de los precios, los especialistas coinciden en que el trasfondo de esta corrección bursátil responde a factores de orden político-económico, con especial foco en la sostenibilidad de las cuentas públicas.

El volumen de deuda emitida en moneda local y el persistente desequilibrio entre ingresos y gastos del Gobierno central continúan actuando como el principal contrapeso para la efectividad de las medidas monetarias.

Al respecto, el ejecutivo de FDI enfatiza que la lectura del mercado está fuertemente condicionada por el rumbo de las finanzas públicas y el entorno institucional:

“Esto tiene que ver con que el mercado no ve muy bien la reelección de Lula, sobre todo por su política fiscal, con un déficit enorme y con deuda en reales que sigue aumentando. Veía mejor un gobierno de Bolsonaro, con el antecedente de su padre y un ministro de Economía ortodoxo como Guedes, que equilibró el déficit fiscal sin intervenir en la política monetaria. La política monetaria de Brasil siempre fue dura, pero el déficit fiscal destrozaba lo bueno de esa política. Con este resultado y cómo terminó la jornada electoral, el mercado, los inversores y el mundo de los negocios desconfía mucho no solamente en términos de déficit fiscal sino también de justicia y transparencia”.

El panorama actual exige a los gestores de patrimonio una revisión detallada de las ponderaciones de riesgo en mercados emergentes, donde la disciplina fiscal se consolida como la variable determinante para el retorno del capital extranjero.

Fuente: Revista Empresarial y Laboral


Mariano Sardáns en Radio Canal Málaga

Fecha: 27 de Octubre, 2026

El CEO de FDI Gerenciadora de Patrimonios, Mariano Sardáns, estuvo en radio Canal Málaga de España en el programa Geopolítica 2.0 que conduce la periodista Claudia Luna Palencia, haciendo un análisis macroeconómico sobre la situación global de los mercados.

INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 6% en Wall Street y el riesgo país superó los 700 puntos

Fecha: 22 de Octubre, 2026

INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 6% en Wall Street y el riesgo país superó los 700 puntos

Los mercados y las principales acciones finalizaron con signo negativo principalmente por una combinación de factores globales que están pesando fuerte en el ánimo inversor. En principio, las preocupaciones por los costos de financiación de los desarrollos de inteligencia artificial y resultados de empresas ejercieron mayor impacto en el segmento tecnológico.

El índice del Nasdaq cayó un rotundo 2,6%; el promedio S&P 500 resignó un 1,2% y el Dow Jones terminó neutro. El trade de la IA fue el que estuvo mayor presión esta vez.

Con un escenario internacional adverso, los bonos Globales de la Argentina -con ley de Nueva York- cedieron un 0,5% en promedio, con un riesgo país de JP Morgan que subió 28 unidades para la Argentina, en los 704 puntos básicos. Los Bonares con ley argentina cayeron 0,6% en promedio.

La referencia de la tasa de retorno del bono del Tesoro de los Estados Unidos a diez años retrocedió importantes 19 puntos básicos, a 4,95% anual, un mínimo desde el 19 de septiembre. La baja de tasas de la deuda correspondió a la suba de los precios de estos títulos públicos ante una mayor demanda por cobertura de inversores que salieron de posiciones en acciones.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, indicó que “la caída de la tasa de los bonos a 10 años se da en medio de la incertidumbre en el mercado accionario, particularmente en torno al sector de la IA. En este contexto, los bonos del Tesoro vuelven a funcionar como refugio para los inversores”. Y agregó: “La tasa ya está por debajo del 5% y esperamos que se mantenga en ese nivel”.

Tesla cayó 3,1% después de recortar su guidance de gasto de capital (capex) a unos USD 20.000 millones para el año -antes apuntaba a más de USD 25.000 millones-. También mencionaron limitaciones de baterías que frenan la producción.

Meta (-7%) también generó dudas por el costo de su expansión en IA, tal como se pudo deducir del balance trimestral. Acciones como Nvidia (-4,4%), SpaceX (-9,1%), Super Micro (-5,2%), Intel (-8%) y otras del ecosistema de chips y data centers también estuvieron liderando las pérdidas.

Además, la suba del petróleo por tensiones en Oriente Medio volvió a incrementar las dudas del mercado sobre una posible aceleración inflacionaria.

El crudo Brent del Mar del Norte subió un 3,8% a USD 113 el barril -máximos desde mayo-. Esto se debió a nuevos ataques de los hutíes a infraestructuras saudíes -incluyendo un campo petrolero- y temores de una escalada más amplia -posibles renovados ataques de EEUU e Israel contra Irán-. El petróleo alto suele presionar a las acciones porque sube la inflación y los costos.

“La jornada en las plazas financieras internacionales estuvo dominada por una intensa aversión al riesgo y un sentimiento marcadamente cauto -el Índice de Miedo y Codicia en 26/100, Miedo-, lo que provocó que el mercado bursátil estadounidense perdiera más de 750.000 millones de dólares en capitalización al inicio de la sesión”, aportó Laura Torres, directora de Inversión, IMB Capital Quants.

El índice de acciones líderes MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana- cayó un 1,5% en el día, en los 97.993 puntos, tras una baja inicial de 3 por ciento. Medido en dólares, el panel líder terminó en su nivel mínimo en un año (60,09 puntos), un piso desde los 46,52 puntos del 24 de octubre de 2025, la última rueda operativa antes de las elecciones legislativas el año pasado).

Entre las acciones y ADR de empresas argentinas que son negociadas en dólares en Nueva York abundaron las pérdidas, encabezadas por Ternium (-6,1%), Satellogic (-5,1%).

Entre los principales papeles, YPF cayó 2,5% (USD 49,12), Grupo Galicia restó 2% y Mercado Libre recortó 1,7 por ciento. Del lado ganador destacó Globant (+5,6%), que acumula un importante rebote de casi 32% en octubre.

Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, expresó que “las bolsas de Nueva York experimentaron una jornada de aversión al riesgo, liderada por un severo recorte en el sector tecnológico y de servicios de comunicación. Las dudas en torno al elevado financiamiento de la infraestructura de Inteligencia Artificial, gatilladas por los resultados y el nivel de Capex de Meta Platforms, desataron ventas generalizadas en las firmas de semiconductores e hyperscalers”.

“En la plaza financiera local, la debilidad internacional retroalimentó la fragilidad de los activos argentinos. Las acciones registraron caídas tanto en la Bolsa porteña como en Wall Street, mientras que los bonos soberanos en dólares extendieron la inercia vendedora”, amplió Vlassich.

Vector Investments observó un “mercado argentino que procesa dos señales de naturaleza diferente. Por un lado, el canje de instrumentos vinculados al dólar redujo de manera relevante los compromisos inmediatos del Tesoro y despejó parte del calendario de la segunda mitad de octubre. Por otro, los indicadores de actividad volvieron a mostrar una economía con avances muy concentrados y debilidad en sectores de peso”.

En un monto de USD 542,7 millones en el segmento de contado el dólar mayorista finalizó negociado con leve alza de dos pesos o 0,1%, a 1.528 pesos, un nuevo máximo nominal.

“En esa banda se concentró el grueso de las operaciones, aunque pasado el mediodía, y con una presión compradora que se fue acentuando, la cotización escaló hasta alcanzar máximos de $1.530. En ese nivel encontró una mayor resistencia, por lo que, tras registrar algunas operaciones, volvió a descomprimir”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.

Tras encadenar cinco sesiones con incremento gradual el tipo de cambio oficial anota una suba de once pesos o 0,7% en octubre. Desde que empezó 2026 la ganancia se extiende a 73 pesos o 5%, igualmente muy atrás de la inflación de más de 24% en el período.

El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.942,50 pesos. El dólar mayorista quedó a 414,50 pesos o 27,1% de ese límite para la flotación administrada.

El dólar al público ganó cinco pesos o 0,3%, a $1.550 para la venta en el Banco Nación, también un nuevo máximo. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.549,75 para la venta y $1.496,30 para la compra.

El dólar blue quedó sin variantes, a $1.565 para la venta, tras haberse negociado a $1.570 por la mañana.

También alcanzaron precios récord las paridades bursátiles -implícitas en activos como acciones y bonos-. El dólar “contado con liquidación” se acercó a los $1.560, aunque descomprimió la suba para un cierre de 1.646,25 pesos, lo que amplió la brecha respecto del dólar mayorista a 118,25 pesos o un 7,7 por ciento. El dólar MEP subió a 1.551,52 pesos.

Esta ampliación de la brecha entre el dólar oficial y los paralelos puede atribuirse principalmente a demanda de cobertura ante la debilidad de precios de acciones y bonos, que se canaliza en la compra de divisas a través de la Bolsa.

El Banco Central compró USD 61 millones en el mercado, el 11,2% de la oferta spot, mientras que las reservas internacionales brutas restaron USD 59 millones, a USD 50.166 millones, con una baja de 2,7% del oro, a USD 4.038 la onza.

Fuente: Infobae


PERFIL – ARGENTINA: El riesgo país llegó a superar los 700 puntos: qué está viendo el mercado

Fecha: 20 de Octubre, 2026

PERFIL – ARGENTINA: El riesgo país llegó a superar los 700 puntos: qué está viendo el mercado

El riesgo país volvió a superar este martes los 700 puntos básicos, un nivel que no se registraba desde antes de las elecciones legislativas de octubre de 2025. El indicador elaborado por JP Morgan llegó a ubicarse en torno a los 710 puntos durante las primeras operaciones en Wall Street.

Con el correr de la jornada fue cediendo hasta cerrar en 672 puntos básicos, ubicándose tres puntos por debajo de la rueda del lunes. La baja fue reflejo de las subas de hasta 0,8% en los bonos en dólares, como en el caso del GD46.

A pesar de la caída intradiaria, detrás número hay una señal que empieza a preocupar al mercado: los inversores ya están incorporando en los precios el riesgo político de las elecciones presidenciales de 2027 y las dudas sobre la disponibilidad de dólares para afrontar los próximos vencimientos de deuda.

La presión vendedora sobre los títulos argentinos se intensificó en las últimas semanas. Los bonos en el último mes acumulan pérdidas de hasta 0,9%.

La dinámica contrasta con el escenario que siguió a las elecciones legislativas del año pasado. En aquella oportunidad, el triunfo del oficialismo impulsó una fuerte recuperación de los bonos y permitió reducir el riesgo país, que antes de los comicios había superado los 1.000 puntos básicos. Casi un año después, parte de esa mejora se revirtió y los inversores comenzaron a mirar con mayor cautela el horizonte político y financiero.

Para Andrés Azicri, presidente y CIO de Vector Investments, la explicación está vinculada con la anticipación de un escenario electoral que todavía se encuentra a más de un año de distancia.

“El riesgo país se está posicionando en niveles que incorporan el riesgo electoral del 2027, con bastante antelación en un contexto internacional complejo”, explicó a PERFIL:

Azicri considera que el debilitamiento de la actividad económica también comienza a jugar en contra de las expectativas financieras. “El alicaído nivel de actividad impacta en la imagen y confianza en el Gobierno, lo que incrementa el riesgo de un nuevo cambio de rumbo hacia políticas que, en el pasado, afectaron el precio de los activos”, señaló.

La reacción de los inversores, según el especialista, responde a una dificultad propia de los años electorales: resulta complejo cubrirse frente a escenarios políticos con consecuencias económicas muy diferentes. “Ante la dificultad de mitigar un riesgo binario, la primera reacción típica de los inversores suele ser reducir su exposición“, sostuvo.

El problema de los dólares para pagar la deuda en 2027

Más allá de la incertidumbre electoral, uno de los principales interrogantes pasa por la capacidad de Argentina para afrontar sus compromisos externos durante el próximo año.

Leo Anzalone, director de CEPEC, planteó que el nivel alcanzado por el riesgo país refleja una preocupación concreta sobre el financiamiento de los vencimientos en moneda extranjera.

“El dato relevante no es el nivel en sí, sino lo que está descontando el mercado: no es un problema de solvencia en pesos, sino de acceso a dólares para los vencimientos de 2027“, señaló.

El economista advirtió que, si bien se mantiene el superávit fiscal y el Banco Central continúa comprando reservas, el Tesoro deberá enfrentar compromisos por más de US$21.000 millones durante el próximo año, sin que exista todavía una fuente de financiamiento definida para cubrirlos en su totalidad.

“El superávit fiscal se mantiene y el BCRA sigue comprando reservas, pero el Tesoro enfrenta pagos superiores a US$21.000 millones el año próximo sin una fuente de financiamiento definida, y esa incertidumbre es la que presiona la prima de riesgo”, afirmó Anzalone.

La dificultad para recuperar el acceso al crédito internacional aparece como una de las consecuencias más relevantes del aumento del riesgo país. Con rendimientos superiores al 12% anual en los bonos de largo plazo, el costo de emitir nueva deuda en el mercado resulta elevado y limita las posibilidades de refinanciar vencimientos en condiciones sostenibles.

La preocupación no se concentra únicamente en la capacidad del Gobierno para mantener el equilibrio fiscal. También alcanza a la disponibilidad efectiva de divisas y a las condiciones en las que el Tesoro podría conseguir financiamiento durante un año electoral.

Argentina se desacopla de otros emergentes y el mercado exige una prima adicional

Sin embargo, las últimas ruedas muestran que el castigo a los títulos nacionales no responde exclusivamente a factores externos.

Según un informe de Max Capital, los bonos soberanos argentinos en dólares estuvieron presionados por una corriente vendedora que también alcanzó a la deuda de otros mercados emergentes, en un contexto de búsqueda de activos de mayor calidad.

La diferencia es que Argentina sufrió un deterioro adicional respecto de países con perfiles crediticios comparables. Los diferenciales de rendimiento frente a los soberanos con calificación B aumentaron 63 puntos básicos en la última semana, hasta alcanzar los 265 puntos.

Para Max Capital, esa ampliación muestra que los inversores exigen una compensación adicional por la mayor exposición argentina al riesgo político de 2027.

Anzalone también puso el foco en ese comportamiento. Entre el 9 y el 16 de octubre, el rendimiento del bono del Tesoro estadounidense a diez años descendió desde el 5,24% hasta el 5,09%, un movimiento que, en principio, debería haber favorecido a los activos de mayor riesgo.

Pero ocurrió lo contrario con Argentina. “Entre el 9 y el 16 de octubre, la tasa del Treasury a 10 años bajó de 5,24% a 5,09%, un alivio externo que debería haber favorecido a la deuda emergente, pero el riesgo país argentino subió en cada una de esas ruedas, de 589 a 648 puntos, y siguió escalando hasta superar los 700”, detalló.

Para el economista, ese desacople confirma que una porción importante de la suba responde a factores propios de la economía argentina y no solamente a las condiciones financieras globales.

La tensión internacional y las tasas de Estados Unidos

El escenario internacional también ocupa un lugar importante en las decisiones de los grandes fondos de inversión. La escalada del conflicto en Medio Oriente y las dificultades para el transporte de petróleo por el estrecho de Ormuz volvieron a introducir volatilidad en los mercados financieros.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, considera que los rendimientos de los bonos estadounidenses a largo plazo se encuentran elevados respecto de las perspectivas de inflación y que, en condiciones normales, deberían retomar una trayectoria descendente.

“Las tasas de los bonos a 10 años subieron mucho por una mayor expectativa de inflación, aunque la inflación no aumentó en la misma magnitud. Claramente las tasas están demasiado altas y deberían bajar, deberían seguir con la tendencia bajista, como vienen hace dos años“, dijo.

El especialista destacó que desde mediados de la semana pasada comenzó a observarse una reducción de los rendimientos, aunque las tensiones geopolíticas volvieron a generar presión.

“Esta semana volvió a haber presión por el tema de Ormuz y todo el ruido geopolítico, pero la lógica es que siga bajando“, sostuvo.

En los mercados de deuda, una baja de las tasas suele estar asociada con un aumento del precio de los bonos. Sardáns señaló que esa dinámica también se observa en distintos países emergentes.

“En los mercados emergentes las tasas también están bajando y, con eso, los bonos están subiendo. Es la relación directa: cuando baja la tasa, sube el precio de los bonos”, agregó.

La situación argentina presenta una diferencia: aun en jornadas en las que las condiciones externas ofrecieron cierto alivio, los bonos locales continuaron retrocediendo y el riesgo país mantuvo su tendencia ascendente.

La economía real también entra en las cuentas del mercado

La evolución de la actividad económica y de la inflación comienza a tener un peso creciente en las perspectivas de los inversores para 2027.

Desde Wise Capital señalaron que los rendimientos superiores al 12% anual en los bonos argentinos de largo plazo reflejan la cautela del mercado frente a la dinámica política que se espera para las próximas elecciones presidenciales.

A esa incertidumbre se suma un escenario inflacionario mixto. Mientras el índice de precios al consumidor registró una variación mensual del 1,9%, los precios mayoristas aumentaron 3,2%, impulsados en parte por el encarecimiento del petróleo.

El comportamiento de las acciones también dejó en evidencia el deterioro del clima financiero. En una jornada marcada por el debut de la nueva denominación MSCI Merval, el principal índice accionario local retrocedió 1,8% en pesos y 2,8% medido en dólares, mientras que los ADR de empresas argentinas que cotizan en Nueva York llegaron a registrar pérdidas de hasta el 7,5%.

La combinación de una actividad económica debilitada, mayores costos energéticos y un calendario electoral que empieza a condicionar las expectativas agrega incertidumbre a las perspectivas de recuperación.

Para los inversores, la cuestión central pasa por determinar si el Gobierno podrá sostener sus resultados fiscales, recuperar el crecimiento económico y garantizar el financiamiento de la deuda en dólares sin depender de condiciones excepcionales.

Los factores externos y el frente interno

Nicolas Olivé Duran, fundador de Rudolph sostuvo que “las tasas estadounidenses vienen subiendo. A primera vista, eso no tendría por qué modificar el riesgo país. Si el Tesoro pasa de pagar 3% a pagar 5%, Argentina podría pagar esos dos puntos adicionales y mantener el mismo diferencial. Pero acá entra en juego el comportamiento de los inversores. Cuando exigen más tasa, están diciendo algo concreto: para tener tus bonos, quiero cobrar más. Esa exigencia no aumenta de manera pareja”.

Olivé Duran agregó que los inversores cuanto mas riesgo tiene el país, mayor es la exigencia de una prima adicional por asumir ese riesgo y no se traslada solamente la suba de la tasa estadounidense: el rendimiento exigido a la deuda de mayor riesgo sube más, ampliando el spread.

“Eso es el fenómeno principal de lo que vemos en el caso concreto de Argentina. Es lo que explica el cambio entre la baja que experimentamos hasta julio y de julio a esta parte”, añadió.

Para el analista, el desafío sigue siendo consolidar cuentas públicas sólidas y fortalecer su capacidad de pago “porque, al final del día, el acreedor quiere saber algo concreto: ¿tenés con qué pagar? y ¿vas a querer pagar? La primera pregunta se responde con la acumulación de reservas por parte del BCRA. Argentina viene comprando dólares y acumulando reservas. Eso suma, pero todavía no alcanza para despejar las dudas sobre los vencimientos que tiene por delante”.

“La segunda es parte del riesgo político o ‘riesgo kuka’ como lo pusieron de moda ultimamente. Es un riesgo que existe y que el mercado le pone precio. Se ve claramente en la curva de bonos, es necesario comparar vencimientos dentro de este gobierno y el próximo, y vemos un diferencial de entre 2 y 3 puntos, lo cual no es nada despreciable. Podríamos asumir que si el riesgo político estuviese despejado, eso es lo que el riesgo país tendería a bajar”, analizó.

Fuente: Perfil


Scroll to top