News & Press

Follow our blog and stay up to date.

Mariano Sardáns en Canal E

Fecha: 18 de Junio, 2026

El CEO de FDI Gerenciadora de Patrimonios, Mariano Sardáns, conversó con Canal E y se refirió a que la caída del precio del petróleo tras la tregua alcanzada en Medio Oriente llevó alivio a los mercados financieros internacionales y redujo las preocupaciones inflacionarias.

Según Mariano Sardáns, el petróleo fue el principal factor de tensión en los mercados durante las últimas semanas: “Esto es lo que tenía convulsionado en el mundo respecto a lo que es expectativas de inflación y obviamente la volatilidad que esto trajo en el mercado. Pero fundamentalmente el tema inflacionario, que el petróleo incide tanto en las polinómicas de todos los países”.

Cuál es la percepción de los inversores

Asimismo, recordó que el aumento del crudo afectó especialmente a la renta fija. “Al subir la expectativa de inflación, los inversores que compran nuevos bonos quieren más rendimiento, quieren que el mercado los premie con una tasa superior que compense esa mayor expectativa de inflación. Entonces, los bonos largos cayeron de precio”, planteó.

Sobre la evolución reciente del mercado estadounidense, Sardáns detalló: “Cuando estaba la tasa de 10 años de Estados Unidos en 4.10, en el peor momento del conflicto del Medio Oriente, la tasa de 10 años de Estados Unidos subió al 4.60. Eso quiere decir que los bonos cayeron”.

Argentina fue uno de los más beneficiados del conflicto en Medio Oriente en materia energética

A diferencia de otros episodios internacionales de crisis, consideró que Argentina logró obtener ventajas relativas gracias a su potencial energético. “Te diría que con el conflicto, Argentina fue uno de los mayores beneficiados, a diferencia de la historia de Argentina, cuando hubo un problema en el mundo”, resaltó.

El entrevistado vinculó este fenómeno con el crecimiento de Vaca Muerta y el interés estratégico de los países occidentales por diversificar sus fuentes de energía: “Con el desarrollo de Vaca Muerta y todo lo que tiene que ver con Argentina, Argentina medio que es un país amigo, un país aliado, entonces bueno, eso aceleró, aparentemente aceleraron varios proyectos, eso significa mayores inversiones”.

Asimismo, sostuvo que el proceso de diversificación energética continuará más allá del acuerdo alcanzado en Medio Oriente. “Hoy el mundo va a aislarse y diversificarse de todo lo que tiene que ver con Irán o el Estrecho de Ormuz”, expresó.

Guido Valli, Head of Investment Operations de FDI en Radionegocios – AM 1220

Fecha: 10 de Junio, 2026

La expectativa por una eventual salida a bolsa de SpaceX se convirtió en uno de los temas más comentados entre analistas e inversores de todo el mundo. Aunque la compañía fundada por Elon Musk continúa siendo una empresa privada, la posibilidad de una futura IPO (Oferta Pública Inicial) despierta interés por el potencial impacto que podría tener sobre los mercados financieros.

Guido Valli, Director de Operaciones de Inversiones de FDI (Financial Design International), sostuvo que una operación de este tipo podría transformarse en uno de los acontecimientos bursátiles más relevantes de los próximos años debido al tamaño, la capacidad de innovación y el posicionamiento estratégico de la empresa en sectores vinculados a la exploración espacial, las telecomunicaciones y el desarrollo tecnológico.

Según el especialista, el interés de los inversores no se limita únicamente a SpaceX. También existe una fuerte atención sobre otras compañías tecnológicas de alto crecimiento relacionadas con la inteligencia artificial, como OpenAI y Anthropic, que podrían convertirse en protagonistas de futuras operaciones de mercado.

Valli considera que el avance de la inteligencia artificial, junto con la creciente demanda energética que requiere esta transformación tecnológica, está modificando el escenario global de inversiones. En ese contexto, América Latina podría encontrar nuevas oportunidades gracias a sus recursos energéticos, minerales estratégicos y capacidad de abastecimiento para industrias clave del futuro.

Además, señaló que los mercados continuarán observando de cerca la evolución de sectores como energía, infraestructura, petróleo y tecnología, áreas que podrían concentrar buena parte de las inversiones globales durante los próximos años.

La combinación de innovación tecnológica, inteligencia artificial y energía aparece así como uno de los principales ejes que seguirán de cerca tanto los inversores institucionales como los mercados internacionales.

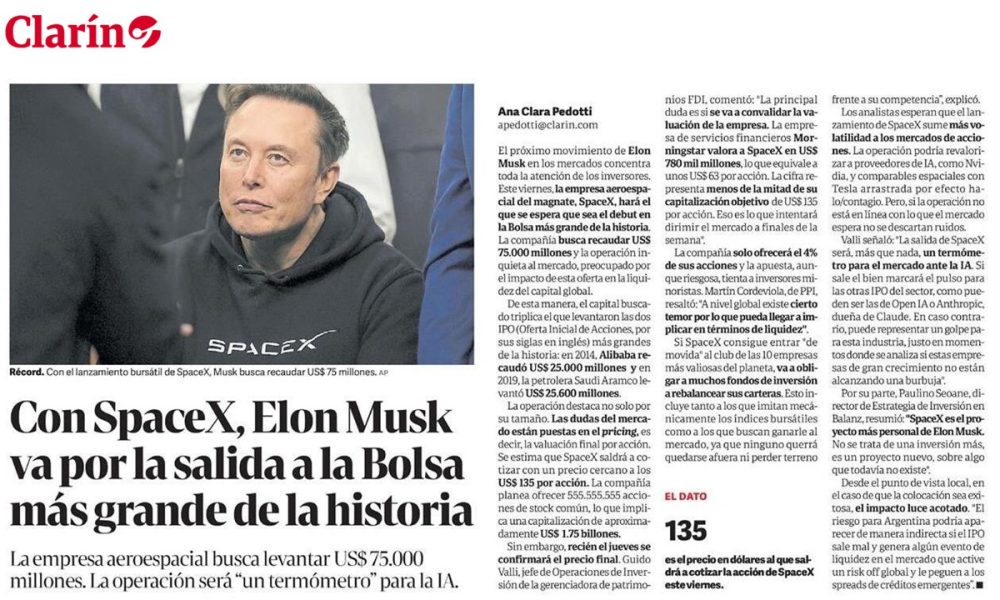
CLARÍN – ARGENTINA: Elon Musk va por la salida a la bolsa más grande de la historia con Space X y pone nervioso al mercado

Fecha: 9 de Junio, 2026

CLARÍN – ARGENTINA: Elon Musk va por la salida a la bolsa más grande de la historia con Space X y pone nervioso al mercado

El próximo movimiento de Elon Musk en los mercados concentra toda la atención de los inversores globales. Este viernes, la empresa aeroespacial del magnate, SpaceX, hará el que se espera que sea el debut en la bolsa más grande de la historia . La compañía busca recaudar US$ 75.000 millones y la operación inquieta al mercado, preocupado por el impacto de esta oferta en la liquidez del capital inversor global.

De esta manera, el capital buscado triplica el que levantaron las dos IPO (Oferta Inicial de Acciones, por sus siglas en inglés) más grandes de la historia hasta ahora: en 2014, Alibaba recaudó US$ 25.000 millones en su salida a bolsa; mientras que cinco años después, en 2019, la petrolera Saudi Aramco superó esta marca al levantar US$ 25.600 millones en su debut en el mercado de acciones.

Las dudas del mercado

La operación destaca no solo por su tamaño. Las dudas del mercado están puestas en el pricing , es decir, la valuación final por acción que tendrá la compañía que decide comenzar a operar en la bolsa casi un cuarto de siglo después de su creación. Se estima que SpaceX saldrá este viernes a cotizar con un precio cercano a los US$ 135 por acción. La compañía planea ofrecer 555.555.555 acciones de stock común, lo que implica una capitalización de mercado de aproximadamente US$ 1.75 billones.

Sin embargo, recién el jueves se confirmará el precio final. Guido Valli, jefe de Operaciones de Inversión de la gerenciadora de patrimonios FDI, comentó: “La principal duda del mercado es si se va a convalidar la valuación de la empresa. A diferencia de Elon Musk , la empresa de servicios financieros Morningstar valora a SpaceX en $ 780 mil millones de dólares , lo que equivale a unos $ 63 por acción. Esta cifra representa menos de la mitad de su capitalización objetivo para su salida a bolsa de $ 135 por acción. Eso es lo que intentará dirimir el mercado a finales de la semana“.

La compañía solo ofrecerá el 4% de sus acciones al mercado y la apuesta, aunque riesgosa, tienta a inversores minoristas. Martín Cordeviola, de PPI, resaltó: “A nivel global existe cierto temor por lo que pueda llegar a implicar en términos de liquidez

Si SpaceX consigue entrar “de movida” al club de las 10 empresas más valiosas del planeta, va a obligar a muchos fondos de inversión a rebalancear sus carteras . Esto incluye tanto a los que imitan mecánicamente los índices bursátiles como a los que buscan ganarle al mercado, ya que ninguno querrá quedarse afuera ni perder terreno frente a su competencia, explicó Cordevoila.

Los analistas esperan que el lanzamiento de SpaceX sume más volatilidad en los próximos días a los mercados de acciones. La operación podría revalorizar a proveedores de IA, como Nvidia, y comparables espaciales con Tesla arrastrada por efecto halo/contagio. Pero, si la operación no está en línea con lo que el mercado espera no se descartan mayores ruidos.

Valli señaló: “La salida de SpaceX será, más que nada, un termómetro para el mercado ante la I A. Si sale el bien marcará el pulso para las otras IPO del sector, como pueden ser las de Open IA o Anthropic, dueña de Claude. En caso contrario, puede representar un golpe para esta industria, justo en momentos donde se analiza si estas empresas de gran crecimiento no están alcanzando una burbuja“.

Por su parte, Paulino Seoane, director de Estrategia de Inversión en Balanz, resumió: “SpaceX es el proyecto más personal de Elon Musk y va cerrando su proyecto escrito hace mucho tiempo llamado ProjectX que consolida a todas sus empresas en una sola. No se trata de una inversión más, es un proyecto nuevo, sobre algo que todavía no existe, en definitiva una apuesta muy personal a la visión de Elon Musk“.

Desde el punto de vista local, en el caso de que la colocación sea exitosa, el impacto luce acotado . “El riesgo para Argentina podría aparecer de manera indirecta si el IPO sale mal y genera algún evento de liquidez en el mercado que active un risk off global y le peguen a los spreads de créditos emergentes. Pero si el IPO sale ordenado, como todo indica hasta ahora, el impacto local debería ser mínimo“, señaló Cordeviola.

Fuente: Clarín
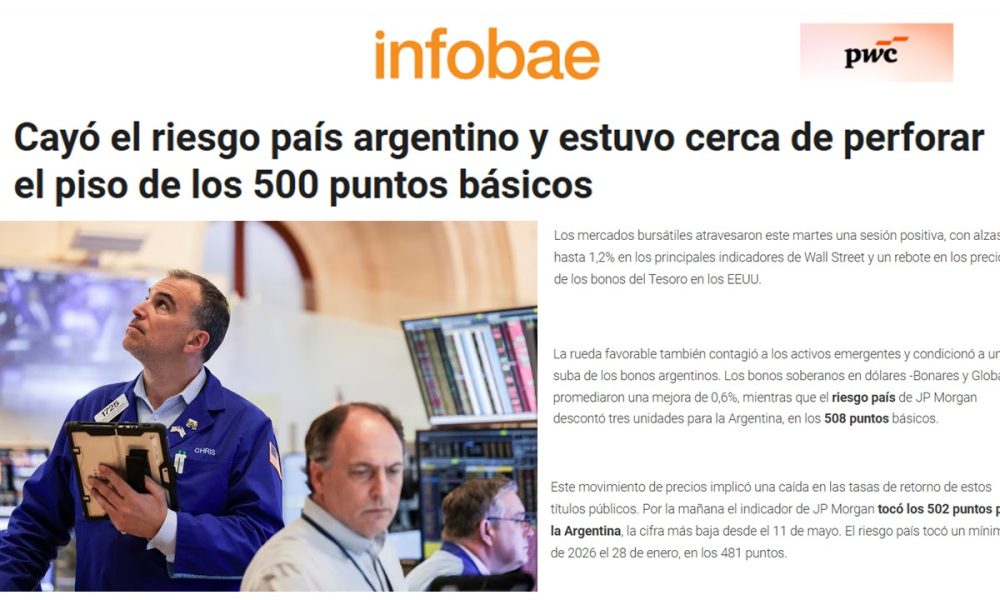
 

INFOBAE – ARGENTINA: Cayó el riesgo país argentino y estuvo cerca de perforar el piso de los 500 puntos básicos

Fecha: 26 de Mayo, 2026

INFOBAE – ARGENTINA: Cayó el riesgo país argentino y estuvo cerca de perforar el piso de los 500 puntos básicos

Los mercados bursátiles atravesaron este martes una sesión positiva, con alzas de hasta 1,2% en los principales indicadores de Wall Street y un rebote en los precios de los bonos del Tesoro en los EEUU.

La rueda favorable también contagió a los activos emergentes y condicionó a una suba de los bonos argentinos. Los bonos soberanos en dólares -Bonares y Globales- promediaron una mejora de 0,6%, mientras que el riesgo país de JP Morgan descontó tres unidades para la Argentina, en los 508 puntos básicos.

Este movimiento de precios implicó una caída en las tasas de retorno de estos títulos públicos. Por la mañana el indicador de JP Morgan tocó los 502 puntos para la Argentina, la cifra más baja desde el 11 de mayo. El riesgo país tocó un mínimo de 2026 el 28 de enero, en los 481 puntos.

La plaza financiera argentina retomó sus negocios tras el feriado nacional en conmemoración de la Revolución de Mayo, de cara a una millonaria licitación de bonos del Tesoro en pesos esta semana y el cierre mensual de carteras de inversión, en medio de una abultada liquidez en dólares.

En favor de la estabilidad de la deuda pública, el directorio del FMI (Fondo Monetario Internacional) viene de aprobar la segunda revisión del programa vigente con Argentina, que implica un desembolso de otros 1.000 millones de dólares.

“Será clave seguir de cerca la evolución de la deuda soberana en dólares en un contexto todavía atravesado por la volatilidad geopolítica vinculada al Estrecho de Ormuz. Con una próxima licitación del Tesoro para este miércoles, cuando vencen alrededor de 11 billones de pesos (equivalentes a unos USD 7.860 millones)”, reportó Portfolio Personal Inversiones.

Acotó que “el agro sumó velocidad y el Banco Central responde con más compras. La principal explicación detrás de la aceleración reciente se explica en la liquidación del agro, inaugurando la cosecha gruesa”.

Los operadores siguen de cerca las cifras de exportaciones que abastecen al mercado de cambios y la mejora de la contabilidad en las reservas netas de la entidad monetaria, para medir el grado de solvencia del Gobierno.

“La liquidación de la cosecha gruesa, crédito en dólares, y emisiones offshore de deuda están permitiendo al banco central acelerar la compra de reservas, la cual en los últimos días subió a casi 150 millones de dólares promedio diario cuando mayo arrancó en niveles promedio de 50 millones”, comentó Roberto Geretto, analista de Adcap Grupo Financiero.

“Así, por el momento, el contexto de dólar calmo pareciera seguir, quedando dudas recién para la última mitad del año”, añadió.

“El Banco Central necesita engrosar con urgencia sus reservas internacionales. El mercado financiero respira ante la promesa de mayor estabilidad. El flujo agropecuario se consolidará así como el principal sostén de la ‘pax’ cambiaria y de la baja de la inflación durante todo 2026”, reportó Wise Capital.

“El Banco Central admitió que la demanda de dinero transaccional fue menor de lo esperado, lo que obliga al Tesoro a esterilizar cualquier emisión monetaria. El riesgo radica en que la dinámica monetaria se vuelva más vulnerable a las crisis de confianza”, indicó un informe de Research Mariva.

“La mejora de los términos de intercambio podría respaldar la estrategia general: los precios más altos del petróleo fortalecen la posición externa de Argentina y favorecen la acumulación de reservas. Con el tiempo, un balance más sólido del banco central podría ayudar a contrarrestar las presiones inflacionarias derivadas de la crisis petrolera inicial”, evaluaron los analistas de Mariva.

Tasas altas en los EEUU

Los bonos del Tesoro de los EEUU vienen de anotar la semana pasada sus rendimientos más altos en casi dos décadas.

El viernes el rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó el 5,2%, su nivel más alto desde 2007, impulsado por la preocupación ante el continuo aumento de precios debido a la guerra con Irán. Las finanzas públicas insostenibles y el temor a un aumento de las tasas de interés también han causado una venta masiva de bonos del Tesoro por parte de los inversores. La rentabilidad aumenta cuando los precios de los bonos bajan. Este martes el Treasury a 30 años estaba rindiendo 5,03% anual.

“En cuanto a la volatilidad global, la suba de tasas ya no es solo un fenómeno de Estados Unidos, sino que están cayendo los bonos soberanos en todo el mundo por miedo a una inflación más persistente”, comentó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI.

“Hay una irracionalidad del mercado que sigue confiando en que el conflicto en oriente Medio Oriente está terminando y ese arco se va corriendo (…) Argentina puede ser uno de los grandes beneficiados del nuevo orden geopolítico por su alineamiento con Occidente”, acotó.

“Argentina (avanza) a dos velocidades”, sostuvo Julián Neufeld, economista en la Fundación Libertad y Progreso. “El frente externo vuela propulsado por los sectores extractivos -petróleo y minería- (…) Mientras tanto, el estancamiento en la actividad industrial se manifiesta en una menor demanda de importaciones de insumos y bienes de capital”.


LA NACIÓN – ARGENTINA: Mercados argentinos: ¿qué dicen los analistas? Semana del 26 al 29 de mayo

Fecha: 26 de Mayo, 2026

LA NACIÓN – ARGENTINA: Mercados argentinos: ¿qué dicen los analistas? Semana del 26 al 29 de mayo

BUENOS AIRES, 26 de mayo (Reuters) – La plaza financiera argentina retoma este martes sus negocios tras un feriado nacional, de cara a una millonaria licitación de bonos del Tesoro y el cierre mensual de carteras de inversión en medio de una abultada liquidez en dólares.

El directorio del Fondo Monetario Internacional (FMI) viene de aprobar la segunda revisión del programa vigente con el país austral, que implica un desembolso de otros 1.000 millones de dólares.

Analistas y operadores opinan sobre la coyuntura doméstica:

* “Será clave seguir de cerca la evolución de la deuda soberana en dólares en un contexto todavía atravesado por la volatilidad geopolítica vinculada al estrecho de Ormuz (…) Con una próxima licitación del Tesoro para este miércoles, cuando vencen alrededor de 11 billones de pesos (unos 7.860 millones de dólares)”, dijo Portfolio Personal Inversiones (PPI).

Acotó que “el agro sumó velocidad y el Banco Central responde con más compras (…) La principal explicación detrás de la aceleración reciente se explica en la liquidación del agro, inaugurando la cosecha gruesa”.

* “La liquidación de la cosecha gruesa, crédito en dólares, y emisiones ‘offshore’ de deuda están permitiendo al Banco Central acelerar la compra de reservas, la cual en los últimos días subió a casi 150 millones de dólares promedio diario cuando mayo arrancó en niveles promedio de 50 millones”, comentó Roberto Geretto, analista de Adcap Grupo Financiero.

“Así, por el momento, el contexto de dólar calmo pareciera seguir, quedando dudas recién para la última mitad del año”, añadió.

* “El Banco Central necesita engrosar con urgencia sus reservas internacionales. El mercado financiero respira ante la promesa de mayor estabilidad. El flujo agropecuario se consolidará así como el principal sostén de la ‘pax’ cambiaria y de la baja de la inflación durante todo 2026”, reportó Wise Capital.

* “El Banco Central admitió que la demanda de dinero transaccional fue menor de lo esperado, lo que obliga al Tesoro a esterilizar cualquier emisión monetaria. El riesgo radica en que la dinámica monetaria se vuelva más vulnerable a las crisis de confianza”, comentó Research Mariva.

“La mejora de los términos de intercambio podría respaldar la estrategia general: los precios más altos del petróleo fortalecen la posición externa de Argentina y favorecen la acumulación de reservas. Con el tiempo, un balance más sólido del Banco Central podría ayudar a contrarrestar las presiones inflacionarias derivadas de la crisis petrolera inicial”, dijo.

* “En cuanto a la volatilidad global, la suba de tasas ya no es solo un fenómeno de Estados Unidos, sino que están cayendo los bonos soberanos en todo el mundo por miedo a una inflación más persistente”, comentó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI.

“Hay una irracionalidad del mercado que sigue confiando en que el conflicto en Medio Oriente está terminando y ese arco se va corriendo (…) Argentina puede ser uno de los grandes beneficiados del nuevo orden geopolítico por su alineamiento con Occidente”, acotó.

* “Argentina (avanza) a dos velocidades”, sostuvo Julián Neufeld, economista en la Fundación Libertad y Progreso.

“El frente externo vuela propulsado por los sectores extractivos -petróleo y minería- (…) Mientras tanto, el estancamiento en la actividad industrial se manifiesta en una menor demanda de importaciones de insumos y bienes de capital”. (Reporte de Jorge Otaola; Editado por Nicolás Misculin)


Advertencia clave para quienes tienen (o quieren abrir) cuentas en bancos y brokers de los EE.UU.

Si bien abrir una cuenta en un banco o broker estadounidense suele ser un proceso relativamente accesible (sobre todo para no residentes con documentación inicial completa), preservarla en el tiempo se ha convertido en el verdadero desafío. Los departamentos de AML (Anti-Money Laundering) y Compliance de las entidades norteamericanas aplican hoy estándares extremadamente rigurosos, particularmente con clientes no residentes, que son percibidos como de mayor riesgo.

Para personas físicas (cuentas individuales o joint)

Todos los movimientos -ingresos y egresos- deben alinearse de forma clara y demostrable con la realidad patrimonial, profesional y familiar del titular y/o de sus beneficiarios económicos. Los pagos habituales de la vida cotidiana (ayuda a hijos o padres, paquetes turísticos, honorarios profesionales, suscripciones, etc.) generalmente no generan inconvenientes siempre que sean razonables en monto y frecuencia.

Sin embargo, operaciones de mayor envergadura exigen documentación sólida y actualizada:

  • Compra/venta de inmuebles, vehículos u otros activos de alto valor > escrituras, títulos de propiedad o contratos.
  • Donaciones recibidas o realizadas > instrumento público o acuerdo formal que acredite origen y legitimidad.
  • Préstamos a terceros > suelen aceptarse sin mayor problema cuando son entre familiares directos. Con terceros no relacionados (especialmente en brokers) aumenta significativamente el riesgo de preguntas o cierre, ya que pueden interpretarse como layering o falta de propósito económico claro.

Para cuentas de empresas comerciales

Cada flujo debe sustentarse en facturas o contratos reales directamente vinculados al giro habitual de la compañía. Se evalúa coherencia entre montos, periodicidad, contrapartes y actividad declarada. Las operaciones con accionistas (aportes de capital, préstamos intra-grupo, dividendos o distribuciones) suelen ser más flexibles y, en muchos casos, basta con una descripción clara en el campo de “concepto” o memo de la transferencia. Aun así, recomendamos respaldarlas con actas societarias o asientos contables.

¿Cuál es el Punto crítico?

Los departamentos de AML de EE.UU. son especialmente sensibles con clientes extranjeros. Los factores que elevan el riesgo de revisión profunda o cierre unilateral incluyen:

  • Ingresos frecuentes de jurisdicciones de alto riesgo o de origen no claro.
  • Volúmenes de movimiento que no se corresponden con el perfil declarado al momento de la apertura (Source of Funds / Source of Wealth).
  • Uso de la cuenta como “paso intermedio” (frecuentes transferencias entrantes y/o salientes sin propósito económico aparente).
  • Actualizaciones tardías o incompletas de información KYC (cambios de domicilio, actividad, beneficiarios, etc.).

Cuando los flujos no responden a una lógica patrimonial o comercial demostrable, los bancos y brokers cierran la cuenta de forma unilateral y sin necesidad de dar explicaciones detalladas. En muchos casos, esto genera reportes SAR (Suspicious Activity Reports) internos que luego pueden complicar la apertura de nuevas cuentas en otras entidades.

Recomendación final

Una documentación rigurosa, consistente y actualizada no es un exceso formalista: es la mejor herramienta de protección que tiene el cliente no residente.

Mantener un archivo ordenado de respaldos (digital y físico), responder con celeridad a cualquier requerimiento de información y evitar “sorpresas” en los movimientos son prácticas que marcan la diferencia entre conservar la cuenta durante años o perderla en cuestión de semanas.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Servicio relacionado: Gerenciamiento de activos financieros

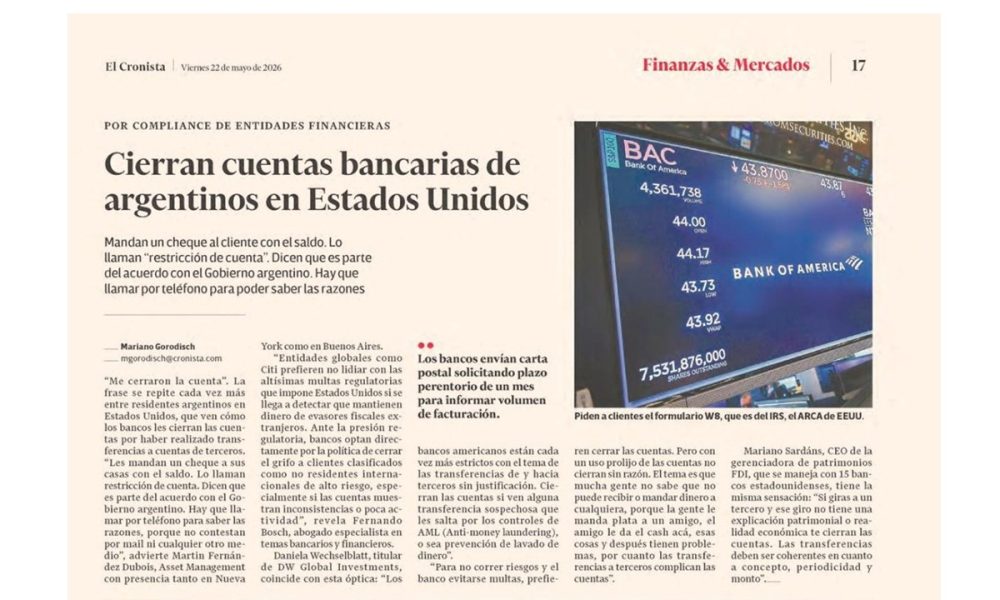
EL CRONISTA – ARGENTINA: Cierran cuentas bancarias de argentinos en Estados Unidos

Fecha: 22 de Mayo, 2026

EL CRONISTA – ARGENTINA: Cierran cuentas bancarias de argentinos en Estados Unidos

Mandan un cheque al cliente con el saldo. Lo llaman “restricción de cuenta”. Dicen que es parte del acuerdo con el Gobierno argentino. Hay que llamar por teléfono para poder saber las razones

Me cerraron la cuenta”. La frase se repite cada vez más entre residentes argentinos en Estados Unidos, que ven cómo los bancos les cierran las cuentas por haber realizado transferencias a cuentas de terceros. “Les mandan un cheque a sus casas con el saldo. Lo llaman restricción de cuenta. Dice» que es parte del acuerdo con el Gobierno argentino. Hay que llamar por teléfono para saber las razones, porque no contestan por mail ni cualquier otro medio”, advierte Martin Fernández Duboís, Asset Management con presencia tanto en Nueva York como en Buenos Aires.

“Entidades globales como Citi prefieren no lidiar con las altísimas multas regulatorias que impone Estados Unidos sí se llega a detectar que mantienen dinero de evasores fiscales extranjeros. Ante la presión regulatoria, bancos optan directamente por la política de cerrar el grifo a clientes clasificados como no residentes internacionales de alto riesgo, especialmente sí las cuentas muestran inconsistencias o poca act i vi dad”, revela Fernando Bosch, abogado especialista en temas bancarios y financieros.

 “Los bancos envían carta postal solicitando plazo perentorio de un mes para informar volumen de facturación”.

Daniela Wechselblatt, titular de DW Global Investments, coincide con esta óptica: “Los bancos americanos están cada vez más estrictos con el tema de las transferencias de y hacia terceros sin justificación. Cierran las cuentas si ven alguna transferencia sospechosa que les salta por los controles de AML (Anti-money laundering), o sea prevención de lavado de dinero”,

Para no correr riesgos y el banco evitarse multas, prefieren cerrar las cuentas. Pero con un uso prolijo de las cuentas no cierran sin razón. El tema es que mucha gente no sabe que no puede recibir o mandar dinero a cualquiera, porque la gente le manda plata a un amigo, el amigo le da el cash acá, esas cosas y después tienen problemas, por cuanto las transferencias a terceros complican las cuentas“.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, que se maneja con 15 bancos estadounidenses, tiene la misma sensación: “Sí giras a un tercero y ese giro no tiene una explicación patrimonial o realidad económica te cierran las cuentas. Las transferencias deben ser coherentes en cuanto a concepto, periodicidad y monto”.

Fuente: El Cronista


Por qué nunca recomendamos letras o notas estructuradas

Como gerenciadores de activos fee-only, nuestra prioridad número uno es cuidar hasta el último centavo de los costos que pagan nuestros clientes. Por eso, cuando nos consultan sobre las letras estructuradas o notas estructuradas, solemos ser bastante directos: no las recomendamos.

Entendemos su atractivo inicial. Parecen un producto inteligente: ofrecen protección parcial o total del capital, exposición a un activo subyacente -que puede ser un índice, una acción individual, una canasta de acciones u otros- y la posibilidad de obtener un rendimiento superior al de la renta fija tradicional.

Sin embargo, al analizarlas en detalle, surgen varios problemas importantes.

Los costos implícitos en las mismas suelen ser altos y poco transparentes, comiéndose fácilmente entre 2 y 3 puntos de rendimiento anual. Los caps (topes) limitan fuertemente el upside (ganancia máxima posible), dejando afuera gran parte de las subas fuertes del mercado. La liquidez es prácticamente inexistente: si el cliente necesita vender antes del vencimiento, suele hacerlo con una pérdida significativa o directamente no encuentra comprador.

El riesgo del emisor es otro punto que muchos subestiman. El caso más conocido es Lehman Brothers en 2008, donde miles de inversores perdieron prácticamente todo a pesar de que el derivado hubiera funcionado. Más recientemente, la crisis de Credit Suisse en 2023 volvió a poner en evidencia este riesgo, incluso en bancos grandes y tradicionales.

Además, son productos complejos donde se pierden los dividendos del subyacente y las condiciones de protección suelen tener barreras que las vuelven menos efectivas de lo que aparentan.

La alternativa que sí tiene sentido.

Una nota estructurada es básicamente un bono cupón cero más un derivado sobre acciones o una canasta de acciones. Aunque el inversor ve principalmente la referencia a las acciones, el instrumento completo se comporta como renta fija porque el bono cupón cero es el que garantiza el pago del capital al vencimiento.

Por eso, si uno quiere combinar renta fija con exposición a acciones -con protección o tope-, suele ser mucho más barato estructurarlo por separado en lugar de comprarlo todo empaquetado en una sola nota. De esta manera evitamos los costos ocultos, eliminamos topes innecesarios, mantenemos liquidez y tenemos control total sobre la estrategia.

¿A quién sí le conviene?

Las letras estructuradas son un excelente negocio… para la entidad financiera que las emite y el asesor que las vende. Para el inversor, casi siempre existe una versión más limpia, barata y transparente.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Servicio relacionado: Gerenciamiento de activos financieros

FORBES – ARGENTINA: Fitch mejora también la nota de los bancos argentinos y el mercado celebra un nuevo respaldo

Fecha: 16 de Mayo, 2026

FORBES – ARGENTINA: Fitch mejora también la nota de los bancos argentinos y el mercado celebra un nuevo respaldo

 La decisión de Fitch Ratings de elevar la nota soberana de Argentina de CCC+ a B- generó un efecto inmediato sobre el sistema financiero local. Tras la mejora al país, la agencia también revisó al alza las calificaciones de varios bancos argentinos, en una señal que el mercado interpreta como un respaldo tanto al rumbo macroeconómico como a la capacidad de recuperación del crédito.

Concretamente, se destacó Banco Macro, que registró el salto más importante: sus notas de largo plazo en moneda local y extranjera subieron de “CCC+” a “B-”, ambas con perspectiva estable.

En el caso de Banco Santander Argentina, Fitch mantuvo la calificación en moneda extranjera en “B-”, pero elevó la nota en moneda local a “B”. Además, mejoró su nota de viabilidad de “CCC+” a “B”, mientras que las notas de corto plazo y el soporte de accionistas no tuvieron cambios.

Algo similar ocurrió con BBVA Argentina. La entidad conservó la nota de “B-” en moneda extranjera, aunque logró una mejora en moneda local, que pasó de “B-” a “B”. También avanzó su evaluación de viabilidad, de “CCC+” a “B-”.

La mejora alcanzó además a la sucursal uruguaya del Banco de la Nación Argentina, cuyas calificaciones de largo plazo fueron elevadas de “CCC+” a “B-”. Fitch también subió las notas de corto plazo y la evaluación de viabilidad, aunque aclaró que no prevé respaldo gubernamental para la filial.

Según explicó Fitch, la mejora responde a avances en materia fiscal, acumulación de reservas, reformas económicas y una reducción de desequilibrios externos.

La suba de calificación tiene implicancias concretas para el sistema financiero. En primer lugar, reduce el costo de financiamiento de las entidades, facilitando el acceso a crédito y emisiones de deuda tanto en el mercado local como internacional.

También mejora la percepción de riesgo entre inversores y depositantes, algo especialmente relevante en un contexto donde los bancos argentinos buscan recuperar protagonismo en el financiamiento de la economía real.

“Es una muy buena noticia”, afirmó Mariano Sardáns, director de FDI Gerenciadora de Patrimonios. “Fitch subió la calificación soberana de Argentina a B- por las mejoras fiscales, externas, reformas y acumulación de reservas. Inmediatamente después, tomó acciones positivas en varios bancos argentinos, alineando sus ratings con el nuevo nivel soberano y mejorando el entorno operativo”, explicó.

El ejecutivo remarcó que uno de los efectos más importantes será el menor costo de fondeo“Habrá acceso más fácil y barato a financiamiento local e internacional, ya sea vía bonos, depósitos o crédito. Además, mejora la confianza de inversores y depositantes, atrae capital extranjero y reduce el riesgo percibido”, señaló.

El especialista también habló sobre el impacto potencial del negocio bancario y el mercado bursátil“Facilita la expansión de préstamos con menos restricciones de riesgo país desde la perspectiva de sus casas matrices. Y los bancos cotizados suelen reaccionar positivamente, con subas en ADR y acciones locales”.

En esta línea, Tomás Ambrosetti, director de Guardian Capital, consideró que la decisión “tiene bastante sentido” porque la calificación de los bancos suele estar atada al riesgo soberano. “Cuando sube la calificación soberana, el techo para los bancos locales también sube. Macro fue el que más se benefició, pasando de CCC+ a B- de un salto. Santander y BBVA, que ya venían mejor posicionados, mejoraron su nota en moneda local”, explicó.

Ambrosetti subrayó que el principal efecto se verá en el acceso al financiamiento. “Un banco mejor calificado consigue financiarse más barato, tanto localmente como en el exterior. Y en paralelo, se amplía el universo de inversores institucionales que pueden comprarles deuda, algo muy relevante dado que los bancos están siendo emisores activos en el mercado”, indicó.

También destacó que la mejora excede lo estrictamente financiero y puede trasladarse a la economía cotidiana. “Un sistema bancario que sube de nota es un sistema con más capacidad de dar crédito. Y más crédito es más hipotecas, más préstamos a pymes y más actividad. La mejora no es solo financiera, tiene impacto en la economía real”, relató.

Fuente: Forbes Argentina


Mariano Sardáns en Ecomedios

Fecha: 7 de Mayo, 2026

Mariano Sardáns, CEO de FDI, participó en el programa Asteríscos, que se emite por Ecomedios, conducido por Iván Damianovich, donde analizó el impacto del conflicto en medio oriente respecto al petróleo.

Scroll to top