News & Press

Follow our blog and stay up to date.

REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Bonos Emergentes pierden Ventaja frente a la deuda de Estados Unidos

Fecha: 5 de octubre, 2026

REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Bonos Emergentes pierden Ventaja frente a la deuda de Estados Unidos

El mercado de renta fija atraviesa un escenario en el que los bonos de países emergentes denominados en dólares han reducido la diferencia de rendimiento frente a los títulos del Tesoro de Estados Unidos a 10 años. Para Mariano Sardáns, este movimiento modifica el atractivo relativo de ambos mercados y plantea interrogantes sobre la valoración actual de la deuda estadounidense y emergente.

La denominada prima de riesgo permite comparar cuánto rendimiento adicional exige el mercado para invertir en deuda de un país emergente frente a los bonos del Tesoro estadounidense, considerados una referencia para los activos de renta fija. Cuando esa diferencia se reduce, los inversores reciben una compensación menor por asumir el riesgo adicional asociado a los mercados emergentes.

“El riesgo país de los bonos en dólares de países emergentes se achicó con respecto a Estados Unidos. Si tomamos el grupo de bonos a 10 años de los emergentes, la tasa promedio contra la de Estados Unidos se redujo”, explica Sardáns.

Según el ejecutivo, el fenómeno puede responder a diferentes factores. Por un lado, las tasas de los bonos estadounidenses aumentaron ante las preocupaciones relacionadas con la inflación. Al mismo tiempo, los rendimientos de los títulos emergentes no aumentaron en la misma proporción o incluso disminuyeron.

Esto genera una situación particular en términos de valoración. “Eso quiere decir que o los bonos de Estados Unidos a 10 años están muy baratos, o los de los emergentes están muy caros”, señala Sardáns.

Una diferencia que también refleja los precios

El comportamiento de las tasas debe analizarse junto con el precio de los bonos. Existe una relación inversa entre ambas variables: cuando el rendimiento exigido por los inversores aumenta, el precio de los títulos tiende a disminuir.

En este caso, tanto los bonos estadounidenses como los emergentes registraron una caída de precios, pero el descenso fue mayor en los títulos del Tesoro. Esto explica por qué, pese a que Estados Unidos continúa ofreciendo una tasa inferior a la de muchos emisores emergentes, la diferencia entre ambos rendimientos se ha reducido.

“Los dos cayeron de precio, pero cayó mucho más el bono estadounidense, así que hoy está relativamente más barato que el de los emergentes”, afirma el CEO de FDI.

La lectura resulta relevante para los inversores porque muestra que un bono que ofrece una tasa mayor no necesariamente tiene un mayor potencial de valorización. La rentabilidad que ofrece actualmente un título debe analizarse junto con su precio y con las perspectivas sobre la evolución futura de las tasas.

El factor fiscal de Estados Unidos

Otro de los elementos que Sardáns incorpora en su análisis es la situación fiscal estadounidense. El elevado déficit de Estados Unidos representa un desafío para las finanzas públicas y puede ejercer presión sobre las tasas de interés de largo plazo, particularmente en un escenario en el que el Gobierno necesita continuar financiándose mediante la emisión de deuda.

Sin embargo, el ejecutivo considera que este nivel de tasas no necesariamente puede mantenerse indefinidamente. Una eventual corrección fiscal podría modificar las expectativas del mercado y favorecer una recuperación de los precios de los bonos estadounidenses.

“Es cierto que Estados Unidos tiene déficit, pero no puede sostener indefinidamente este nivel de tasas”, sostiene Sardáns.

En su análisis, una eventual decisión de aplicar un mayor control sobre las cuentas públicas podría tener un impacto significativo sobre la deuda de largo plazo. Como referencia, menciona el proceso de ajuste fiscal registrado durante la administración de Bill Clinton en la década de 1990.

“Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto, como lo hizo Clinton en los años 90, cuando se logró acomodar el déficit fiscal al crecimiento de la economía”, agrega.

Una posible oportunidad en los bonos del Tesoro

El escenario planteado por Sardáns abre la posibilidad de que los bonos estadounidenses a 10 años tengan un mayor potencial de valorización si las condiciones fiscales del país comienzan a mejorar.

La lógica es que una reducción de las tasas de interés de largo plazo elevaría el precio de los bonos que ya fueron emitidos con rendimientos superiores. De esta manera, un inversor podría obtener una ganancia por la valorización del título, además del rendimiento asociado a su tenencia.

“Si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”, explica Sardáns.

La lectura pone el foco en un aspecto clave para el mercado de renta fija: el rendimiento actual no es el único elemento que determina el atractivo de un bono. Las expectativas sobre inflación, tasas de interés, déficit fiscal y riesgo país también pueden modificar sustancialmente el valor de los títulos.

Para los mercados emergentes, el estrechamiento de la brecha implica, a su vez, un desafío. Si la diferencia de rendimiento frente a Estados Unidos continúa reduciéndose, los inversores podrían exigir una mayor justificación para asumir el riesgo adicional que implica invertir en deuda emergente.

En este contexto, la comparación entre ambos mercados adquiere mayor relevancia. Mientras los bonos emergentes mantienen tasas superiores, la deuda estadounidense podría ofrecer un mayor potencial de valorización si las tasas largas retroceden y se produce una mejora en las perspectivas fiscales del país.

El análisis de Sardáns, por tanto, no se limita a determinar qué bonos pagan más, sino a identificar cuál ofrece una mejor relación entre precio, rendimiento y riesgo bajo las condiciones actuales del mercado.

Fuente: Revista Empresarial & Laboral
 

INFOBAE – ARGENTINA: Jornada financiera: pese al rebote diario, septiembre dejó pérdidas para las acciones argentinas y un salto del riesgo país

Fecha: 30 de Septiembre, 2026

INFOBAE – ARGENTINA: Jornada financiera: pese al rebote diario, septiembre dejó pérdidas para las acciones argentinas y un salto del riesgo país

Las acciones y los bonos argentinos terminaron negociados este miércoles con tendencia alcista, aunque el balance de septiembre apuntó a profundas caídas.

El índice S&P Merval de la Bolsa Comercio de Buenos Aires negoció al cierre con una suba de 1,3%, en los 2.819.323 puntos. En el último mes exhibió una caída de 7,1 por ciento. Medida en dólares la caída de septiembre fue de 8,6%, según la paridad del “contado con liqui”. Los ADR bancarios exhibieron las caídas más pronunciadas, entre 15% a 18% mensual en dólares.

Los bonos soberanos en dólares -Bonares y Globales- promediaron en la sesión una mejora del 0,5%, con un riesgo país que restó dos unidades para Argentina, en los 607 puntos básicos. Los títulos hard dollar recortaron un 5% mensual en sus precios, mientras que el indicador de JP Morgan avanzó 95 puntos, en un contexto de altas tasas de retorno en los bonos del Tesoro de EEUU, en el nivel más alto desde 2007.

En Wall Street los índices operaron con tendencia dispar. El panel tecnológico Nasdaq ganó 0,2%, pero el Dow Jones de Industriales perdió 0,9%, y el promedio S&P 500 retrocedió 0,3 por ciento. Entre los ADR y acciones de compañías que son negociados en dólares en el recinto neoyorquino hubo predominio de ganancias. Destacaron las subas de Banco Francés (+2,5%), Banco Supervielle (+2,4%) y Globant (+2,2%).

Pese a la ganancia de más de 1% para el petróleo crudo, YPF cedió 0,4%, a USD 50,16 por ADR, mientras que Vista Energy cedió 2 por ciento.

Los precios del crudo alcanzaron una fuerte alza mensual, ya que de las negociaciones entre Estados Unidos e Irán para poner fin a su conflicto siguieron estancadas y la escasez en los mercados de combustible respaldó los precios, pese a la recuperación de los suministros de crudo de Oriente Medio.

Los futuros del Brent para diciembre, ahora el contrato más operado, avanzaron 2,1%, a USD 98,18 el barril. El WTI (West Texas Intermediate) en Estados Unidos mejoró 1,3%, a USD 90,57 en las posiciones para noviembre.

El panel Nasdaq de Wall Street anotó una suba de 1,9% en septiembre, mientras que el Dow Jones de Industriales registró una pérdida mensual de 4,3 por ciento. El petróleo Brent obtuvo un alza mensual de 14%, el mayor avance desde julio, mientras que el WTI aumentó un 4 por ciento.

Ammiel Pardo, economista Senior de Aldazábal y Compañía, subrayó que “septiembre fue un mes negativo para los activos argentinos. El Merval registró una caída cercana al 7%, con el sector bancario liderando las bajas. Por su parte, en renta fija soberana, septiembre estuvo marcado por la suba de las tasas de interés a nivel internacional y por un contexto local que continúa generando prudencia entre los inversores, lo que impulsó un incremento en los rendimientos exigidos por el mercado. En este marco, las TIR (Tasas Internas de Retorno) de los bonos soberanos pasaron de niveles cercanos a 6,5% en el tramo corto y 9,3% en el tramo largo a fines de agosto, a 7,5% y 10,6%, respectivamente, hacia el cierre de septiembre”.

Jerónimo Bardin, Head Sales Trader en Balanz , detalló que “septiembre estuvo marcado por dos presiones simultáneas: por un lado, un contexto internacional más desafiante y, por el otro, señales locales de incertidumbre política y económica. El precio del petróleo por encima de los USD 100 por barril de manera casi sostenida durante todo el mes, el aumento de tasas por parte de la Reserva Federal de Estados Unidos y el consecuente menor apetito por riesgo afectaron a los activos emergentes. En Argentina, los datos de actividad y confianza en el Gobierno profundizaron la corrección”.

“Sin embargo, el contexto externo no explica por completo el desempeño argentino. El EMAE de julio registró una caída de 2,9% mensual desestacionalizado y de 1,4% interanual, con industria y comercio entre los principales aportes negativos. A esto se sumó una baja de 5,9% del Índice de Confianza en el Gobierno, medido por la Universidad Torcuato Di Tella, hasta 1,94 puntos. Estos factores podrían estar llevando al mercado a incorporar el escenario electoral de 2027 a los precios”, explicó Bardin.

“A diferencia del tono constructivo que logró rescatar Wall Street sobre el final, la plaza financiera local cerró septiembre golpeada por el endurecimiento del crédito internacional y las dudas locales sobre financiamiento y reservas”, consideró Mauricio Villacorta, estratega de Inversión de IOL.

Las bolsas internacionales continúan pendientes de la ola de ventas y caída de precios de los bonos del Tesoro de los EEUU. La rentabilidad del bono estadounidense a 30 años se disparó por encima del 5,62% anual, un máximo desde 2002, que compite con el desempeño de las acciones y a los activos emergentes.

“Es cierto que Estados Unidos tiene déficit, pero no puede sostener indefinidamente este nivel de tasas. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto, como lo hizo Clinton en los años 90, cuando se logró acomodar el déficit fiscal al crecimiento de la economía. Si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”, observó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.

En cuanto al dólar, un excepcional monto operado en el mercado de cambios, producto de mayores liquidaciones por comercio exterior e ingreso de divisas por la colocación de Obligaciones Negociables, permitió mantener la estabilidad de la cotización a lo largo de septiembres.

Este miércoles, el monto operado fue el más alto del año, por USD 1.033,6 millones, una firme oferta que habilitó una baja de cinco pesos o 0,3% para el dólar mayorista, a 1.517 pesos. Se trató de la tercera caída consecutiva para el tipo de cambio, que cerró septiembre con una leve suba de 8,50 pesos o 0,6 por ciento.

“Durante la jornada se registró un importante volumen de operaciones, que ya en las primeras horas superaba ampliamente lo operado habitualmente. La apertura resultó ser el máximo intradiario y, pasado el mediodía, la divisa continuó operando en equilibrio, descomprimiendo levemente”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.

“La operatoria se mostró controlada por el BCRA, ya que en esos niveles se observaron numerosas operaciones y por importantes montos”, añadió Merino. En cuanto al elevado nivel de la oferta, precisó que “septiembre superó en un 31% el volumen del mes anterior, acumulando USD 14.080 millones”, en 22 ruedas operativas, con un promedio diario de 640 millones de dólares.

El BCRA estableció un techo para su régimen de bandas cambiarias en los 1.919,40 pesos. El dólar mayorista quedó ahora a 402,40 pesos o 26,5% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), casi 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.

El dólar minorista restó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. A lo largo de septiembre la divisa al público ganó diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.539,87 para la venta y $1.486,11 para la compra.

El dólar blue permaneció invariable a $1.560 para la venta y anotó en el último mes una suba de solo cinco pesos o 0,3 por ciento.

El BCRA compró USD 160 millones en la rueda de contado, el monto diario más alto de septiembre y el 15,5% de la oferta spot. A lo largo del mes las compras oficiales de contado alcanzaron los USD 473 millones, la suma más baja de 2026.

Las reservas internacionales brutas cayeron en USD 1.392 millones, a USD 46.090 millones -el stock más bajo desde el 30 de junio- debido a movimientos técnicos de los bancos. estas de divisas regresarán a las cuentas del BCRA con el inicio de octubre.

Fuente: Infobae


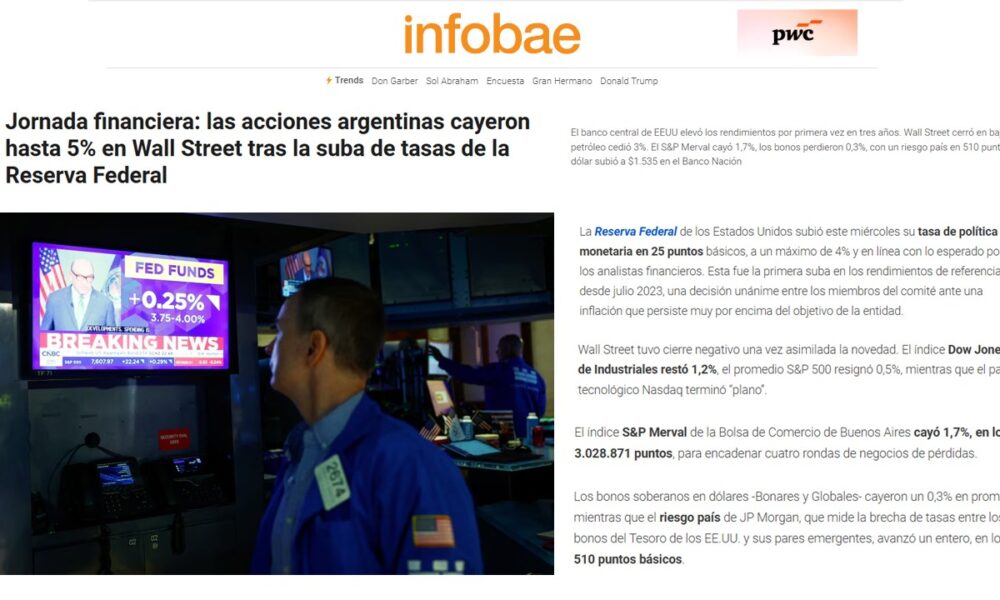
INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 5% en Wall Street tras la suba de tasas de la Reserva Federal

Fecha: 16 de Septiembre, 2026

INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 5% en Wall Street tras la suba de tasas de la Reserva Federal

La Reserva Federal de los Estados Unidos subió este miércoles su tasa de política monetaria en 25 puntos básicos, a un máximo de 4% y en línea con lo esperado por los analistas financieros. Esta fue la primera suba en los rendimientos de referencia desde julio 2023, una decisión unánime entre los miembros del comité ante una inflación que persiste muy por encima del objetivo de la entidad.

Wall Street tuvo cierre negativo una vez asimilada la novedad. El índice Dow Jones de Industriales restó 1,2%, el promedio S&P 500 resignó 0,5%, mientras que el panel tecnológico Nasdaq terminó “plano”.

El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 1,7%, en los 3.028.871 puntos, para encadenar cuatro rondas de negocios de pérdidas.

Los bonos soberanos en dólares -Bonares y Globales- cayeron un 0,3% en promedio, mientras que el riesgo país de JP Morgan, que mide la brecha de tasas entre los bonos del Tesoro de los EE.UU. y sus pares emergentes, avanzó un entero, en los 510 puntos básicos.

“La volatilidad se aceleró durante la conferencia de prensa cuando Kevin Warsh -presidente de la Fed- afirmó que la inflación ‘es demasiado alta y lo ha sido durante demasiado tiempo’, enfatizando que las condiciones financieras vigentes no resultaban suficientemente restrictivas”, observó Mauricio Villacorta, estratega de Inversión de IOL.

“Además de la decisión de tasa de política monetaria, uno de los temas centrales hoy era la actualización trimestral de los principales pronósticos económicos. Los miembros de la Fed revisaron hacia arriba las proyecciones de tasa de política monetaria a 4,1% en 2026 desde 3,8% -lo que supone una suba más de 25 puntos básicos en lo que queda del año- y 4,1% en 2027 -desde 3,6% en junio-, lo que muestra que no habría cortes en el próximo año”, detalló el equipo de Research de Balanz.

“La revisión en el sendero de política monetaria vino de un ajuste al alza en las proyecciones de crecimiento de 2026 y 2027 hacia 2,3% y 2,4%, desde 2,2% y 2,3% en junio, respectivamente. Para 2028 se sigue esperado un crecimiento de 2,2%, sin cambios respecto a junio”, añadieron desde Balanz.

“El sendero de tasas proyectado por el comité fue mayor tanto al de la reunión anterior como a las proyecciones del mercado. Esto implica que las tasas de referencia de la Reserva Federal no sólo podrían continuar subiendo, sino que además se mantendrán altas por más tiempo. Esto, sumado a la dinámica fiscal de los Estados Unidos, probablemente tendrá impacto sobre las tasas de largo, y si bien no necesariamente afectaría el riesgo país, sí podría aumentar el costo de financiamiento en una colocación internacional”, aportó el equipo de Research de Puente.

“¿Qué significa esto para Argentina? En primer lugar, implica un incremento en la tasa de interés que el país debe pagar por los repos y otros compromisos multilaterales a tasa variable. Además, encarece el costo de fondeo de nuevas emisiones de deuda en dólares, al elevarse la tasa base que debe pagar el gobierno”, subrayó Roberto Silva, analista de la Oficina de Inversiones de Cohen.

“Pese a la suba, la Fed retrasó un año su expectativa de convergencia al 2% de inflación, ahora proyectada para 2029. La decisión desafía la presión pública del presidente Trump para bajar tasas, y tensiona su relación con el chair Kevin Warsh”, señaló Alan Versalli, estratega de Cocos.

“En un discurso decididamente restrictivo, Warsh remarcó que la inflación continúa en niveles excesivamente altos de forma prolongada, enfatizando que el Comité eligió ‘eliminar una dosis de estímulo’ ante la solidez de la economía, mientras el mercado ya descuenta un 50% de probabilidad para un nuevo ajuste en octubre”, afirmó Laura Torres, directora de Inversiones de IMB Capital Quants.

“Para países como Argentina, una Fed que sube la tasa corta para enfriar la economía de Estados Unidos y anclar expectativas de inflación puede ser lo mejor que pasa: lo que importa para el financiamiento internacional no es tanto el overnight de Nueva York, sino las tasas a 10, 20 y 30 años. Si esto ayuda a que esas referencias bajen o se estabilicen, el costo de capital para emergentes mejora”, expresó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.

Los precios del crudo cayeron 3%, ya que las noticias de que Arabia Saudita está ofreciendo cargamentos adicionales a través de Omán aliviaron las preocupaciones sobre la magnitud de las interrupciones en el suministro de Oriente Medio, mientras que los precios del gasóleo en Europa se mantenían cerca de un máximo histórico.

Los futuros del crudo Brent del Mar del Norte cedieron 3%, a USD 105,50 el barril con entrega en noviembre, El crudo ligero de Texas cayó 3,7%, a USD 102 el barril para entregar en octubre.

Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se observó una caída en las cotizaciones de títulos vinculados a la producción de energía, ante el retroceso del crudo. El ADR de YPF cedió 5,2%, a USD 54,60, mientras que Vista Energy cayó también 5,2% y Pampa Energía, un 3 por ciento. También se hundieron Bioceres (-4,6%) y Globant (-4,3%).

Rebotó el dólar

Con un monto de operaciones que se moderó a USD 539 millones en el segmento de contado -unos USD 300 millones menos que el martes-, el dólar mayorista rebotó siete pesos o 0,5%, a $1.513,50, para interrumpir una racha de cuatro bajas seguidas.

“Faltando una hora para el cierre, la demanda se impuso y comenzó a empujar gradualmente la cotización al alza. La primera resistencia se ubicó en $1.510, nivel que logró quebrar después de las 14:30, para acomodarse en la zona de $1.513/$1.514, donde se mantuvo firme hasta cerrar en $1.513,50, alcanzando nuevamente el máximo del mes, registrado también el 9 de septiembre”, comentó Nicolás Merino, operador de ABC Mercado de Cambios.

El dólar mayorista anota una suba marginal de cinco pesos o 0,3% en septiembre, a la vez que en lo que transcurrió de 2026 la ganancia sumó 58,5 peos o 4 por ciento.

El BCRA elevó el techo de su régimen de bandas cambiarias a los 1.900,87 pesos. Así, el tipo de cambio oficial quedó a 387,37 pesos o 25,6% de ese límite de flotación administrada.

El dólar al público ganó cinco pesos o 0,3%, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.531,56 para la venta y $1.480,07 para la compra.

El dólar blue continuó sin variantes, a 1.560 pesos.

En la plaza de dólar futuro todos los contratos estuvieron negociados con alzas en un rango de 0,1% a 0,4%, en un marco de negocios que totalizaron el equivalente en pesos a USD 1.697,7 millones, según consignó A3 Mercados. Las posiciones más negociadas, para fin de septiembre, subieron 3,50 pesos (+0,2%), a 1.523 pesos.

El Banco Central compró USD 9 millones en el mercado spot -el 1,7% de la oferta privada- y las reservas internacionales brutas de la entidad aumentaron en USD 47 millones, a 50.000 millones de dólares.

Fuente: Infobae


IPROFESIONAL – ARGENTINA: CEDEARs ideales para invertir en el mercado inmobiliario de EE.UU. y obtener una renta

Fecha: 15 de Septiembre, 2026

IPROFESIONAL – ARGENTINA: CEDEARs ideales para invertir en el mercado inmobiliario de EE.UU. y obtener una renta

Para el inversor argentino, la inversión en bienes raíces representa históricamente el refugio de valor por excelencia. La cultura de “resguardar el capital en ladrillos” ha atravesado generaciones como una respuesta defensiva ante la volatilidad económica y la constante devaluación de la moneda local. Sin embargo, la adquisición de una propiedad física tradicional conlleva barreras estructurales complejas: requiere desembolsos iniciales de capital sumamente elevados, implica lidiar con la marcada iliquidez del mercado inmobiliario y exige asumir la carga operativa del mantenimiento, la gestión de inquilinos y el pago de impuestos locales.

Frente a esta dinámica, el mercado de capitales argentino ofrece una alternativa moderna que permite combinar la solidez del sector inmobiliario con las ventajas del mercado financiero global: los Certificados de Depósito Argentinos (CEDEARs) basados en los denominados REITs. En la actualidad, existen varios instrumentos financieros diseñados para exponerse de manera directa al mercado inmobiliario de los Estados Unidos desde la cuenta de inversión local, en pesos o dólares, y con disponibilidad inmediata de fondos.

REITs: invertir en real estate a escala global

Los REITs, sigla de Real Estate Investment Trust, son vehículos de inversión inmobiliaria. No se parecen necesariamente a la idea local de comprar un departamento en pozo. En muchos casos son grandes compañías que poseen, administran y alquilan miles de propiedades o instalaciones especializadas.

Los REITs son empresas que cotizan en bolsa y que poseen, gestionan o financian bienes inmuebles que generan ingresos mediante alquileres. Creados en EE. UU. en los años 60, su atractivo radica en una característica legal fundamental: para mantener su estatus fiscal preferencial, están obligados a distribuir al menos el 90% de sus ganancias imponibles entre sus accionistas en forma de dividendos. Esto los convierte en una fuente potente de renta pasiva.

Distribución periódica de dividendos en dólares: por lo general estos fondos abonan dividendos con frecuencia trimestral. Cuando la compañía paga estas utilidades en Wall Street, el titular del CEDEAR en Argentina recibe automáticamente en su cuenta de inversión local la proporción correspondiente de los dividendos acreditados en dólares cable (USD), previo descuento de las retenciones impositivas en origen por parte de la IRS de EE. UU. y el costo operativo del depósito centralizado.

Mariano Sardáns, CEO de FDI, subraya que los REITs “democratizan el acceso a activos inmobiliarios comerciales de primer nivel que de otro modo serían inalcanzables”. Ya no es necesario comprar una propiedad completa en Miami; a través de los REITs, se invierte en carteras diversificadas de logística, centros comerciales o infraestructura, recibiendo una renta periódica en dólares.

Recientemente comenzaron a cotizar en la Bolsa de Buenos Aires dos nuevos CEDEARs que incluyen dos REITs muy distintos entre sí:

Welltower, (WELL): está enfocada en propiedades destinadas a la salud y a adultos mayores, incluyendo residencias y espacios con servicios adaptados para ese segmento. Su comportamiento de los últimos años mostró una tendencia muy consistente, con una suba fuerte y pocos sobresaltos.

Prologis, (PLD): se especializa en grandes centros logísticos y galpones para compañías como Amazon, Walmart y FedEx. Es un negocio ligado al comercio electrónico, la distribución y la infraestructura física que sostiene el movimiento de mercadería global.

Estos se suman a los que ya vienen operando en el mercado local, cuyos principales atractivos son los siguientes:

Diversificación total: El ETF Vanguard Real Estate (CEDEAR: VNQ) es ideal para quienes buscan exposición amplia. Invierte en más de 160 REITs, abarcando desde centros comerciales y data centers hasta torres de telefonía celular, ofreciendo una visión integral del sector.

Renta mensual constante: Realty Income Corporation (CEDEAR: O), conocida como “The Monthly Dividend Company”, es la elección predilecta para inversores enfocados en un flujo de caja predecible. Posee miles de propiedades comerciales alquiladas a largo plazo a inquilinos corporativos de primer nivel, pagando dividendos en dólares mensualmente.

Infraestructura y crecimiento: American Tower (CEDEAR: AMT) se centra en la infraestructura de telecomunicaciones. Con decenas de miles de torres de comunicación, combina el negocio inmobiliario tradicional con el crecimiento de la conectividad, el despliegue 5G y el consumo masivo de datos.

Desarrollo y servicios: Para aquellos interesados en la construcción, venta y gestión, existen alternativas como D.R. Horton (DHI), uno de los mayores constructores de viviendas de EE. UU., o CBRE Group (CBRE), líder global en servicios inmobiliarios comerciales y gestión de inversiones.

A diferencia de la compra de una acción de una única constructora o desarrolladora, estos CEDEARs no dependen de la suerte operacional de una sola compañía. Se trata de fondos diversificados que reúnen en su cartera un número muy importante de fideicomisos de inversión en bienes raíces.

Mecánica de funcionamiento y acceso local

  • Operativa simplificada: El inversor argentino puede adquirir un CEDEAR utilizando pesos o dólares desde cualquier cuenta comitente en un broker o Agente de Liquidación y Compensación (ALYC) regulado por la Comisión Nacional de Valores (CNV).
  • Cobertura ante el tipo de cambio: Dado que representa un activo que cotiza en dólares en Wall Street (NYSE Arca), su cotización en pesos en la plaza local se ajusta automáticamente según la evolución del tipo de cambio financiero, conocido como Dólar Contado con Liquidación (CCL). Esto le otorga una doble capa de cobertura: protección ante la devaluación del peso y exposición a activos reales de Estados Unidos.
  • Copropiedad de activos reales: Al incorporar un CEDEAR de estas características al portafolio, el inversor pasa a poseer una porción proporcional de una vasta red de propiedades comerciales, logísticas, residenciales e industriales distribuidas a lo largo del territorio estadounidense.

Rendimiento y desempeño en el mercado

El desempeño del sector de los REITs se encuentra estrechamente vinculado al ciclo económico y a la política monetaria de la Reserva Federal de Estados Unidos (Fed). La evolución de las tasas de interés condiciona tanto el costo de financiamiento de estas corporaciones para desarrollar o adquirir propiedades como la tasa de descuento que aplica el mercado sobre sus flujos de fondos futuros.

Tras el ciclo de ajuste monetario iniciado por la Reserva Federal para contener la inflación global —que elevó el costo del crédito y afectó la valuación bursátil de los activos inmobiliarios durante 2022 y 2023—, el sector comenzó a experimentar una etapa de estabilización y recuperación paulatinamente sustentada en la relajación de las condiciones financieras.

La expectativa de estabilización o descenso en las tasas de interés de referencia suele actuar como un catalizador positivo para el Real Estate. Por un lado, reduce la presión sobre los costos financieros de las compañías; por otro, vuelve más atractivos sus dividendos periódicos en comparación con las rendimientos que ofrecen los instrumentos de renta fija tradicionales.

La visión de los grandes inversores sobre los bienes raíces

La inversión inmobiliaria ha sido históricamente el pilar sobre el cual se construyeron algunas de las mayores fortunas del mundo. El magnate petrolero John D. Rockefeller solía afirmar que “las mayores fortunas de Estados Unidos han sido hechas gracias a la posesión de tierras”.

El educador financiero y autor de Padre Rico, Padre Pobre, Robert Kiyosaki, insiste frecuentemente en la diferencia entre buscar plusvalía inmediata y construir un flujo recurrente de fondos: “El objetivo de invertir en bienes raíces no es solo comprar una propiedad para revenderla más cara, sino adquirir activos que generen un flujo de caja constante mes a mes sin importar las fluctuaciones de corto plazo del mercado.” Pero a pesar de sus múltiples atributos, la inversión en este tipo de instrumentos financieros implica riesgos que todo inversor debe ponderar en su análisis:

1. Tasas de interés elevadas: Si la inflación en Estados Unidos se muestra persistente y obliga a la Fed a mantener las tasas altas por más tiempo, las valuaciones de las propiedades y la rentabilidad de los REITs pueden verse afectadas por mayores costos de financiamiento.

2. Desempeño del ciclo económico: Una desaceleración en la actividad comercial o del consumo minorista en Estados Unidos puede elevar la tasa de vacancia en ciertos segmentos, como oficinas o espacios comerciales tradicionales.

3. Flotación del Contado con liquidación: El valor expresado en pesos del CEDEAR variará no solo por la cotización del ETF en Wall Street, sino también por las oscilaciones diarias del Dólar CCL en la bolsa local.

Fuente: Iprofesional


Vender basura, cobrar bono, mirar para otro lado.

Lo que ‘Margin Call’ mostró sobre los conflictos de interés en Wall Street -y que se repite todos los días.

Un banco de inversión descubre de noche que la cartera de hipotecas que tiene en el balance ya no vale nada. Están, técnicamente, quebrados. La solución que elige la cúpula no es asumir la pérdida: es vender toda esa cartera tóxica al día siguiente, antes de que el resto del mercado se entere.

El jefe de piso les da la orden a sus traders con una frase que lo dice todo: “si hace falta, que se lo vendan a su propia madre”.

La película nunca nombra al banco. Es ficticio a propósito -el director, J.C. Chandor, dijo que quiso que fuera una mirada conceptual, no la acusación a una sola firma. Pero las señales apuntan casi todas al mismo lugar: la escribió en los días posteriores a la quiebra de Lehman Brothers, en septiembre de 2008 -la más grande de la historia de EE.UU.-, y el CEO del banco en la ficción se llama John Tuld, una combinación fonética entre Dick Fuld (CEO real de Lehman) y John Thain (CEO de Merrill Lynch, rescatado por Bank of America esos mismos días). El propio guión circuló en Hollywood con el título “las últimas 24 horas de Lehman Brothers”. Así que, aunque técnicamente es una firma inventada, todo el mundo la lee como Lehman con capas de Bear Stearns y Merrill Lynch encima: los tres bancos que no llegaron vivos al invierno de 2008.

Y ahí está el punto que sirve para el mundo real, más allá de la anécdota histórica. La orden de Sam Rogers no es mientan sobre el producto. Es más sutil y por eso es peor: es vendan lo que ya saben que no vale nada, a quien sea, porque hoy el trabajo de ustedes es vender, no cuidar a quien les compra.

Sí, ya lo estás pensando: cuando ganar vale más que el cliente.

Esa frase es la versión extrema y honesta de algo que pasa todos los días, a mucha menor escala, en cualquier banco o asesoría que cobra por colocar productos: cuando el ingreso del asesor depende de la venta y no del resultado del cliente, en algún momento esos dos intereses van a chocar. Y cuando chocan, SIEMPRE gana el que paga el sueldo, no el que pone la plata.

Hay una pregunta que separa a un asesor de un vendedor, y que nadie hace: ¿le recomendarías esto mismo a tu propia madre, si no cobraras nada por recomendarlo?

En la película esa pregunta para el “asesor” tiene una sola respuesta posible, porque hay un jefe, un bono y un reloj corriendo antes de que abra el mercado.

En la vida real nadie obliga al asesor a nada, lo cual es peor: significa que cada vez que un asesor elige el producto que más le pagan a él por sobre el que más te conviene a vos, no lo hace bajo presión de Wall Street en llamas. Lo está haciendo un martes cualquiera, porque el sistema se lo permite y nadie se lo pregunta.

Hizo falta que el mundo financiero colapsara para que existiera esta escena. Pero no era necesario. Todos los días, en algún escritorio, alguien decide si te trata como cliente o como una transacción más para ganar dinero.

Ahí adentro no hay reglas que valgan más que la comisión del día: ES UN VALE TODO.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Conocer más acerca de nuestra Filosofía.

MERCADO – ARGENTINA: Planificación patrimonial: por qué prever la administración de bienes antes de la herencia

Fecha: 7 de Septiembre, 2026

MERCADO – ARGENTINA: Planificación patrimonial: por qué prever la administración de bienes antes de la herencia

La planificación patrimonial suele asociarse a una única pregunta: cómo se repartirá la herencia cuando la persona ya no esté. Sin embargo, existe un escenario más cercano y probable que, en muchos casos, queda fuera del análisis: el período previo en el que alguien puede seguir con vida, pero ya no estar en condiciones de administrar sus bienes por limitaciones físicas, cognitivas o por la combinación de ambas.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, ubicó ese tramo como un riesgo operativo con impacto directo sobre la vida cotidiana y la continuidad de decisiones económicas. “Antes de morir, posiblemente pasemos un tiempo —días, meses o incluso años— en el que no podamos manejarnos solos”, dijo Sardáns. Y agregó: “Y nadie puede predecir cuánto va a durar esta situación”.

Cuando el dinero deja de fluir

El problema, en ese contexto, no se limita a la transmisión de activos. La falta de preparación previa puede derivar en una interrupción del funcionamiento cotidiano. Si el proceso no está preparado y bien planificado, el dinero deja de fluir, con consecuencias que exceden lo estrictamente financiero.

La parálisis puede alcanzar a las cuentas personales, tratamientos médicos y empresas. En términos prácticos, puede afectar desde el pago de servicios y consumos básicos —luz, gas y comida— hasta gastos vinculados al cuidado, como enfermeras y medicamentos. A la vez, quedan comprometidas gestiones que suelen requerir intervención directa o decisiones en tiempo y forma.

En esa lista aparecen la administración de inversiones, el cobro de alquileres, el pago de impuestos y el manejo de sociedades. El punto central es que estas trabas pueden presentarse mientras la persona sigue con vida, en un período cuya duración resulta incierta.

La pregunta que cambia el enfoque

Desde esta perspectiva, Sardáns planteó que el eje no debería concentrarse solamente en qué hacer para cuando la persona ya no esté. Propuso, en cambio, una pregunta previa orientada a la continuidad: “¿Está nuestro patrimonio preparado para que todo siga funcionando CUANDO YA NO PODAMOS administrarlo?”.

Ese enfoque abre definiciones concretas sobre la arquitectura del patrimonio: cómo se estructuran los activos, quién tiene acceso a las cuentas, cómo se designan representantes y qué mecanismos de continuidad existen. En ese marco, una planificación que solo contempla la muerte puede dejar desprotegida una etapa que, en la práctica, la mayoría de las personas atravesará.

Fuente: Mercado


NBS – ARGENTINA: Mariano Sardans: “La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande”

Fecha: 27 de Agosto, 2026

NBS – ARGENTINA: Mariano Sardans: “La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande”

El boom del RIGI muestra una diferencia clara entre anuncios y lo que ya está aprobado. Hoy hay más de 133.000 millones de dólares en proyectos presentados entre aprobados y en evaluación, de los cuales la energía concentra el 64% del total —unos 85.000 millones— y la minería aporta cerca de 46.000 millones», menciona.

Sardans aclara que «de ese universo, se aprobaron alrededor de 20 proyectos por unos 43.000 millones y medio de dólares, que generan unos 55.000 empleos entre directos e indirectos. Eso representa solo el 22% de lo presentado que ya tiene luz verde».

Entre los proyectos ya aprobados figuran Los Azules con 2.672 millones de dólares, Rincón de Rio Tinto con 2.724 millones, y más recientemente San Jorge con 891 millones y la expansión de Cauchari Olaroz. En energía, el oleoducto Vaca Muerta Sur de YPF ya está aprobado con 3.000 millones de dólares de inversión y lleva más del 50% de avance, con operación prevista para 2027.

A su vez, la guerra en Medio Oriente viene potenciando a los hidrocarburos locales: «Cuando el conflicto comenzó a escalar supe que el petróleo es el rey en este escenario, es el shock primario y el que dispara la inflación y las tasas. Es ese momento anticipaba que un Brent sostenido por encima de 120/150 dólares generaría un efecto dominó: inflación estanflacionaria, bancos centrales sin margen para bajar tasas y economías frenándose. Lo que no era tan evidente entonces era que ese mismo shock iba a ser hoy una buena noticia para la Argentina».

Respecto a este punto, Sardans explica que «a mediados de julio Fitch Ratings lo confirmó con números: subió la calificación soberana del país de CCC+ a B-, y destacó explícitamente que Argentina se consolidó como exportador neto de energía, lo que la hace más resiliente frente a la crisis global. El superávit comercial del primer trimestre de 2026 llegó a 5.500 millones de dólares, contra 1.100 millones de un año atrás».

En este escenario, Vaca Muerta produce a costos de entre 36 y 45 dólares el barril, muy por debajo del precio actual. «Con el oleoducto VMOS listo a fin de 2026 y el RIGI atrayendo inversión, el país proyecta un superávit energético récord de entre 10.000 y 14.000 millones de dólares este año. Argentina, que históricamente era víctima de los shocks petroleros, esta vez está del otro lado. El petróleo caro que castiga al mundo es, para nuestro país, el principal argumento detrás de su mejor calificación crediticia en años.»

Sardans destaca que «hay mucho interés en el país, sobre todo de petroleras y mineras, pero el resto sigue en carpeta. Aunque el verdadero flujo de dólares y obras en marcha todavía está arrancando. La brecha entre lo presentado y lo que ya está en construcción sigue siendo grande».

Fuente: NBS


Callarse también es proteger tu patrimonio.

Todos acumulamos rastros, decisiones, movimientos patrimoniales, conversaciones, que hoy parecen inofensivos porque la relación con quien los conoce es de confianza.

Un buen asesor puede estructurar vehículos legales que protejan el anonimato y la confidencialidad de un patrimonio. Pero ningún fideicomiso, ninguna sociedad, ningún esquema legal te protege de tu propia boca.

La exposición no viene del vehículo, viene de lo que uno cuenta de más, frente a quien hoy es de confianza y mañana puede ser la contraparte de un juicio (EX pareja, yerno/nuera, socio, etc.). Ahí, todo lo que dijiste se vuelve evidencia.

No existe estructura legal que te resguarde de una revelación que hiciste vos mismo. Parte de proteger un patrimonio es saber estructurarlo correctamente e invertir bien. La otra parte, la que nadie enseña, es simplemente saber callarse.


Espero te sirva.

Mariano Sardáns

CEO de FDI

Conocer más acerca de nuestra Filosofía.

EL CRONISTA – ARGENTINA: Un dato clave que llega desde Estados Unidos puede traer alivio a la Argentina

Fecha: 13 de Agosto, 2026

EL CRONISTA – ARGENTINA: Un dato clave que llega desde Estados Unidos puede traer alivio a la Argentina

El dato de inflación de Estados Unidos correspondiente a julio trajo alivio a los mercados y modificó las expectativas sobre el próximo movimiento de la Reserva Federal.

El IPC subyacente avanzó 0,2% mensual, por debajo del nivel de 0,25% que el mercado consideraba como referencia para evaluar una eventual nueva suba de tasas, mientras que la inflación general se ubicó en 0,1% mensual.

Activos argentinos

Para los activos argentinos, una menor presión sobre las tasas estadounidenses representa en principio una señal favorable, especialmente después del fuerte castigo que sufrieron los papeles locales.

Esto puede ayudar a la Fed a mantener sin cambios las tasas de interés, lo cual es clave que no la suba para los países emergentes, para evitar que los inversores hagan el famoso fly to quality y se vayan de activos domésticos hacia los más conservadores, como la tasa de la Fed.

Beneficiados

“Los países exportadores como Argentina, se benefician con esta medida porque suben los commodities y entran más dólares, pero a su vez la economía se hace más cara en dólares. Se fortalecen las monedas alternativas al dólar”, expresó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.

Lo cierto es que el dato de inflación de Estados Unidos llegó pocos días después de un informe de empleo más débil de lo esperado, que había incrementado las dudas sobre la fortaleza de la economía estadounidense y elevado la incertidumbre de cara a la próxima reunión de la Fed.

 Tasa de la Fed

En ese contexto, el IPC era una de las principales variables que los inversores esperaban para determinar si la Fed tendría que mantener una postura más restrictiva.

“Antes del anuncio, el nivel de referencia para el IPC subyacente era del 0,25%: si se superaba, lo más probable era que la Fed tuviera que tomar medidas ; si era inferior, podía mantenerse paciente. Finalmente, el IPC subyacente de julio se situó en el 0,22%“, explicó John Kerschner, gestor de carteras de Janus Henderson.

En términos interanuales, la inflación subyacente se ubicó en 2,5%, pero no muestra una reaceleración de las presiones inflacionarias.

Presiones

La combinación de una inflación que no volvió a acelerarse y señales de enfriamiento en el mercado laboral redujo la presión sobre la Fed de cara a su reunión de septiembre.

Las expectativas del mercado, que antes del último informe de empleo llegaron a asignar una probabilidad cercana al 100% a una suba de tasas, ahora la ubican por debajo del 40%.

“En general, estos datos son una noticia positiva para los mercados. Los precios de los bonos subieron a lo largo de la curva y las probabilidades de una suba de tasas por parte de la Fed en septiembre bajaron por debajo del 40% “, destacó Kerschner.

Fuente: El Cronista


LA NACIÓN – ARGENTINA: Mercados argentinos relajan posturas por noticias desde Oriente Medio

Fecha: 4 de Agosto, 2026

LA NACIÓN – ARGENTINA: Mercados argentinos relajan posturas por noticias desde Oriente Medio

El mercado financiero de Argentina mejoraba su liquidez de negocios el martes al relajarse parcialmente las tensiones geopolíticas en Oriente Medio, ‌con impacto directo en una mejora del riesgo país.

Este indicador del banco estadounidense JP.Morgan ‌cedía a 410 puntos básicos hacia las 1425 GMT, luego de marcar 450 unidades la semana pasada por las ​agresiones entre Estados Unidos e Irán con efecto sobre el estrecho de Ormuz.

Los precios del crudo se desplomaban cerca de un 4% a nivel global, a mínimos de tres semanas, tras declaraciones de Qatar y del secretario del Tesoro de Estados Unidos, Scott Bessent, que avivaron las esperanzas de ‌una solución diplomática al conflicto ⁠bélico, lo que mejoraría el flujo en el transporte de energía.

“El giro diplomático con Irán derrumba al petróleo e impulsa a las acciones. La caída ⁠del crudo moderó las expectativas inflacionarias y los rendimientos del Tesoro, mientras las grandes tecnológicas lideraron el avance de las bolsas en el mundo”, comentó el agente de liquidación y compensación Cohen.

La deuda ​soberana ​cotizada en la plaza extrabursátil avanzaba un tranquilo 0,1% ​promedio, con interés particular sobre los ‘Globales’, ‌mientras que el índice accionario S&P Merval porteño perdía un 1,3% por selectivas y esperadas toma de utilidades.

Este martes entra en vigencia el llamado ‘split’ de la petrolera estatal YPF, un proceso por el que la compañía divide el precio de sus acciones en una relación de 10 a 1 para hacer más accesibles las transacciones en el mercado de capitales.

El peso mayorista ‌cedía un 0,23% a 1.498 por dólar, contra una ​apertura en su zona de mínimo histórico de 1.500 ​unidades e intervención diaria del banco central (BCRA) ​con la compra de divisas a favor de sus reservas.

Tras la decisión ‌de la Reserva Federal estadounidense (Fed) de mantener ​sin cambios las tasas ​de interés, Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI, celebró la medida a favor de los mercados de Latinoamérica.

“Los países exportadores como Argentina, se benefician con ​esta medida porque suben los ‘commodities’ ‌y entran más dólares, pero a su vez la economía se hace más ​cara en dólares. Se fortalecen las monedas alternativas al dólar”, expresó Sardáns.

Fuente: La Nación


Scroll to top