
News & Press
Follow our blog and stay up to date.
Iprofesional: Un nuevo test para la credibilidad del Banco Central: hay vencimiento récord de Lebacs en plena crisis por la inflación.
Fecha: 17 de abril, 2018
Iprofesional: Un nuevo test para la credibilidad del Banco Central: hay vencimiento récord de Lebacs en plena crisis por la inflación.
Comentarios de: Mariano Sardáns
Tal cual sucede a esta altura de cada mes, la atención de los inversores se concretará en la nueva licitación de Lebac que realizará el Banco Central este martes.
La novedad, en este caso es que afrontará un vencimiento en torno de los $586.616 millones, y los interrogantes pasan por saber cuál será el porcentaje total que se renovará y cuál será la tasa de corte.
La importancia del monto en juego no es menor ya que representa una cifra equivalente a alrededor del 46% del stock de este tipo de títulos y el 58% del total de la base monetaria.
Otro dato distintivo de la licitación es que el Banco Central emitirá Lebacs con vencimiento en los próximos cinco meses.
Para Matías Roig, Director de Portfolio Personal, “la próxima licitación de Lebacstiene una diferencia con respecto a las anteriores; el BCRA va a emitir letras con vencimiento en los próximos 150 días, y quita la posibilidad de licitar letras a siete y nueves meses como lo venía haciendo”.
“Nosotros creemos que el cambio es para enfocarse en aquellos plazos que muestran una liquidez suficiente, y además, para otorgarle al Tesoro espacio para que pueda seguir financiándose a través de letras en pesos (Letes) a un mayor plazo”, afirma Roig.Por otra parte, el mercado estará atento a la decisión que tome la autoridad monetaria respecto a la tasa de interés. Cabe recordar que en la licitación anterior el Banco Central la redujo en 25 puntos básicos, desde 26,75 a 26,50%,en un contexto en el que la entidad monetaria renovó alrededor del 86% del total de vencimientos previstos para esa fecha.
El antecedente más cercano sobre este tema se registró la semana pasada cuando el Banco Central decidió mantener la tasa de interés de referencia -medida a través del corredor de pases a siete días- en 27,25 por ciento.
A partir de este dato puntual, el consenso del mercado sostiene que no cabe esperar cambios en el porcentaje de corte, más aún luego de conocerse que elIPC de marzo fue de 2,3%, según lo informara el jueves pasado el Indec.
En todo caso, la cuestión es que con este dato sobre la mesa, el acumulado de estos tres meses ya representa una parte sustancial de la meta fijada en el 15%, por lo que las previsiones para todo el año de los analistas privados se van alejando cada vez más de la misma.
Si bien el organismo que conduce Federico Sturzenegger minimizó la magnitud del índice, el Comité de Política Económica argumentó que mantuvo la tasa de política monetaria ante la presunción de que la inflación núcleo de abril “se mantendrá en registros elevados“, por lo que se llegaría a un acumulado de casi9% para los primeros cuatro meses del corriente año.
“Actualmente, la curva de rendimientos se mantiene invertida con tasas que van del 26.3% al 25.5%, para plazos de entre 33 y 188 días. Sin embargo, la pendiente se ha ido aplanando en el último tiempo, convalidando las expectativas de inflación para los próximos meses”, agregó el ejecutivo.
¿Qué son las Lebac? Cabe recordar que las Letras del Banco Central son títulos de deuda que se licitan el tercer martes de cada mes, con el objetivo de absorber pesos del mercado financiero.
Si bien al momento de la licitación se desconoce la tasa exacta que va a recibir un inversor, ya que la misma surge de las ofertas que se reciben, habitualmente se toma como referencia el rendimiento pactado en el llamado anterior o el que se negocia en el mercado secundario.
¿Conviene invertir en Lebacs? Para los analistas la respuesta es clara y positiva, al menos en un escenario como el actual, en el que el dólar se mantiene relativamente estable debido a las sucesivas intervenciones del Banco Central. Es por ello que recomiendan apuntar al “carry trade” e invertir en Lebac.
“Seguimos viendo atractivo en las posiciones en pesos para los próximos dos o tres meses. Después, muy posiblemente, haya que revisar la estrategia de nuevo”, indicó Pablo Castagna, director de Portfolio Personal.
En términos similares se pronunciaron los economistas de la consultora Delphos Investment al afirmar que “el carry trade ofrecido por las Lebacs cortas y bonos en pesos más CER continúa dominando“.
A lo anterior agregan que “creemos que el interés por estos instrumentos se mantendría en el corto plazo, pero lo que hay que resaltar es que la Lebac no le pelea al dólar, sino a la inflación. Se trata de un título emitido por el Banco Central que lo que busca, supuestamente, es darle al ahorrista un instrumento para proteger sus ahorros en pesos de la erosión que le produce la inflación”, indicó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.
“En los últimos 18 meses la Lebac acumuló una tasa de casi 4,5 puntos porcentuales por encima de la inflación (37% versus 32,6%, en tanto que si se reduce el plazo a 12 meses, terminó pagando exactamente 5 puntos porcentuales más”, apuntó,
“La estrategia de largo es ganarle a la inflación y ésta nunca se debe ver afectada por eventos de corto, como en este caso es la suba o la baja del dólar”, puntualizó el ejecutivo de FDI.
En cuanto a cuál es el tipo de inversor que se siente más cómodo con estas Letras, sin dudas se trata de aquel que no está dispuesto a asumir gran riesgo en su objetivo de obtener cierta rentabilidad.
Un factor que puede jugar en contra
La entrada en vigencia de la Resolución General 4227 de la AFIP por la cual se comenzará percibir el impuesto a la Renta Financiera para No Residentes desde el próximo 25 de abril puede incidir negativamente en el monto a ofertar en la licitación.
Ello es debido a que según la resolución, toda inversión cuya ganancia se efectivice desde ese día quedará alcanzada, incluyendo la que se concretará con este llamado. El dato no es menor ya que según algunas estimaciones privadas, cerca del 8% del stock actual estaría en manos de extranjeros.La forma de pagar y los montos del impuesto dependerán del domicilio del inversor, ya sea en una jurisdicción cooperante, es decir que tiene acuerdo de intercambio de información, o no cooperante. Además existe un tratamiento diferencial en caso de que se trate de entidades financieras o de sociedades comerciales no financieras.También se gravarán con diferentes alícuotas el rendimiento del bono por un lado y la renta que se obtenga por su compra venta o por el rescate.
En cuanto a los montos a abonar, cuando se trate de una entidad financiera de una jurisdicción cooperante la alícuota por los intereses será del 5% nominal, pero la efectiva será del 2,5%. Por el rescate de los bonos el inversor deberá pagar una nominal del 5%, pero la efectiva será del 4,5%.
Para una entidad no financiera en un país cooperante, como puede ser una sociedad en Uruguay, la tasa nominal para intereses y el rescate será de 5%, pero en el segundo caso la efectiva será del 4,5%.
En tanto que cuando se trate de una entidad financiera del exterior de una jurisdicción no cooperante, la tasa nominal será del 15%, pero la efectiva será del 13,5%, ya sea por los intereses o el rescate.
En el caso de sociedades en jurisdicciones sin acuerdo la tasa nominal será del 35% tanto para intereses como para el rescate, pero en el segunda opción la efectiva será del 31,5% de alícuota efectiva.
Las diferencias entre tasas nominales y la que realmente se van a pagar se debe a que se asume que no toda la ganancia obtenida por el inversor es en jurisdicción local, y que parte corresponde al exterior.
 Descarga la nota
Lea la nota original desde aquí

EL CRONISTA: Contratistas de obra pública saldrán a financiarse a través del mercado.
Fecha: 17 de abril, 2018
EL CRONISTA: Contratistas de obra pública saldrán a financiarse a través del mercado.
Comentarios de: Juan Cruz Acosta Güemes
Si bien todos los diarios hablan de PPP (abreviación de Participación Público Privada), la sigla a tener en cuenta por la City es la de TPI. Se trata de un instrumento de pago: son certificados que emite el fideicomiso del PPP que se entregan al contratista que hace la obra, que saldrán a securitizarlos (descargarlos) en el mercado de capitales. `Es como un empaquetamiento o securitización de los TPI a los contratistas. Con eso se estructuran los bonos de proyecto que se colocan en el mercado. Será un instrumento adicional de inversión, porque los certificados que emite el fideicomiso del PPP se entregan a los contratistas que hacen las obras, que se financiarán en los mercados`, explican fuentes al tanto de la letra chica.
Por lo tanto, ellos emitirán un bono de proyecto (project bond) que está respaldado con los certificados de inversión que emite el fideicomiso, que serán colocados en los mercados de capitales internacionales. Como de tratará de montos de gran magnitud (u$s 11.000 millones por corredor vial), el mercado local es muy chico, por lo que saldrán a financiarse en los Estados Unidos, aunque simbólicamente una pequeña parte se podrá absorber en la plaza doméstica.
En rigor, la Comisión Nacional de Valores (CNV) puso en marcha una consulta no vinculante que terminó el viernes, invitando a los interesados a brindar sus comentarios y propuestas sobre los `project bonds`, un instrumento que genera mucho interés en el mercado, que será aprobado el mes próximo por el regulador.
Se trata de bonos que buscan financiar proyectos (generalmente de infraestructura, aunque el regulador permite darle un alcance más amplio), por lo que para los PPP son fundamentales, ya que generarán un determinado flujo de fondos que garantiza el pago del título emitido. También se permiten emisiones para el refinanciamiento de proyectos.
Como aplicación concreta de su facultad de establecer regímenes diferenciados de autorización de oferta pública, la CNV toma como base el marco para la emisión de obligaciones negociables y le agrega requisitos y tratamientos adicionales para bonos de proyecto. Debe tratarse siempre de emisión de obligaciones negociables, por lo cual hay que cumplir con el régimen general de solicitud de oferta pública.
De hecho, la CNV menciona estar alineándose con la política del Estado Nacional destinada a incentivar proyectos que hacen al interés público, como los contratos de participación público privada (PPP), si bien aclara que este régimen especial de financiamiento no se limita a los proyectos de PPP (infraestructura, vivienda, actividades y servicios, inversión productiva, investigación aplicada e innovación tecnológica). `Es decir, la CNV busca que la nueva normativa tenga un alcance aún mayor`, interpreta Juan Cruz Acosta Güemes socio de FDI.
El texto propuesto permite que se utilicen garantías o mecanismos de mejora crediticia a fin de respaldar las emisiones. `Sin embargo, por la exigencia de que sean siempre titularidad de la emisora, deberíamos concluir que no puede constituirse un fideicomiso con los ingresos del proyecto, algo que le brindaría más seguridad a los inversores`, advierte Acosta Güemes.
Solamente los inversores calificados podrán suscribir los títulos. Se justifica esto por las particulares características y riesgos asociados a la inversión en este tipo de instrumentos. La CNV facilita el trámite indicando las distintas secciones del prospecto de emisión y el contenido que espera encontrar. Es un buen vehículo para canalizar el dinero de los inversores institucionales hacia proyectos directo de infraestructura. Para los inversores, se trata además de una alternativa de inversión que ofrece un rentabilidad -ajustada por riesgo- bastante superior a las tradicionales, aunque no cuenta con la liquidez que puede tener un bono del gobierno nacional, importante en caso de que el inversor quiera disponer de su dinero y por lo tanto necesite venderlo antes de su vencimiento.
De todas formas, se lo ve como una excelente alternativa para los inversores institucionales para diversificarse en otros rubros como infraestructura, por cuanto permite al proyecto contar con este tipo de inversores, reduciendo el costo financiero, al anular la intermediación bancaria, ya que tradicionalmente los proyectos de infraestructura han sido financiados por entidades financieras.
El regulador recuerda que es objetivo estratégico de la ley de mercado de capitales el generar nuevos instrumentos de inversión y fomentar la canalización del ahorro hacia la financiación de proyectos productivos y el desarrollo de economías regionales.
Descarga la nota
Lea la nota original desde aquí
La columna de Mariano Sardáns con el periodista Carlos Clérici, en el Programa “La Otra Agenda” de Eco Medios AM1220
Fecha: 12 de abril, 2018
La columna de Mariano Sardáns con el periodista Carlos Clérici, en el Programa “La Otra Agenda” de Eco Medios AM1220
Comentarios de: Mariano Sardáns
EL CRONISTA: Se aprobó en comisión de diputados la ley de Mercado de Capitales
Fecha: 11 de abril, 2018
EL CRONISTA: Se aprobó en comisión de diputados la ley de Mercado de Capitales
Comentarios de: Mariano Sardáns
Fue trámite express en reunión conjunta de comisiones de Finanzas, Legislación General y Presupuesto y Hacienda en Diputados. El próximo miércoles se sanciona
Las comisiones de Finanzas, Legislación General y Presupuesto y Hacienda de Diputados aprobaron la Ley de Mercado de Capitales, aggiornada marketineramente como de Financiamiento Productivo.
Si bien la reglamentación durará todo el 2018, los temas más importantes, como fondos cerrados y factura para pymes, los irán sacando primero.
En tanto, antes de fin de mes se reactivará la ley Lavagna de protección UVA, que incluye un plan de vivienda integral. El gobierno quiere presentar un plan más integral que incluya la nueva distribución de las viviendas sociales, para evitar que las provincias se coman los fondos: todavía lo están trabajando, pero es todo un cambio que quieren hacer con el FONAVI.
En cuanto a la ley de mercado de capitales, tiene varios instrumentos de financiación para empresas que se complementa con el concepto de la reforma tributaria, que tiene un claro sesgo al uso de financiación de fondos de terceros en lugar del uso de capital propio en cuestiones contables.
Busca estimular el volumen de operaciones en la Bolsa: contempla trasladar el financiamiento de las empresas desde los bancos hacia el mercado de capitales, de modo que las Pymes puedan financiarse a través del mercado de capitales. En este sentido, se aplicará lo que es la duplicata en Brasil, que es el descuento de la factura conformada.
La ley incluye una factura de crédito electrónica, que permite descontarlas directamente en el mercado de capitales, tal como se hace con los cheques de pago diferido avalados, que tienen atrás el aval de parte de una SGR. Por ende, cuando alguien compra el cheque no mira qué pyme lo emitió, sino atrás del cheque, quién lo está avalando. A partir de 30 días se formaliza la venta y el destinatario (la multi), esta obligado a pagar esa factura conformada a quien la compra.
Además facilita la creación de fondos cerrados, con la posibilidad de que sean recurrentes en el uso del dinero: se reciclan y vuelven a usarse, ya que no hace falta que vuelvan a emitir nuevas cuotapartes.
A su vez, es importante los tractos abreviados en las emisiones, que saldrá por silencio, como sucede en los Estados Unidos. Cuando está lista una emisión salen los prospectos, que ya están estandarizados, a menos que el regulador diga que no y lo pare. Entonces tiene 30 días para expedirse o, de lo contrario, si ese silencio se mantiene, la emisión sale. Eso obliga a que el regulador tenga que trabajar enseguida, lo que baja radicalmente los costos, se estandariza la documentación y los prospectos, y baja el costo financiero total para la empresa. Por ende, se podrá emitir por montos más chicos. Las emisiones consecutivas que se daban para los fideicomisos financieros, con serie 1, 2 y 3, lo único que hacía era cambiar el número de serie, y provocaba que los costos fueran altísimos. En cambio, ahora con estos modelos seguirá bajando el costo, lo que facilitará que más pymes pueda recurrir al mercado de capitales para financiarse, anticipa Mariano Sardáns CEO de FDI.
Descarga la nota
Lea la nota original desde aquí

IPROFESIONAL: El macrismo confía en lograr dictamen de la nueva Ley de Mercado de Capitales y se trataría la próxima semana en Diputados.
Fecha: 11 de abril, 2018
IPROFESIONAL: El macrismo confía en lograr dictamen de la nueva Ley de Mercado de Capitales y se trataría la próxima semana en Diputados.
Comentarios de: Mariano Sardáns
“Este miércoles dictaminamos aceptando los cambios del Senado”, anticipó Daniel Lipovetzky, diputado Nacional del PRO y presidente de la Comisión de Legislación General, en alusión a la ley de mercado de capitales, que cambió su nombre por el de Financiamiento Productivo.En rigor, hoy habrá una reunión conjunta de las comisiones de Finanzas, Legislación General y Presupuesto y Hacienda. “Si pasa Presupuesto siempre va a recinto. Aparte es la única ley que hay en temario.
Descarga la nota
Lea la nota original desde aquí
EL CRONISTA: Nuevas Letes en pesos a 6 meses rendirían casi tanto como una Lebac.
Fecha: 11 de abril, 2018
EL CRONISTA: Nuevas Letes en pesos a 6 meses rendirían casi tanto como una Lebac
Comentarios de: Mariano Sardáns
El Tesoro sale de nuevo a buscar financiamiento en la City. Hoy termina la licitación de Letes en pesos y dólares que comenzó ayer, y según los analistas del mercado, los tres instrumentos contarán con buena demanda.
Son dos instrumentos en moneda extranjera: una reapertura de deuda con vencimiento el 26 de octubre próximo (180 días) y el otro, que pagará recién en un año.
Además, la cartera de Caputo subastará una letra en pesos, con un plazo de 182 días, similar al que ofrecía el Banco Central con la Lebac que sacó de circulación recientemente. Así, se espera que los inversores institucionales puedan volcarse a esta letra como opción para este plazo.
El director MB Inversiones, Diego Martínez Burzaco afirmó: `Ya van dos licitaciones en las que el Central no toma plazos largos, esto hace que los inversores institucionales que buscan alternativas se vuelquen a esta propuesta. Sin duda creo que va a haber mucha demanda`. No obstante, si bien el experto reconoció que `tal vez no hay demasiado entusiasmo para invertir en el tramo largo de la curva en pesos`, este instrumento `viene a suplir a las Lebac`.
Además, dijo que considerando la estabilidad del tipo de cambio y las últimas declaraciones del presidente del organismo, Federico Sturzenegger, el dólar seguirá estable, y por lo tanto, el carry trade seguirá rindiendo bien. `De a poco la lete en pesos empieza a tener liquidez, con lo cual empieza a tomar forma el mercado. No veo problemas de disponibilidad, hay que recordar que el gobierno testea antes en bancos y sociedades de bolsas; tiene estudios respecto a la demanda cíclica y rolleo de vencimientos`, afirmó Mariano Sardáns, CEO de FDI El factor clave es la prohibición que rige sobre las aseguradoras para apostar por Lebac.
`Van a tener buena demanda y los inversores van a terminar pagando sobre la par, la tasa que te ofrecen es muy atractiva`, anticipó María Laura Segura, de Grupo SBS. Su colega, Neri Persichini, que trabaja como gerente de inversiones de GMA Capital, coincidió: `Si se emite a la par, el retorno mensual capitalizable de 2,06% equivale a una TNA de 26% y TEA de 27,7%`.
Para los analistas de Delphos, dado que el BCRA decidió dejar sin cambios la tasa de referencia ayer, `Es probable que el rendimiento se sitúe alrededor de 27,09% TEA (25,46% TNA), al igual que en marzo, unos 40 -45 por encima del rendimiento de las Lebacs a 191 días`, adelantaron.
En lo que respecta a los instrumentos en dólares, Martínez Burzaco resaltó que la lete permite suscribir al tipo de cambio mayorista y agregó que `en vir- En la City creen que los inversores terminarán pagando sobre la par por las Letes en pesos.
EL DATO
$ 49.275 millones Fue lo que recaudó Finanzas en la última licitación de Letras del Tesoro en pesos, el pasado 12 de marzo. Como la tasa fue de 27,04% en esa oportunidad la demanda inversora fue alta: se recibieron ofertas por $ 60.444 millones. Además, había captado u$s 1000 millones en letes en dólares. En este caso, los inversores habían hecho ofertas por unos u$s 1300 millones QUE IGUAL NO RESULTABAN MUY POPULARES pesos a 6 meses como una Lebac tud de lo que ocurrió en el primer trimestre con el dólar, seguramente muchos de los inversores la tendrán en cuenta en el momento de diversificar la cartera`.
Sardáns, en tanto, remarcó sobre las letra en moneda estadounidense: `Hoy en el mercado no hay nada que te dé la relación tasa moneda y liquidez que te da la lete. No hay letes para comprar, cualquier que aparece para vender se las sacan de las manos. Paga una tasa que está en línea con el resto de los bonos al mismo plazo y nadie duda de que el Gobierno tendrá disponibildiad de dólares de acá a 6 meses, un año, para hacer frente a este vencimiento`.
Al igual que en la última licitación, las subastas se realizan mediante indicación de precio, con tramos competitivo y no competitivo, para minoristas.
`A los fines de participar en el tramo competitivo, deberá indicarse el precio de suscripción expresado por cada $ 1.000 de valor nominal con dos decimales para las Letras del Tesoro denominadas en Pesos y u$s 1.000 de valor nominal con dos decimales para las Letras del Tesoro denominadas en dólares, mientras que para el tramo no competitivo, se deberá consignar únicamente el monto a suscribir`, detalló en un comunicado el Ministerio de Finanzas.
Descarga la nota
Lea la nota original desde aquí

RADIO ECOMEDIOS: Entrevista a Mariano Sardáns en el programa “Proyecciones”de Jorge Ruseler.
Fecha: 10 de abril, 2018
RADIO ECOMEDIOS: Entrevista a Mariano Sardáns en el programa “Proyecciones”de Jorge Ruseler.
Comentarios de: Mariano Sardáns
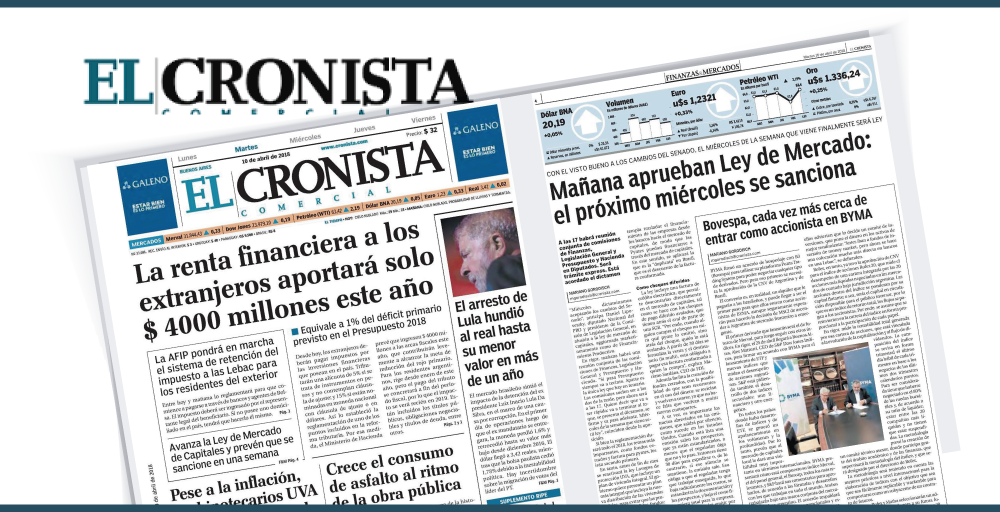
EL CRONISTA: Mañana aprueban Ley de Mercado: el próximo miércoles se sanciona
Fecha: 10 de abril, 2018
EL CRONISTA: Mañana aprueban Ley de Mercado: el próximo miércoles se sanciona
Comentarios de: Mariano Sardáns
`Miércoles dictaminamos aceptando los cambios del Senado`, anticipa Daniel Lipovetzky, diputado Nacional del PRO y presidente de la Comisión de Legislación General, en alusión a la ley de mercado de capitales, aggiornada marketineramente como de Financiamiento Productivo.
En rigor, mañana habrá una reunión conjunta de las comisiones de Finanzas, Legislación General y Presupuesto y Hacienda. `Si pasa Presupuesto siempre va a recinto. Aparte es la única ley que hay en temario. Las comisiones suelen ser a las dos de la tarde, pero ahora será a las 17. Quiere decir que va a ser rápido: va a terminar al toque, se presenta el dictamen, se firma y va para adelante. Miércoles de la semana que viene será ley`, coinciden desde la oposición.
Si bien la reglamentación durará todo el 2018, los temas más importantes, como fondos cerrados y factura para pymes, los irán sacando primero.
En tanto, antes de fin de mes se reactivará la ley Lavagna de protección UVA, que incluye un plan de vivienda integral. El gobierno quiere presentar un plan más integral que incluya la nueva distribución de las viviendas sociales, para evitar que las provincias `se coman` los fondos: todavía lo están trabajando, pero es todo un cambio que quieren hacer con el FONAVI.
En cuanto a la ley de mercado de capitales, tiene varios instrumentos de financiación para empresas que se complementa con el concepto de la reforma tributaria, que tiene un claro sesgo al uso de financiación de fondos de terceros en lugar del uso de capital propio en cuestiones contables.
Busca estimular el volumen de operaciones en la Bolsa: contempla trasladar el financiamiento de las empresas desde los bancos hacia el mercado de capitales, de modo que las Pymes puedan financiarse a través del mercado de capitales. En este sentido, se aplicará lo que es la `duplicata` en Brasil, que es el descuento de la factura conformada. Como cheques diferidos
La ley incluye una factura de crédito electrónica, que permite descontarlas directamente en el mercado de capitales, tal como se hace con los cheques de pago diferido avalados, que tienen atrás el aval de parte de una SGR. `Por ende, cuando alguien compra el cheque no mira qué pyme lo emitió, sino atrás del cheque, quién lo está avalando. A partir de 30 días se formaliza la venta y el destinatario (la multi), esta obligado a pagar esa factura conformada a quien la compra`, explica Mariano Sardáns CEO de FDI.
Además facilita la creación de fondos cerrados, con la posibilidad de que sean recurrentes en el uso del dinero: se reciclan y vuelven a usarse, ya que no hace falta que vuelvan a emitir nuevas cuotapartes.
A su vez, es importante los tractos abreviados en las emisiones, que saldrá por silencio, como sucede en los Estados Unidos. Cuando está lista una emisión salen los prospectos, que ya están estandarizados, a menos que el regulador diga que no y lo pare. Entonces tiene 30 días para expedirse o, de lo contrario, si ese silencio se mantiene, la emisión sale. Eso obliga a que el regulador tenga que trabajar enseguida, lo que baja radicalmente los costos, se estandariza la documentación y los prospectos, y baja el costo financiero total para la empresa. `Por ende, se podrá emitir por montos más chicos. Las emisiones consecutivas que se daban para los fideicomisos financieros, con serie 1, 2 y 3, lo único que hacía era cambiar el número de serie, y provocaba que los costos fueran altísimos. En cambio, ahora con estos modelos seguirá bajando el costo, lo que facilitará que más pymes pueda recurrir al mercado de capitales para financiarse`, anticipa Sardáns.
Descarga la nota
Lea la nota original desde aquí

EL CRONISTA: CNV Lanza nuevo régimen de obligaciones negociables para financiar proyectos
Fecha: 9 de abril, 2018
EL CRONISTA: CNV Lanza nuevo régimen de obligaciones negociables para financiar proyectos
Comentarios de: Juan Cruz Acosta Güemes
La Comisión Nacional de Valores (CNV) acaba de poner en marcha una nueva consulta no vinculante, invitando a los interesados a brindar sus comentarios y propuestas hasta el viernes sobre los `project bonds`, un instrumento que genera mucho interés en el mercado. Se trata de bonos que buscan fiinanciar proyectos (generalmente de infraestructura, aunque el regulador permite darle un alcance más amplio), que generarán un determinado flujo de fondos que garantiza el pago del título emitido. También se permiten emisiones para el refinanciamiento de proyectos.
Como aplicación concreta de su facultad de establecer regímenes diferenciados de autorización de oferta pública, la CNV toma como base el marco para la emisión de obligaciones negociables y le agrega requisitos y tratamientos adicionales para bonos de proyecto. Debe tratarse siempre de emisión de obligaciones negociables, por lo cual hay que cumplir con el régimen general de solicitud de oferta pública.
La CNV recuerda que es objetivo estratégico de la ley de mercado de capitales el generar nuevos instrumentos de inversión y fomentar la canalización del ahorro hacia la financiación de proyectos productivos y el desarrollo de economías regionales.
También menciona estar alineándose con la política del Estado Nacional destinada a incentivar proyectos que hacen al interés público, como los contratos de participación público privada (PPP), si bien aclara que este régimen especial de financiamiento no se limita a los proyectos de PPP (infraestructura, vivienda, actividades y servicios, inversión productiva, investigación aplicada e innovación tecnológica). `Es decir, la CNV busca que la nueva normativa tenga un alcance aún mayor`, interpreta Juan Cruz Acosta Güemes socio de FDI.
El texto propuesto permite que se utilicen garantías o mecanismos de mejora crediticia a fin de respaldar las emisiones. `Sin embargo, por la exigencia de que sean siempre titularidad de la emisora, deberíamos concluir que no puede constituirse un fideicomiso con los ingresos del proyecto, algo que le brindaría más seguridad a los inversores`, advierte Acosta Güemes.
Solamente los inversores calificados podrán suscribir los títulos. En los considerandos de la Resolución General, se justifica esto por las particulares características y riesgos asociados a la inversión en este tipo de instrumentos. La CNV facilita el trámite indicando las distintas secciones del prospecto de emisión y el contenido que espera encontrar.
`Es un excelente vehículo para canalizar el dinero de los inversores institucionales hacia proyectos directo de infraestructura. Para los inversores, se trata además de una alternativa de inversión que ofrece un rentabilidad -ajustada por riesgobastante superior a las tradicionales, aunque no cuenta con la liquidez que puede tener un bono del gobierno nacional, importante en caso de que el inversor quiera disponer de su dinero y por lo tanto necesite venderlo antes de su vencimiento`, precisa el directivo de FDI.
De todas formas, lo ve como una excelente alternativa para los inversores institucionales para diversificarse en otros rubros como infraestructura, `por cuanto permite al proyecto contar con este tipo de inversores, reduciendo el costo financiero, al anular la intermediación bancaria, ya que tradicionalmente los proyectos de infraestructura han sido financiados por entidades financieras`.
Descarga la nota
Lea la nota original desde aquí
La columna de Mariano Sardáns con el periodista Carlos Clérici, en el Programa “La Otra Agenda” de Eco Medios AM1220
Fecha: 9 de abril, 2018
La columna de Mariano Sardáns con el periodista Carlos Clérici, en el Programa “La Otra Agenda” de Eco Medios AM1220
Comentarios de: Mariano Sardáns