Categoría: FDI en los Medios

FORBES – ARGENTINA: “Efecto Trump”: el mercado teme los efectos en Argentina tras la pérdida en ambas cámaras en el Congreso

Fecha: 5 de Noviembre, 2026

FORBES – ARGENTINA: “Efecto Trump”: el mercado teme los efectos en Argentina tras la pérdida en ambas cámaras en el Congreso

Las elecciones de medio término en Estados Unidos representaron una prueba clave para Donald Trump y podrían tener consecuencias indirectas sobre la economía argentina.

El resultado definió el control del Congreso durante los últimos dos años de su mandato y, en particular, el margen de maniobra del presidente estadounidense para implementar su agenda económica y política.

Para el gobierno de Javier Milei, el principal interrogante pasa por la continuidad del respaldo de Washington. Estados Unidos desempeñó un papel determinante en la estabilización financiera argentina durante 2025, cuando el Tesoro estadounidense intervino directamente en el mercado cambiario y anunció un paquete de asistencia que incluyó una línea de US$ 20.000 millones.

Además, el secretario del Tesoro, Scott Bessent, manifestó recientemente su disposición a volver a respaldar financieramente al país si fuera necesario. Sin embargo, la reciente derrota republicana no necesariamente implicaría un cambio inmediato en la política estadounidense hacia Buenos Aires.

Así lo consideró Mariano Sardáns, director de FDI Gerenciadora de Patrimonios, quien relativizó el impacto que podría tener el resultado electoral sobre la relación bilateral.

“No creo que tenga cambios. El tipo pierde o tiene algún traspié y sigue apretando, sigue acelerando. Yo no lo veo aflojando en cuanto al apoyo argentino”, sostuvo el especialista.

Según Sardáns, el presidente estadounidense ya demostró que está dispuesto a utilizar las facultades del Poder Ejecutivo para intervenir en cuestiones económicas y financieras internacionales, sin depender necesariamente de un acuerdo previo con el Congreso. En ese sentido, recordó el respaldo que recibió Argentina a través de las operaciones impulsadas por Bessent.

“Desde el punto de vista de lo que puede hacer el gobierno de Trump, ya lo ha hecho directamente, sin consultar al Congreso. Yo no veo cambios en la política hacia Argentina ni en las relaciones bilaterales”, explicó.

El ejecutivo también diferenció las afinidades ideológicas de los vínculos institucionales entre países. A su entender, las diferencias políticas entre gobiernos no necesariamente se traducen en un deterioro de las relaciones comerciales, diplomáticas o estratégicas. Como ejemplo, mencionó el vínculo entre Argentina y Brasil, que atravesó fuertes tensiones durante los últimos años sin que eso impidiera mantener canales de cooperación estatal.

Qué pasará con el control de ambas cámaras

Uno de los escenarios que podía modificar el equilibrio político en Washington finalmente se concretó: los demócratas consiguieron el control tanto de la Cámara de Representantes como del Senado.

En el Senado, los demócratas alcanzaron al menos 54 bancas, incluidos dos independientes que integran su bloque, frente a 44 republicanos, con dos escaños todavía pendientes de definición. En la Cámara de Representantes, también lograron recuperar la mayoría: los primeros resultados contabilizados les otorgaban 237 bancas contra 139 republicanas, con el escrutinio todavía en curso. Para controlar la Cámara baja se necesitan 218 representantes.

La victoria opositora limitaría la capacidad de Trump para impulsar iniciativas legislativas y avanzar con su programa económico. También aumentaría el control parlamentario sobre las decisiones de la Casa Blanca, lo que podría introducir mayores dificultades para implementar determinadas políticas.

Para Leo Anzalone, director del Centro de Estudios Políticos y Económicos, este resultado tendría posibles repercusiones sobre los activos argentinos, principalmente por el componente político que sostiene el vínculo entre ambos gobiernos.

“Un Congreso controlado por los demócratas podría limitar considerablemente el margen de maniobra de Donald Trump y aumentar la incertidumbre sobre el rumbo de la política económica de Estados Unidos. Para Argentina, este escenario implicaría un menor respaldo político a Javier Milei por parte de Washington, lo que podría traducirse en una mayor percepción de riesgo y presión sobre los bonos y las acciones locales”, analizó.

A diferencia de la visión de Sardáns, que considera que Trump podría mantener su política hacia Argentina incluso frente a un revés electoral, Anzalone pone el foco en las posibles consecuencias que un Congreso opositor tendría sobre la percepción de los inversores. La preocupación radica en que una menor capacidad de acción del mandatario estadounidense podría debilitar el respaldo estratégico que recibe Milei y generar dudas sobre la continuidad de determinadas iniciativas de cooperación financiera.

De todos modos, el triunfo demócrata en el Congreso no supone automáticamente un cambio en la política exterior de Estados Unidos. Trump conserva sus facultades ejecutivas y capacidad de veto, aunque tendrá que negociar más decisiones con los legisladores.

La salida de Scott Bessent, otro riesgo para Argentina

Más allá del resultado legislativo, otro escenario que podría generar volatilidad es que Trump decida reorganizar su gabinete después de la derrota electoral y reemplace a Scott Bessent al frente del Departamento del Tesoro.

La posibilidad resulta especialmente sensible para Argentina porque el funcionario fue uno de los principales impulsores del respaldo financiero y político a Milei. Su intervención durante la crisis cambiaria de 2025 y sus posteriores declaraciones a favor de continuar acompañando al país lo convirtieron en una figura central de la relación bilateral.

Anzalone advirtió que una modificación en el equipo económico estadounidense podría abrir un nuevo foco de incertidumbre para los inversores.

“Si Donald Trump decide introducir cambios en su gabinete, incluyendo la salida de Scott Bessent, podría abrirse un nuevo foco de incertidumbre para los mercados. La continuidad del equipo económico en Washington es especialmente relevante para Argentina, dado el papel que desempeñó Bessent en el respaldo financiero y político al Gobierno de Javier Milei”, señaló.

Fuente: Forbes
 

LA GACETA – ARGENTINA: Binance, tras sufrir un hackeo, informó que cubrirá con fondos propios las pérdidas

Fecha: 2 de Noviembre, 2026

LA GACETA – ARGENTINA: Binance, tras sufrir un hackeo, informó que cubrirá con fondos propios las pérdidas

El director ejecutivo de Binance, Richard Teng, afirmó que la plataforma cubrirá con recursos propios las pérdidas causadas por el ataque que comprometió una de sus billeteras calientes y que fue valuado por la empresa en más de U$S 6.300 millones. En un video difundido tras el incidente, el ejecutivo sostuvo que los activos de los clientes permanecen seguros y que el exchange trabaja para reanudar los retiros antes del domingo.

Teng dijo que Binance ya reservó U$S 6.340 millones de fondos corporativos para responder por los activos sustraídos. De esa suma, precisó que USD 5.000 millones ya se encuentran en las mismas criptomonedas afectadas, entre ellas bitcoin (BTC), ether (ETH), USD Coin (USDC), Tether (USDT) y BNB. El resto, indicó, será adquirido en los mercados y mediante operaciones extrabursátiles, conocidas como OTC.

“Estamos completando la compra de la cantidad restante adquiriendo activos de tokens a través de canales de mercado y canales OTC”, señalaron desde la compañía que es una de las líderes en el mundo cripto. Explicó que se está haciendo ese procedimiento “para igualar el formato de los activos de tokens restantes y abordar cualquier déficit de activos” y aclaró que “este paso puede tomar más tiempo porque algunos tokens pueden tener baja liquidez y el acuerdo OTC también toma tiempo”.

Por otra parte, indicó que “estas cifras no incluyen activos congelados o protegidos, que siguen sujetos a recuperación y verificación en curso”.

Binance precisó que “actualmente, $ 3.000 millones han sido congelados, gracias a nuestros socios de la industria” y señaló que está “trabajando con socios y fuerzas del orden para recuperar los activos congelados”. “Continuaremos utilizando recursos de la empresa para cubrir el déficit confirmado y proporcionaremos más actualizaciones verificadas a medida que avancen los esfuerzos de recuperación”, agregó la empresa.

Finalmente sostuvo que “en última instancia, todos los fondos de los usuarios se verificarán públicamente a través de nuestra Prueba de Reservas”.

El hackeo al mayor exchange del mundo reabre el debate sobre dónde y cómo resguardar bitcoin: ni concentrado en una plataforma ni guardado, sin estrategia sucesoria, en una billetera fría.

Binance, el exchange más grande del mundo, sufrió el hackeo más importante de la historia cripto: U$S 6.300 millones robados en unos 20 minutos. Un exchange es un blanco permanente, porque concentra en un solo lugar los activos de millones de personas. En la mayoría de los casos, como el de Binance, opera desde jurisdicciones débiles en regulación y enforcement, donde nadie tiene la capacidad real de rastrear, recuperar ni hacer responder a nadie. Mariano Sardáns, CEO de la gerenciadora de FDI, advierte que la alternativa más usada tampoco resuelve el problema.

Billetera fría

Muchos responden: “Por eso yo tengo mis bitcoins en una billetera fría”. Perfecto, nadie te los hackea. Pero ¿qué pasa si te pasa algo? Si tenés un ACV y quedás vivo, pero sin poder hablar ni recordar la clave, ¿quién accede a esos fondos? ¿Quién puede darte de comer con ese dinero? Y si morís, ¿tu familia sabe que existe? ¿Sabe dónde está la frase semilla? ¿Hay una estrategia sucesoria y hereditaria, o todo vive solamente en tu cabeza?

“Una billetera fría no tiene un banco al que llamar, ni un juez que pueda ordenar un desbloqueo, ni una contraseña que se pueda recuperar”, afirma el CEO de FDI. Y concluye que, sin una estrategia sucesoria y hereditaria, “la billetera fría no protege tu patrimonio: lo entierra”.

Fuente: Perfil


PERFIL – ARGENTINA: Riesgo país camino a los 800 puntos: por qué Argentina se aleja de los emergentes

Fecha: 2 de Noviembre, 2026

PERFIL – ARGENTINA: Riesgo país camino a los 800 puntos: por qué Argentina se aleja de los emergentes

El riesgo país argentino comenzó noviembre sin señales de una fuerte recuperación. Este lunes 2, el indicador elaborado por JP Morgan se ubicaba en 797 puntos básicos, de acuerdo con la pantalla de Rava Bursátil de las 163, manteniéndose cerca de la barrera de los 800 puntos que alcanzó a rozar al cierre de octubre. Cerca del mediodía el índice bajaba 7 puntos pero se mantiene en niveles máximos.

El dato refleja una situación que preocupa a los inversores: mientras el Gobierno intenta sostener la estabilidad cambiaria y acumular reservas, los bonos soberanos continúan bajo presión y el costo de financiamiento de la Argentina vuelve a alejarse del de otros mercados emergentes.

Durante octubre, el riesgo país registró un fuerte incremento, acompañado por caídas en los bonos soberanos en dólares y en las acciones argentinas que cotizan en Wall Street. El movimiento coincidió con un escenario internacional marcado por la aversión al riesgo, las tensiones geopolíticas y las dudas sobre las inversiones en inteligencia artificial.

Sin embargo, los factores externos no explican por completo el comportamiento de los activos locales. Las necesidades de financiamiento del Tesoro, la cercanía de las elecciones presidenciales de 2027 y los interrogantes sobre la continuidad del respaldo estadounidense también pesan sobre las decisiones de los inversores.

A estos factores se suma otro elemento menos inmediato, pero que puede resultar determinante: la desconfianza que la Argentina acumuló durante décadas de cambios en las reglas económicas y sucesivos incumplimientos financieros.

Argentina se desacopla de la región: el riesgo país subió seis veces más

La diferencia entre el comportamiento de los bonos argentinos y el resto de los mercados latinoamericanos se convirtió en una de las principales señales de alerta.

El economista Leo Anzalone, director de CEPEC, advierte que los inversores están asignando a la Argentina una prima de riesgo que excede ampliamente el deterioro de las condiciones financieras internacionales.

“En octubre, el riesgo país argentino subió alrededor de 140 puntos, frente a unos 23 puntos del promedio latinoamericano. Es decir, el deterioro local fue aproximadamente seis veces mayor”, explicó Anzalone.

Para el especialista, la diferencia responde a cuatro factores que se superponen: las dudas sobre la acumulación de reservas, las dificultades para recuperar el acceso al crédito internacional, la incertidumbre política de 2027 y la dependencia del respaldo financiero de Estados Unidos.

El primer punto es particularmente sensible. Aunque el Banco Central mantiene reservas internacionales brutas por USD 48.562 millones, los inversores siguen sin tener certezas sobre la disponibilidad efectiva de dólares para afrontar los compromisos de deuda del próximo año.

El segundo problema es la falta de acceso fluido al mercado internacional de crédito. Sin esa herramienta, el Gobierno debe buscar alternativas para refinanciar vencimientos o conseguir las divisas necesarias para cancelarlos.

“El equilibrio fiscal es un activo importante, pero el mercado todavía no tiene la misma confianza en la solvencia externa del país”, sostuvo Anzalone.

El economista recordó que el propio Fondo Monetario Internacional condiciona la mejora de la capacidad de pago de la Argentina al fortalecimiento de las reservas y a la recuperación de un acceso sostenible al financiamiento internacional.

La distinción resulta central para entender el comportamiento de los bonos: el mercado reconoce los esfuerzos por mantener ordenadas las cuentas fiscales, pero todavía exige mayores garantías sobre la disponibilidad futura de dólares.

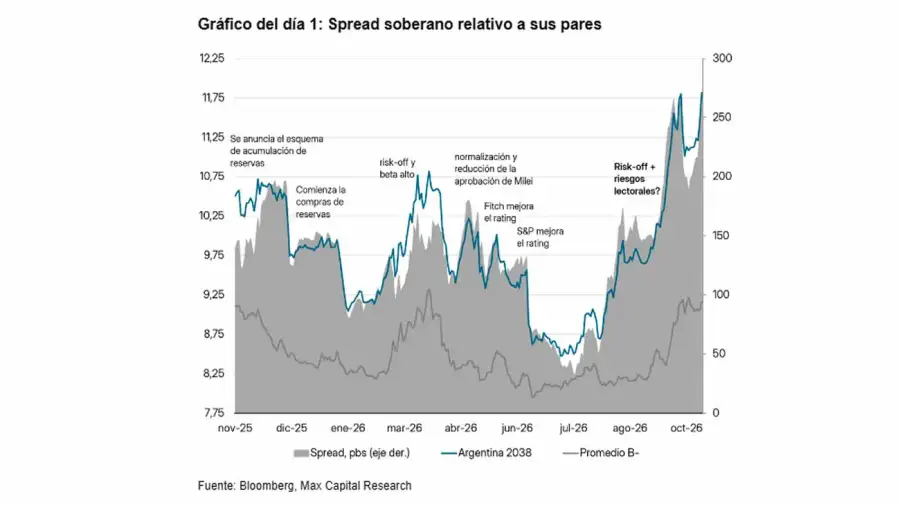
En esa misma línea, el último informe de Max Capital señaló que los spreads de la deuda argentina frente a los de países comparables se ampliaron 94 puntos básicos durante la última semana, al pasar de 274 a 368 puntos.

El dato refleja que la presión no responde únicamente al mal clima internacional. Los inversores están exigiendo una compensación adicional para mantener deuda argentina, incluso frente a otros emisores emergentes.

Mariano Sardáns: “Argentina lleva 80 años cambiando las reglas de juego”

En tanto, para Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, la explicación de por qué el riesgo país argentino se mantiene tan por encima del resto de América Latina no se limita a las variables económicas actuales. El problema, sostiene, es una historia de incumplimientos que terminó deteriorando la confianza de los propios argentinos en su moneda y en las instituciones financieras.

“Argentina ha tenido la costumbre en los últimos 80 años de cambiar las reglas de juego, no solamente para los negocios de las empresas y los inversores del exterior, sino que ha ido al extremo de destruir constantemente los ahorros de sus ciudadanos”, afirmó.

Sardáns identifica dos mecanismos recurrentes: la pérdida de poder adquisitivo de los depósitos por tasas de interés inferiores a la inflación y las decisiones estatales que afectaron la disponibilidad de los ahorros, como el Plan Bonex y el corralito.

A su entender, estas experiencias ayudan a explicar por qué los argentinos continúan buscando refugio en el dólar incluso cuando las condiciones monetarias se vuelven más restrictivas.

El especialista compara esa conducta con lo que ocurre en economías vecinas, como Brasil, Chile, Uruguay, Paraguay y Perú, donde las monedas locales tienen una presencia mucho mayor en las decisiones de ahorro de los hogares.

“La clave para que la gente se quede en su moneda es justamente que el dinero conserve el poder adquisitivo“, sostuvo.

Según Sardáns, durante largos períodos la Argentina mantuvo tasas de interés que no compensaban la inflación, lo que perjudicó a los ahorristas y, al mismo tiempo, permitió que determinadas empresas accedieran a financiamiento subsidiado cuyo valor real se reducía con el paso del tiempo.

El ejecutivo cuestiona especialmente esa transferencia de recursos desde los depositantes hacia quienes obtenían préstamos a tasas reales negativas.

También recordó los sucesivos defaults y las restricciones cambiarias como antecedentes que continúan influyendo en la percepción de riesgo del país.

Para Sardáns, el problema no se agota en la reacción de los grandes fondos internacionales. La desconfianza también está instalada entre los propios ciudadanos.

“Ante la incertidumbre, la gente compra dólares y no compra bonos argentinos”, sintetizó.

Esa conducta tiene consecuencias sobre el financiamiento del Estado. Mientras en otras economías de la región los títulos públicos son utilizados habitualmente como instrumentos de ahorro, en la Argentina persiste el temor a una nueva reestructuración o a cambios en las condiciones originales de inversión.

Sardáns considera que el actual esfuerzo por mantener el superávit fiscal busca precisamente revertir esa trayectoria, aunque advierte que reconstruir la credibilidad llevará tiempo.

Desde su perspectiva, los antecedentes de incumplimientos explican por qué el Gobierno necesita mostrar una disciplina fiscal particularmente estricta para intentar convencer a los inversores.

Su diagnóstico pone el foco en una diferencia estructural con el resto de América Latina: la Argentina no solamente tiene que demostrar que puede pagar sus compromisos actuales, sino también recuperar la confianza después de décadas de inestabilidad económica.

¿Los 800 puntos pueden convertirse en un nuevo piso?

La proximidad del riesgo país a los 800 puntos básicos abre otro interrogante: si se trata de una reacción transitoria del mercado o si la Argentina está ingresando en una etapa de financiamiento todavía más costoso.

Anzalone considera prematuro hablar de un nuevo piso, aunque tampoco encuentra elementos para anticipar una recuperación rápida hacia los niveles que el indicador había alcanzado durante el invierno.

“Creo que todavía es temprano para afirmar que los 800 puntos pueden convertirse en un nuevo piso. Pero tampoco veo motivos para pensar que el indicador vaya a regresar rápidamente a los 400 puntos que alcanzó en julio”, explicó.

La distancia entre ambos valores es significativa. Mientras que un riesgo país cercano a los 400 puntos permitía proyectar una mejora gradual de las condiciones de financiamiento, los actuales niveles mantienen elevados los rendimientos exigidos a la deuda soberana.

Para Anzalone, la recuperación requiere resultados concretos y no solamente señales políticas.

“Para que eso ocurra, Argentina necesita mostrar resultados concretos en materia de reservas, financiamiento y capacidad de pago. Mientras esas dudas sigan abiertas, el mercado va a exigir una prima de riesgo significativamente más alta que la de sus pares regionales”, advirtió.

La mirada de Sardáns introduce un plazo más largo para esa recuperación. A su entender, aun cuando el Gobierno consiga mejorar las variables fiscales y monetarias, la memoria de los incumplimientos anteriores seguirá condicionando durante un tiempo la conducta de los inversores.

Las dos interpretaciones apuntan a aspectos diferentes de un mismo problema. Anzalone identifica los obstáculos financieros y políticos que el Gobierno enfrenta de cara a 2027, mientras que Sardáns considera que la desconfianza acumulada durante décadas explica por qué los mercados le exigen a la Argentina más garantías que a otros países de la región.

Elecciones en Estados Unidos: otro factor de incertidumbre para los bonos argentinos

A la incertidumbre local se suma esta semana un acontecimiento que el mercado seguirá especialmente de cerca: las elecciones legislativas de medio término en Estados Unidos, previstas para este martes 3 de noviembre.

El resultado definirá la nueva composición del Congreso y podría modificar el margen político de Donald Trump para sostener su agenda económica y las decisiones de asistencia financiera internacional.

Para la Argentina, el impacto podría ser particularmente importante por la estrecha relación entre Trump y Javier Milei y por el respaldo que Washington brindó al programa económico argentino.

Desde Max Capital advierten que una eventual victoria demócrata representa otro riesgo bajista para los activos argentinos en el corto plazo.

La preocupación es que un Congreso estadounidense con mayor presencia opositora pueda introducir obstáculos políticos a futuras operaciones de asistencia financiera, en un momento en el que la Argentina todavía necesita dólares para afrontar los compromisos de deuda de 2027.

Anzalone coincide en que esta dependencia representa una vulnerabilidad adicional que diferencia al país de otros mercados latinoamericanos.

“La Argentina no solamente tiene problemas propios de reservas y financiamiento, sino que además el mercado está empezando a ponerle precio a la incertidumbre sobre cuánto respaldo externo tendrá el Gobierno en los próximos años”, señaló.

Para el analista de CEPEC, la dependencia de la relación Milei-Trump es mucho más relevante para la Argentina que para el resto de la región.

El resultado de las urnas estadounidenses también podría modificar el comportamiento de Wall Street, los rendimientos de los bonos del Tesoro y el apetito por los activos emergentes.

El diagnóstico de Max Capital es que la debilidad observada el viernes reflejó cierta aversión al riesgo en un contexto de ausencia de noticias locales capaces de impulsar una recuperación sostenida.

La firma considera que señales de avances políticos en la conformación de coaliciones o en una eventual suspensión de las PASO podrían generar nuevas compras de bonos argentinos. Sin embargo, advierte que esas negociaciones parecen haberse estancado.

Reservas en USD 48.562 millones y menos dólares del agro

En el plano local, el mercado también sigue de cerca la disponibilidad de divisas y la capacidad del Gobierno para afrontar los compromisos financieros de los próximos meses.

Las reservas internacionales brutas del Banco Central se ubican en USD 48.562 millones. Sin embargo, ese monto no equivale al total de fondos de libre disponibilidad para pagar deuda o intervenir en el mercado.

A esto se suma una señal mixta del sector agroexportador. Durante octubre, la liquidación de divisas alcanzó los USD 2.880 millones, una caída del 10% respecto de septiembre y un retroceso acumulado del 14% interanual en los primeros diez meses del año. La comparación con octubre de 2025, en cambio, muestra un salto del 157%, impulsado por los embarques de maíz, la molienda de soja y los despachos tempranos de trigo.

Los números reflejan que el ingreso de divisas continúa siendo significativo, pero también que los flujos mensuales pueden registrar variaciones importantes.

Para los inversores, la cuestión central es cuánto de esos dólares termina fortaleciendo la posición del Banco Central y cuánto margen tendrá el Tesoro para cubrir sus necesidades financieras sin generar nuevas tensiones cambiarias.

El contexto internacional tampoco ofrece demasiado alivio. La persistencia de precios elevados del petróleo y las tensiones geopolíticas mantienen la presión sobre los costos energéticos y las expectativas de inflación global.

Qué espera el mercado para que vuelva a bajar el riesgo país

La recuperación de los bonos argentinos dependerá de una combinación de factores externos y domésticos.

Por un lado, una mejora del clima financiero internacional podría favorecer a los activos emergentes. Por el otro, los inversores necesitan señales locales que reduzcan las dudas sobre los vencimientos de deuda, la disponibilidad futura de dólares y la estabilidad del programa económico.

Max Capital pone el foco en la necesidad de avances políticos que permitan reducir la incertidumbre de cara a 2027. La conformación de alianzas y los cambios en el calendario electoral aparecen entre los posibles catalizadores de una recuperación.

Anzalone, por su parte, subraya que la clave estará en los resultados concretos de la política económica. Una mejora en las reservas, el acceso al crédito internacional y mayores certezas sobre la capacidad de pago serían condiciones necesarias para que el riesgo país pueda volver a comprimirse de manera sostenida.

Sardáns agrega un desafío que excede al actual Gobierno: reconstruir la confianza en el ahorro en moneda local y en el cumplimiento de las obligaciones del Estado. Un proceso que, según su interpretación, no puede resolverse de un día para el otro después de tantas décadas de inestabilidad.

Por ahora, los 780 puntos básicos dejan una advertencia: la estabilidad del dólar no se traduce automáticamente en una mejora de la percepción de riesgo de la Argentina.

Fuente: Perfil


REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Mercado de acciones de Brasil cae 25% en dólares tras Victoria de Lula

Fecha: 27 de Octubre, 2026

REVISTA EMPRESARIAL & LABORAL – COLOMBIA: Mercado de acciones de Brasil cae 25% en dólares tras Victoria de Lula

La combinación de la depreciación del real frente al dólar y la caída en la Bolsa de San Pablo erosiona el rendimiento de los activos brasileños, generando cautela en el ecosistema financiero internacional.

El panorama macroeconómico y financiero de Brasil genera crecientes alertas entre los administradores de activos a nivel global. La volatilidad cambiaria y el comportamiento de la Bolsa de Valores de San Pablo (Bovespa) han derivado en una marcada desvalorización de los instrumentos de inversión enfocados en la principal economía de América Latina, medida en términos de moneda dura.

En este contexto, la evolución de los principales indicadores bursátiles refleja el sesgo de cautela con el que el capital privado analiza las perspectivas de mediano plazo del país.

La caída del EWZ y la presión cambiaria

El ETF iShares MSCI Brazil (conocido en los mercados internacionales por su ticker EWZ), que rastrea el rendimiento de las acciones de gran y mediana capitalización del mercado brasileño, se ha consolidado como la métrica de referencia indispensable para los fondos internacionales.

Al analizar la dinámica reciente de este indicador, Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, señala la magnitud del ajuste que enfrentan los portafolios expuestos a la región:

“El índice que más se usa en el mundo para invertir en Brasil, el EWZ, está 25% abajo; anoche estaba 30% abajo. Es la combinación de un real que se deprecia contra el dólar y un Bovespa que también cae, y eso hace que el mercado de acciones de Brasil, en términos de dólares, esté 25% abajo”.

La devaluación del real actúa como un amplificador de la caída nominal de los títulos locales, generando una pérdida de rentabilidad para los inversores extranjeros que buscan coberturas en divisas fuertes.

Incertidumbre fiscal e institucional: La lectura de los inversores

Más allá de la dinámica técnica de los precios, los especialistas coinciden en que el trasfondo de esta corrección bursátil responde a factores de orden político-económico, con especial foco en la sostenibilidad de las cuentas públicas.

El volumen de deuda emitida en moneda local y el persistente desequilibrio entre ingresos y gastos del Gobierno central continúan actuando como el principal contrapeso para la efectividad de las medidas monetarias.

Al respecto, el ejecutivo de FDI enfatiza que la lectura del mercado está fuertemente condicionada por el rumbo de las finanzas públicas y el entorno institucional:

“Esto tiene que ver con que el mercado no ve muy bien la reelección de Lula, sobre todo por su política fiscal, con un déficit enorme y con deuda en reales que sigue aumentando. Veía mejor un gobierno de Bolsonaro, con el antecedente de su padre y un ministro de Economía ortodoxo como Guedes, que equilibró el déficit fiscal sin intervenir en la política monetaria. La política monetaria de Brasil siempre fue dura, pero el déficit fiscal destrozaba lo bueno de esa política. Con este resultado y cómo terminó la jornada electoral, el mercado, los inversores y el mundo de los negocios desconfía mucho no solamente en términos de déficit fiscal sino también de justicia y transparencia”.

El panorama actual exige a los gestores de patrimonio una revisión detallada de las ponderaciones de riesgo en mercados emergentes, donde la disciplina fiscal se consolida como la variable determinante para el retorno del capital extranjero.

Fuente: Revista Empresarial y Laboral


Mariano Sardáns en Radio Canal Málaga

Fecha: 27 de Octubre, 2026

El CEO de FDI Gerenciadora de Patrimonios, Mariano Sardáns, estuvo en radio Canal Málaga de España en el programa Geopolítica 2.0 que conduce la periodista Claudia Luna Palencia, haciendo un análisis macroeconómico sobre la situación global de los mercados.

INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 6% en Wall Street y el riesgo país superó los 700 puntos

Fecha: 22 de Octubre, 2026

INFOBAE – ARGENTINA: Jornada financiera: las acciones argentinas cayeron hasta 6% en Wall Street y el riesgo país superó los 700 puntos

Los mercados y las principales acciones finalizaron con signo negativo principalmente por una combinación de factores globales que están pesando fuerte en el ánimo inversor. En principio, las preocupaciones por los costos de financiación de los desarrollos de inteligencia artificial y resultados de empresas ejercieron mayor impacto en el segmento tecnológico.

El índice del Nasdaq cayó un rotundo 2,6%; el promedio S&P 500 resignó un 1,2% y el Dow Jones terminó neutro. El trade de la IA fue el que estuvo mayor presión esta vez.

Con un escenario internacional adverso, los bonos Globales de la Argentina -con ley de Nueva York- cedieron un 0,5% en promedio, con un riesgo país de JP Morgan que subió 28 unidades para la Argentina, en los 704 puntos básicos. Los Bonares con ley argentina cayeron 0,6% en promedio.

La referencia de la tasa de retorno del bono del Tesoro de los Estados Unidos a diez años retrocedió importantes 19 puntos básicos, a 4,95% anual, un mínimo desde el 19 de septiembre. La baja de tasas de la deuda correspondió a la suba de los precios de estos títulos públicos ante una mayor demanda por cobertura de inversores que salieron de posiciones en acciones.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, indicó que “la caída de la tasa de los bonos a 10 años se da en medio de la incertidumbre en el mercado accionario, particularmente en torno al sector de la IA. En este contexto, los bonos del Tesoro vuelven a funcionar como refugio para los inversores”. Y agregó: “La tasa ya está por debajo del 5% y esperamos que se mantenga en ese nivel”.

Tesla cayó 3,1% después de recortar su guidance de gasto de capital (capex) a unos USD 20.000 millones para el año -antes apuntaba a más de USD 25.000 millones-. También mencionaron limitaciones de baterías que frenan la producción.

Meta (-7%) también generó dudas por el costo de su expansión en IA, tal como se pudo deducir del balance trimestral. Acciones como Nvidia (-4,4%), SpaceX (-9,1%), Super Micro (-5,2%), Intel (-8%) y otras del ecosistema de chips y data centers también estuvieron liderando las pérdidas.

Además, la suba del petróleo por tensiones en Oriente Medio volvió a incrementar las dudas del mercado sobre una posible aceleración inflacionaria.

El crudo Brent del Mar del Norte subió un 3,8% a USD 113 el barril -máximos desde mayo-. Esto se debió a nuevos ataques de los hutíes a infraestructuras saudíes -incluyendo un campo petrolero- y temores de una escalada más amplia -posibles renovados ataques de EEUU e Israel contra Irán-. El petróleo alto suele presionar a las acciones porque sube la inflación y los costos.

“La jornada en las plazas financieras internacionales estuvo dominada por una intensa aversión al riesgo y un sentimiento marcadamente cauto -el Índice de Miedo y Codicia en 26/100, Miedo-, lo que provocó que el mercado bursátil estadounidense perdiera más de 750.000 millones de dólares en capitalización al inicio de la sesión”, aportó Laura Torres, directora de Inversión, IMB Capital Quants.

El índice de acciones líderes MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana- cayó un 1,5% en el día, en los 97.993 puntos, tras una baja inicial de 3 por ciento. Medido en dólares, el panel líder terminó en su nivel mínimo en un año (60,09 puntos), un piso desde los 46,52 puntos del 24 de octubre de 2025, la última rueda operativa antes de las elecciones legislativas el año pasado).

Entre las acciones y ADR de empresas argentinas que son negociadas en dólares en Nueva York abundaron las pérdidas, encabezadas por Ternium (-6,1%), Satellogic (-5,1%).

Entre los principales papeles, YPF cayó 2,5% (USD 49,12), Grupo Galicia restó 2% y Mercado Libre recortó 1,7 por ciento. Del lado ganador destacó Globant (+5,6%), que acumula un importante rebote de casi 32% en octubre.

Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, expresó que “las bolsas de Nueva York experimentaron una jornada de aversión al riesgo, liderada por un severo recorte en el sector tecnológico y de servicios de comunicación. Las dudas en torno al elevado financiamiento de la infraestructura de Inteligencia Artificial, gatilladas por los resultados y el nivel de Capex de Meta Platforms, desataron ventas generalizadas en las firmas de semiconductores e hyperscalers”.

“En la plaza financiera local, la debilidad internacional retroalimentó la fragilidad de los activos argentinos. Las acciones registraron caídas tanto en la Bolsa porteña como en Wall Street, mientras que los bonos soberanos en dólares extendieron la inercia vendedora”, amplió Vlassich.

Vector Investments observó un “mercado argentino que procesa dos señales de naturaleza diferente. Por un lado, el canje de instrumentos vinculados al dólar redujo de manera relevante los compromisos inmediatos del Tesoro y despejó parte del calendario de la segunda mitad de octubre. Por otro, los indicadores de actividad volvieron a mostrar una economía con avances muy concentrados y debilidad en sectores de peso”.

En un monto de USD 542,7 millones en el segmento de contado el dólar mayorista finalizó negociado con leve alza de dos pesos o 0,1%, a 1.528 pesos, un nuevo máximo nominal.

“En esa banda se concentró el grueso de las operaciones, aunque pasado el mediodía, y con una presión compradora que se fue acentuando, la cotización escaló hasta alcanzar máximos de $1.530. En ese nivel encontró una mayor resistencia, por lo que, tras registrar algunas operaciones, volvió a descomprimir”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.

Tras encadenar cinco sesiones con incremento gradual el tipo de cambio oficial anota una suba de once pesos o 0,7% en octubre. Desde que empezó 2026 la ganancia se extiende a 73 pesos o 5%, igualmente muy atrás de la inflación de más de 24% en el período.

El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.942,50 pesos. El dólar mayorista quedó a 414,50 pesos o 27,1% de ese límite para la flotación administrada.

El dólar al público ganó cinco pesos o 0,3%, a $1.550 para la venta en el Banco Nación, también un nuevo máximo. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.549,75 para la venta y $1.496,30 para la compra.

El dólar blue quedó sin variantes, a $1.565 para la venta, tras haberse negociado a $1.570 por la mañana.

También alcanzaron precios récord las paridades bursátiles -implícitas en activos como acciones y bonos-. El dólar “contado con liquidación” se acercó a los $1.560, aunque descomprimió la suba para un cierre de 1.646,25 pesos, lo que amplió la brecha respecto del dólar mayorista a 118,25 pesos o un 7,7 por ciento. El dólar MEP subió a 1.551,52 pesos.

Esta ampliación de la brecha entre el dólar oficial y los paralelos puede atribuirse principalmente a demanda de cobertura ante la debilidad de precios de acciones y bonos, que se canaliza en la compra de divisas a través de la Bolsa.

El Banco Central compró USD 61 millones en el mercado, el 11,2% de la oferta spot, mientras que las reservas internacionales brutas restaron USD 59 millones, a USD 50.166 millones, con una baja de 2,7% del oro, a USD 4.038 la onza.

Fuente: Infobae


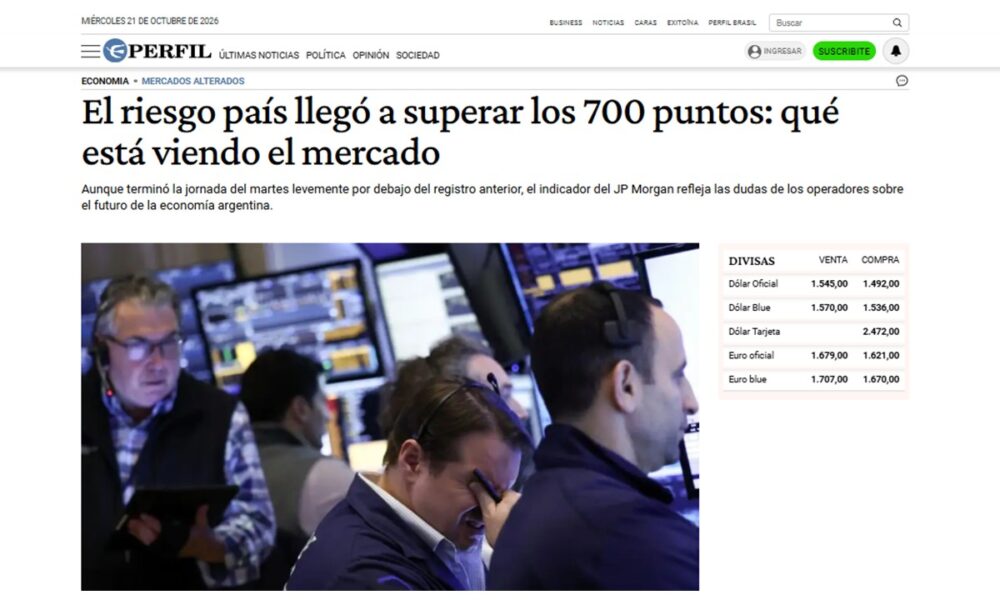
PERFIL – ARGENTINA: El riesgo país llegó a superar los 700 puntos: qué está viendo el mercado

Fecha: 20 de Octubre, 2026

PERFIL – ARGENTINA: El riesgo país llegó a superar los 700 puntos: qué está viendo el mercado

El riesgo país volvió a superar este martes los 700 puntos básicos, un nivel que no se registraba desde antes de las elecciones legislativas de octubre de 2025. El indicador elaborado por JP Morgan llegó a ubicarse en torno a los 710 puntos durante las primeras operaciones en Wall Street.

Con el correr de la jornada fue cediendo hasta cerrar en 672 puntos básicos, ubicándose tres puntos por debajo de la rueda del lunes. La baja fue reflejo de las subas de hasta 0,8% en los bonos en dólares, como en el caso del GD46.

A pesar de la caída intradiaria, detrás número hay una señal que empieza a preocupar al mercado: los inversores ya están incorporando en los precios el riesgo político de las elecciones presidenciales de 2027 y las dudas sobre la disponibilidad de dólares para afrontar los próximos vencimientos de deuda.

La presión vendedora sobre los títulos argentinos se intensificó en las últimas semanas. Los bonos en el último mes acumulan pérdidas de hasta 0,9%.

La dinámica contrasta con el escenario que siguió a las elecciones legislativas del año pasado. En aquella oportunidad, el triunfo del oficialismo impulsó una fuerte recuperación de los bonos y permitió reducir el riesgo país, que antes de los comicios había superado los 1.000 puntos básicos. Casi un año después, parte de esa mejora se revirtió y los inversores comenzaron a mirar con mayor cautela el horizonte político y financiero.

Para Andrés Azicri, presidente y CIO de Vector Investments, la explicación está vinculada con la anticipación de un escenario electoral que todavía se encuentra a más de un año de distancia.

“El riesgo país se está posicionando en niveles que incorporan el riesgo electoral del 2027, con bastante antelación en un contexto internacional complejo”, explicó a PERFIL:

Azicri considera que el debilitamiento de la actividad económica también comienza a jugar en contra de las expectativas financieras. “El alicaído nivel de actividad impacta en la imagen y confianza en el Gobierno, lo que incrementa el riesgo de un nuevo cambio de rumbo hacia políticas que, en el pasado, afectaron el precio de los activos”, señaló.

La reacción de los inversores, según el especialista, responde a una dificultad propia de los años electorales: resulta complejo cubrirse frente a escenarios políticos con consecuencias económicas muy diferentes. “Ante la dificultad de mitigar un riesgo binario, la primera reacción típica de los inversores suele ser reducir su exposición“, sostuvo.

El problema de los dólares para pagar la deuda en 2027

Más allá de la incertidumbre electoral, uno de los principales interrogantes pasa por la capacidad de Argentina para afrontar sus compromisos externos durante el próximo año.

Leo Anzalone, director de CEPEC, planteó que el nivel alcanzado por el riesgo país refleja una preocupación concreta sobre el financiamiento de los vencimientos en moneda extranjera.

“El dato relevante no es el nivel en sí, sino lo que está descontando el mercado: no es un problema de solvencia en pesos, sino de acceso a dólares para los vencimientos de 2027“, señaló.

El economista advirtió que, si bien se mantiene el superávit fiscal y el Banco Central continúa comprando reservas, el Tesoro deberá enfrentar compromisos por más de US$21.000 millones durante el próximo año, sin que exista todavía una fuente de financiamiento definida para cubrirlos en su totalidad.

“El superávit fiscal se mantiene y el BCRA sigue comprando reservas, pero el Tesoro enfrenta pagos superiores a US$21.000 millones el año próximo sin una fuente de financiamiento definida, y esa incertidumbre es la que presiona la prima de riesgo”, afirmó Anzalone.

La dificultad para recuperar el acceso al crédito internacional aparece como una de las consecuencias más relevantes del aumento del riesgo país. Con rendimientos superiores al 12% anual en los bonos de largo plazo, el costo de emitir nueva deuda en el mercado resulta elevado y limita las posibilidades de refinanciar vencimientos en condiciones sostenibles.

La preocupación no se concentra únicamente en la capacidad del Gobierno para mantener el equilibrio fiscal. También alcanza a la disponibilidad efectiva de divisas y a las condiciones en las que el Tesoro podría conseguir financiamiento durante un año electoral.

Argentina se desacopla de otros emergentes y el mercado exige una prima adicional

Sin embargo, las últimas ruedas muestran que el castigo a los títulos nacionales no responde exclusivamente a factores externos.

Según un informe de Max Capital, los bonos soberanos argentinos en dólares estuvieron presionados por una corriente vendedora que también alcanzó a la deuda de otros mercados emergentes, en un contexto de búsqueda de activos de mayor calidad.

La diferencia es que Argentina sufrió un deterioro adicional respecto de países con perfiles crediticios comparables. Los diferenciales de rendimiento frente a los soberanos con calificación B aumentaron 63 puntos básicos en la última semana, hasta alcanzar los 265 puntos.

Para Max Capital, esa ampliación muestra que los inversores exigen una compensación adicional por la mayor exposición argentina al riesgo político de 2027.

Anzalone también puso el foco en ese comportamiento. Entre el 9 y el 16 de octubre, el rendimiento del bono del Tesoro estadounidense a diez años descendió desde el 5,24% hasta el 5,09%, un movimiento que, en principio, debería haber favorecido a los activos de mayor riesgo.

Pero ocurrió lo contrario con Argentina. “Entre el 9 y el 16 de octubre, la tasa del Treasury a 10 años bajó de 5,24% a 5,09%, un alivio externo que debería haber favorecido a la deuda emergente, pero el riesgo país argentino subió en cada una de esas ruedas, de 589 a 648 puntos, y siguió escalando hasta superar los 700”, detalló.

Para el economista, ese desacople confirma que una porción importante de la suba responde a factores propios de la economía argentina y no solamente a las condiciones financieras globales.

La tensión internacional y las tasas de Estados Unidos

El escenario internacional también ocupa un lugar importante en las decisiones de los grandes fondos de inversión. La escalada del conflicto en Medio Oriente y las dificultades para el transporte de petróleo por el estrecho de Ormuz volvieron a introducir volatilidad en los mercados financieros.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, considera que los rendimientos de los bonos estadounidenses a largo plazo se encuentran elevados respecto de las perspectivas de inflación y que, en condiciones normales, deberían retomar una trayectoria descendente.

“Las tasas de los bonos a 10 años subieron mucho por una mayor expectativa de inflación, aunque la inflación no aumentó en la misma magnitud. Claramente las tasas están demasiado altas y deberían bajar, deberían seguir con la tendencia bajista, como vienen hace dos años“, dijo.

El especialista destacó que desde mediados de la semana pasada comenzó a observarse una reducción de los rendimientos, aunque las tensiones geopolíticas volvieron a generar presión.

“Esta semana volvió a haber presión por el tema de Ormuz y todo el ruido geopolítico, pero la lógica es que siga bajando“, sostuvo.

En los mercados de deuda, una baja de las tasas suele estar asociada con un aumento del precio de los bonos. Sardáns señaló que esa dinámica también se observa en distintos países emergentes.

“En los mercados emergentes las tasas también están bajando y, con eso, los bonos están subiendo. Es la relación directa: cuando baja la tasa, sube el precio de los bonos”, agregó.

La situación argentina presenta una diferencia: aun en jornadas en las que las condiciones externas ofrecieron cierto alivio, los bonos locales continuaron retrocediendo y el riesgo país mantuvo su tendencia ascendente.

La economía real también entra en las cuentas del mercado

La evolución de la actividad económica y de la inflación comienza a tener un peso creciente en las perspectivas de los inversores para 2027.

Desde Wise Capital señalaron que los rendimientos superiores al 12% anual en los bonos argentinos de largo plazo reflejan la cautela del mercado frente a la dinámica política que se espera para las próximas elecciones presidenciales.

A esa incertidumbre se suma un escenario inflacionario mixto. Mientras el índice de precios al consumidor registró una variación mensual del 1,9%, los precios mayoristas aumentaron 3,2%, impulsados en parte por el encarecimiento del petróleo.

El comportamiento de las acciones también dejó en evidencia el deterioro del clima financiero. En una jornada marcada por el debut de la nueva denominación MSCI Merval, el principal índice accionario local retrocedió 1,8% en pesos y 2,8% medido en dólares, mientras que los ADR de empresas argentinas que cotizan en Nueva York llegaron a registrar pérdidas de hasta el 7,5%.

La combinación de una actividad económica debilitada, mayores costos energéticos y un calendario electoral que empieza a condicionar las expectativas agrega incertidumbre a las perspectivas de recuperación.

Para los inversores, la cuestión central pasa por determinar si el Gobierno podrá sostener sus resultados fiscales, recuperar el crecimiento económico y garantizar el financiamiento de la deuda en dólares sin depender de condiciones excepcionales.

Los factores externos y el frente interno

Nicolas Olivé Duran, fundador de Rudolph sostuvo que “las tasas estadounidenses vienen subiendo. A primera vista, eso no tendría por qué modificar el riesgo país. Si el Tesoro pasa de pagar 3% a pagar 5%, Argentina podría pagar esos dos puntos adicionales y mantener el mismo diferencial. Pero acá entra en juego el comportamiento de los inversores. Cuando exigen más tasa, están diciendo algo concreto: para tener tus bonos, quiero cobrar más. Esa exigencia no aumenta de manera pareja”.

Olivé Duran agregó que los inversores cuanto mas riesgo tiene el país, mayor es la exigencia de una prima adicional por asumir ese riesgo y no se traslada solamente la suba de la tasa estadounidense: el rendimiento exigido a la deuda de mayor riesgo sube más, ampliando el spread.

“Eso es el fenómeno principal de lo que vemos en el caso concreto de Argentina. Es lo que explica el cambio entre la baja que experimentamos hasta julio y de julio a esta parte”, añadió.

Para el analista, el desafío sigue siendo consolidar cuentas públicas sólidas y fortalecer su capacidad de pago “porque, al final del día, el acreedor quiere saber algo concreto: ¿tenés con qué pagar? y ¿vas a querer pagar? La primera pregunta se responde con la acumulación de reservas por parte del BCRA. Argentina viene comprando dólares y acumulando reservas. Eso suma, pero todavía no alcanza para despejar las dudas sobre los vencimientos que tiene por delante”.

“La segunda es parte del riesgo político o ‘riesgo kuka’ como lo pusieron de moda ultimamente. Es un riesgo que existe y que el mercado le pone precio. Se ve claramente en la curva de bonos, es necesario comparar vencimientos dentro de este gobierno y el próximo, y vemos un diferencial de entre 2 y 3 puntos, lo cual no es nada despreciable. Podríamos asumir que si el riesgo político estuviese despejado, eso es lo que el riesgo país tendería a bajar”, analizó.

Fuente: Perfil


EL CRONISTA – ARGENTINA: Ciudadanía por inversión: qué atrae a los extranjeros y qué cuestionan los especialistas

Fecha: 20 de Octubre, 2026

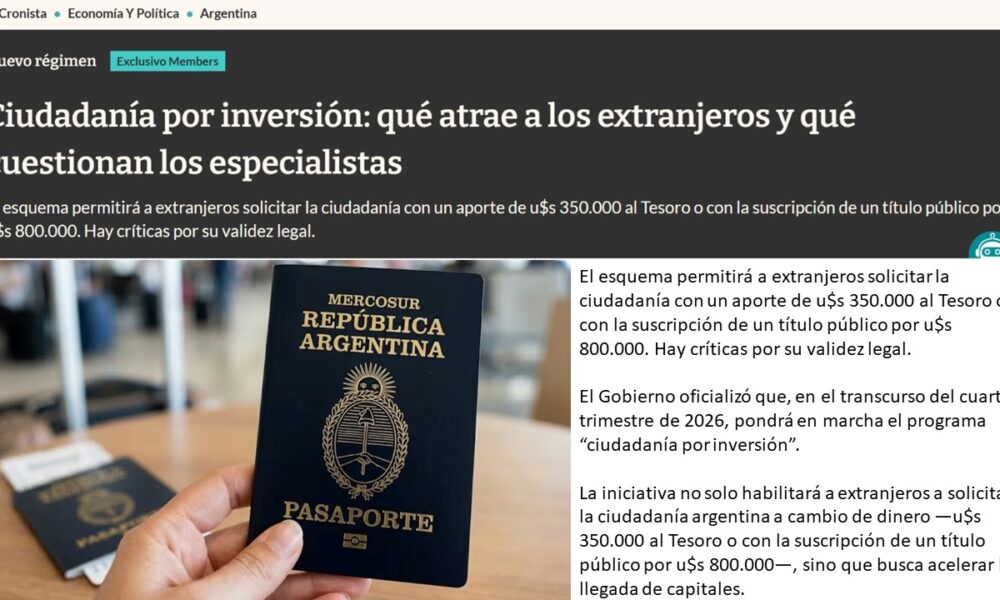
EL CRONISTA – ARGENTINA: Ciudadanía por inversión: qué atrae a los extranjeros y qué cuestionan los especialistas

El Gobierno oficializó que, en el transcurso del cuarto trimestre de 2026, pondrá en marcha el programa “ciudadanía por inversión”. La iniciativa no solo habilitará a extranjeros a solicitar la ciudadanía argentina a cambio de dinero —u$s 350.000 al Tesoro o con la suscripción de un título público por u$s 800.000—, sino que busca acelerar la llegada de capitales.

“Hemos observado un fuerte interés internacional en la oferta de la Argentina desde el anuncio del Gobierno, pero todavía es demasiado pronto para cuantificar la demanda de manera significativa. El programa aún no está operativo, y su atractivo a largo plazo dependerá del marco final de implementación, la seguridad jurídica, una debida diligencia rigurosa y la eficacia con que, en última instancia, se lo administre”, respondió Henley & Partners, una consultora especializada en programas migratorios y de ciudadanía por inversión, a una consulta de El Cronista sobre el potencial de la iniciativa.

La consultora, señalada por el exembajador argentino en China, Diego Guelar, por un presunto conflicto de interés por haber asesorado al Gobierno para implementar el programa, considera que el país ofrece una oportunidad muy atractiva porque sumaría “una opción directa de ciudadanía en una de las mayores economías de América Latina, junto con una sólida movilidad internacional y regional y el acceso al Mercosur”.

En este sentido, Mariano Sardans, CEO de FDI, una gerenciadora de activos y patrimonios con sede en Argentina y Uruguay, planteó: “A este programa no vas a entrar para invertir en Argentina; vas a entrar para usar la ciudadanía argentina para hacer cosas en el resto del mundo. Si a partir de ahí también querés tener la residencia, fantástico, pero el programa está enfocado en eso”.

Por el contrario, Henley & Partners, que cuenta con más de 70 oficinas en todo el mundo, afirmó que, si se implementa con objetivos claros, el programa “podría canalizar capital internacional hacia la Argentina y generar un valor económico más amplio”, dados los mecanismos anunciados por el Gobierno nacional (aporte al Tesoro o suscripción a un título público específico).

“No es simplemente para otorgar un beneficio de movilidad al solicitante”, concluyó la firma.

Polémica detrás de la firma

El abogado Diego Guelar fue muy crítico del programa que impulsa el gobierno de Javier Milei. “La propuesta es peligrosa y marginal. La legislación argentina no exige requisitos de ciudadanía para invertir. Además, existe una Ley de Ciudadanía que solo puede modificarse por ley y no por DNU, por lo que seguramente será declarada inconstitucional y no ofrecerá ninguna seguridad jurídica”, aseguró en diálogo con El Cronista.

A modo de comparación, Guelar citó el caso de Estados Unidos, que a través del programa de visas EB-5 exige a los inversores u$s 800.000 (u$s 1.050.000 en el caso general) en proyectos que generen al menos diez empleos de tiempo completo (incluye proyectos de infraestructura). Con la misma inversión, también acceden a la residencia el cónyuge y los hijos solteros menores de 21 años. El esquema otorga la residencia permanente (green card), no la ciudadanía.

En su cuenta de X, el exembajador apuntó contra Henley & Partners. “Ellos mismos se atribuyen haber asesorado al Gobierno… hay incompatibilidad”, expresó en diálogo con este medio.

Consultados por este medio, desde Henley & Partners afirmaron que no tienen ningún contrato ni mandato remunerado con el Gobierno argentino, que no recibieron honorarios y que no tienen rol alguno en la administración del programa ni en la decisión de a quiénes se les otorga la ciudadanía.

“Nos hemos reunido con funcionarios argentinos y hemos compartido nuestra experiencia internacional y nuestra inteligencia de mercado, como hacemos con gobiernos y actores interesados de todo el mundo”, explicaron.

La firma dejó en claro que no tenía conocimiento previo de los términos finales anunciados el viernes 2 de octubre en el evento realizado en París, y agregó que el anuncio la tomó “por sorpresa”.

“Una vez que el Gobierno anunció formalmente los términos, actuamos con rapidez para actualizar a nuestros clientes y potenciales clientes con la información que se había hecho pública. También hemos sido claros desde el principio en que el programa aún no está operativo, que todavía no se pueden presentar solicitudes y que el marco final de implementación está pendiente de confirmación”, sostuvieron.

Detalles del proyecto

En el marco de la Argentina Week en París, el ministro de Economía, Luis Caputo, explicó que el programa permitirá a los extranjeros acceder a la ciudadanía mediante dos mecanismos: realizar un aporte directo y no reembolsable al Tesoro Nacional por u$s 350.000 o suscribir un título público de u$s 800.000, creado específicamente para esta iniciativa.

Asimismo, el cónyuge e hijos del solicitante principal, siempre que acrediten el vínculo correspondiente y realicen los aportes previstos para cada categoría, también podrán sumarse al programa.

En el caso de cónyuges e hijos de entre 18 y 25 años, podrán solicitar la ciudadanía mediante un aporte de u$s 100.000 al Tesoro Nacional, mientras que los menores de 18 años podrán hacerlo mediante un aporte de u$s 25.000.

“Bajo este esquema, un grupo familiar tipo integrado por un solicitante principal, su cónyuge y dos hijos menores, podrá solicitar la ciudadanía argentina por un total de u$s 500.000”, estima el Gobierno.

Cabe recordar que el régimen de ciudadanía por inversión surgió con el DNU 366/2025. Esa norma modificó la Ley de Ciudadanía 345, sancionada en 1869, con el objetivo de “lograr la radicación de capitales extranjeros en el país, y, en general, alentar la inversión directa extranjera”.

Los fondos deberán canalizarse a través del sistema financiero formal y, según remarcó el Gobierno, se cumplirá con los estándares aplicables en materia de prevención de lavado de activos, financiamiento del terrorismo y transparencia financiera.

La evaluación de las solicitudes estará a cargo de la Agencia de Programas de Ciudadanía por Inversión, con la intervención de la Secretaría de Inteligencia del Estado (SIDE), la Unidad de Información Financiera (UIF), el Ministerio de Seguridad y el Ministerio del Interior, entre otros.

Fuente: El Cronista


PERFIL – ARGENTINA: El mercado ya le pone precio a las elecciones de 2027: los bonos pagan hasta más del triple tras el cambio de mandato

Fecha: 16 de Octubre, 2026

PERFIL – ARGENTINA: El mercado ya le pone precio a las elecciones de 2027: los bonos pagan hasta más del triple tras el cambio de mandato

Las elecciones presidenciales de 2027 todavía están a un año de distancia, pero el mercado financiero ya comenzó a ponerle precio a la incertidumbre política. La señal más evidente aparece en los bonos soberanos en dólares: los títulos que vencen antes de los comicios muestran rendimientos sensiblemente inferiores a los que extienden sus pagos más allá del actual mandato de Javier Milei. La diferencia, que en algunos casos supera los siete puntos porcentuales, refleja el costo que los inversores asignan al riesgo de atravesar un nuevo ciclo electoral en la Argentina.

El ejemplo más contundente es el de dos bonos separados por apenas doce meses y lo trae a colación Mariano Sardans de FDI. El AO27, que vence en octubre de 2027, ofrece una tasa de retorno anual cercana al 2,8%, mientras que el AO28, cuyo vencimiento opera en octubre de 2028, rinde alrededor del 10% en dólares. En otras palabras, el mercado exige más de tres veces el rendimiento para mantener deuda argentina un año adicional, cuando ya se habrá producido el recambio presidencial.

“El ejemplo más absurdo del período post Milei, de la incertidumbre, es que el bono AO27, que vence en octubre de 2027, rinde 2,8% y hay un bono que vence un año después, en 2028, que rinde 10%”, señaló Sardans, CEO y fundador de la gerenciadora de patrimonios FDI.

Para el especialista, esa diferencia refleja la desconfianza que existe sobre la continuidad de las políticas económicas después de diciembre de 2027. No se trata necesariamente de una expectativa de incumplimiento inmediato, sino de la prima adicional que reclaman los inversores ante la posibilidad de cambios en las prioridades fiscales y financieras del próximo gobierno.

La incertidumbre aparece en momentos en que el riesgo país argentino volvió a ubicarse en 622 puntos básicos, después de varias ruedas de presión sobre los títulos soberanos. El indicador elaborado por JP Morgan sigue siendo una referencia central para evaluar cuánto le costaría al Tesoro regresar a los mercados internacionales de deuda.

El riesgo electoral ya se refleja en los bonos argentinos

En tanto, Soledad López, gerente de Rava Bursátil, coincidió en que la curva de rendimientos muestra una diferencia significativa entre los vencimientos anteriores y posteriores a las elecciones.

“La curva de bonos soberanos marca un claro escenario de incertidumbre electoral. Mientras los bonos cortos con vencimiento previo a las elecciones, como un AO27, rinden 3% anual en dólares, el bono AO28, con vencimiento en 2028, rinde en torno al 10%”, explicó.

Según la analista, esas diferencias reflejan las dudas que tienen los inversores sobre la continuidad del programa económico y sobre la capacidad del país para administrar los compromisos que deberá afrontar después de las presidenciales.

Sin embargo, la consecuencia no se limita a las cotizaciones de los bonos. Las tasas que exige el mercado también condicionan una de las principales necesidades financieras del Gobierno: recuperar el acceso al crédito internacional para refinanciar vencimientos y evitar que todos los pagos deban afrontarse con recursos propios.

“El hecho de tener rendimientos superiores al 10% limita las capacidades del Gobierno de salir a colocar deuda y conseguir dólares por este medio, tal como estaba pautado en la hoja de ruta de financiamiento 2026 y 2027″, advirtió López.

Ese es uno de los principales problemas que plantea el escenario actual. Aunque el equipo económico sostiene como prioridad el cumplimiento de las obligaciones y el equilibrio fiscal, la persistencia de tasas de dos dígitos en dólares dificulta la posibilidad de emitir nueva deuda en condiciones sostenibles.

Además, no toda la diferencia entre los bonos se explica exclusivamente por las elecciones. La estructura de amortizaciones, la liquidez de cada título y el mayor plazo de exposición también influyen sobre las tasas. Sin embargo, los analistas consultados coinciden en que el calendario político representa un componente importante de la prima de riesgo.

¿Capacidad de pago o voluntad de pago? La duda que instala 2027

Por su parte, Gustavo Gardey, especialista en mercado de capitales y CEO de Bull Road Investments, también identificó una marcada diferencia entre los rendimientos de los bonos de corto plazo y aquellos que extienden sus vencimientos más allá de 2027.

“Si yo me voy a un bono con rendimiento en dólares que vence en 2027, estoy pensando en rendimientos en torno al 4% o 5%. Ahora, si ya quiero pasar de 2027, me quiero ir hacia 2028 o en adelante, empiezo a ver rendimientos, por ejemplo, del 12,88% en dólares para 2028 y del 12,05% para 2029”, detalló.

Los rendimientos mencionados por los distintos especialistas corresponden a referencias de mercado y títulos que no necesariamente presentan las mismas condiciones financieras, aunque todos coinciden en señalar una mayor exigencia de rentabilidad para los plazos posteriores a las elecciones.

Gardey planteó que la diferencia responde a una preocupación que excede la capacidad económica inmediata del país para pagar sus compromisos.

“¿Qué nos está diciendo esto? Que la Argentina tiene capacidad de pago de corto plazo para hacer frente a sus obligaciones, pero que frente a un cambio de signo político puede ser que, más allá de la capacidad de pago, haya un quebranto en la voluntad de pago de la Argentina hacia adelante”, señaló.

La distinción es importante. La capacidad de pago depende de los recursos fiscales, las reservas, los ingresos de divisas y las posibilidades de refinanciamiento. La voluntad de pago, en cambio, está vinculada con las decisiones políticas respecto de cómo utilizar esos recursos.

“Eso es lo que teme el mercado: que un cambio de signo político genere que poner como prioridad el pago de las obligaciones y hacer todos los esfuerzos posibles para cumplir con ellas termine quedando de lado y pase a ser un objetivo secundario frente a otras cuestiones”, agregó Gardey.

De todos modos, las tasas de los bonos no anticipan por sí mismas un cambio de gobierno ni un eventual incumplimiento. Reflejan los riesgos que los inversores incorporan hoy a sus valuaciones, en un escenario en el que todavía falta un año para conocer el resultado electoral.

El riesgo país y la dificultad de volver a los mercados de deuda

Andrés Azicri, presidente y CIO de Vector Investments, incorporó otra dimensión al análisis: qué nivel de riesgo de incumplimiento está implícito en los precios actuales de los bonos argentinos.

“Los actuales spreads de los bonos en dólares ley Nueva York, lo que en promedio conocemos como riesgo país, están asignando a la Argentina una probabilidad de default acumulada de arriba del 50% en los próximos diez años”, sostuvo.

Se trata de una estimación implícita en las cotizaciones, que depende de supuestos financieros como la recuperación de capital en caso de incumplimiento, y no de una probabilidad observable ni de una predicción de que el país efectivamente dejará de pagar.

Para Azicri, esa prima de riesgo incorpora tanto la incertidumbre electoral como factores vinculados con el clima político y económico.

“Lo atribuyo tanto al deterioro de la imagen del Gobierno como a ciertos discursos ambiguos o confrontativos de sectores de la oposición, que contribuyen a generar incertidumbre y afectan la estabilidad de la demanda de dinero”, explicó.

El ejecutivo advirtió a PERFIL que una dinámica de inestabilidad financiera podría traducirse en mayores tasas de interés, menor disponibilidad de crédito y un deterioro de la actividad económica.

En ese escenario, la suba de los rendimientos soberanos terminaría alejando nuevamente a la Argentina de los mercados voluntarios de deuda, al menos hasta que se estabilicen las expectativas.

Azicri también consideró que una comunicación más clara de las propuestas económicas, tanto del oficialismo como de la oposición, podría ayudar a reducir la incertidumbre que hoy incorporan los precios de los activos.

El riesgo electoral, además, no aparece aislado del escenario internacional. López advirtió que el encarecimiento del petróleo, las presiones inflacionarias en Estados Unidos y las tasas de interés elevadas representan dificultades adicionales para los países emergentes.

“Un riesgo país que se consolida por encima de los 550 puntos marca un escenario mínimamente desafiante para el Gobierno de cara a 2027. No solo el tiempo empieza a jugar en contra y la presión aumenta, sino que nos encontramos frente a un escenario internacional muy complejo”, sostuvo.

Las acciones argentinas también empiezan a sentir el riesgo político

La incertidumbre que aparece en los bonos también condiciona las decisiones sobre las acciones argentinas. Y, según Gardey, puede hacerlo incluso cuando las compañías presentan valuaciones atractivas y perspectivas favorables para sus negocios.

“Yo soy siempre comprador de acciones locales porque tienen mucho potencial de crecimiento. Están subvaluadas en prácticamente todos los fundamentos y análisis que puedas hacer. Sin embargo, hoy no tengo acciones en Argentina“, afirmó.

El motivo, explicó, es la volatilidad que espera para el próximo año electoral.

“No es momento de someterte a esta volatilidad, que es la que vamos a estar viendo todo el año que viene”, sostuvo.

Para explicar los riesgos, el especialista recordó la experiencia de 2019, cuando el resultado de las elecciones primarias provocó un desplome de los activos argentinos, con caídas superiores al 50% en dólares en determinadas acciones durante una sola jornada.

Sin embargo, consideró que el escenario actual presenta diferencias importantes respecto de aquel momento. Principalmente, una menor participación de inversores internacionales con posiciones significativas en activos locales, lo que podría moderar la magnitud de las oscilaciones.

“Hoy no las hay, por ende, la volatilidad va a ser muchísimo menor en 2027 de lo que fue en 2019, pero, sin embargo, nos vamos a ver frente a una volatilidad muy alta”, anticipó Gardey.

Desde Rava, López también observó un cambio en las estrategias de los inversores locales. Según explicó, el crecimiento de los volúmenes operados en CEDEARs muestra una mayor búsqueda de diversificación hacia activos internacionales.

“Serán meses de mucha volatilidad tanto en la renta fija local como en la renta fija extranjera. La diversificación será clave para el inversor de cara a las elecciones de 2027”, sostuvo.

La cuestión de fondo es que el mercado financiero ya comenzó a separar los riesgos de corto plazo de aquellos vinculados con el próximo mandato presidencial. Mientras el Gobierno intenta consolidar el resultado fiscal y recuperar el acceso al financiamiento externo, los inversores exigen tasas considerablemente mayores para extender sus posiciones más allá de las elecciones.

Con el riesgo país en 622 puntos básicos y los bonos posteriores a 2027 ofreciendo rendimientos de dos dígitos, la incertidumbre política ya tiene un costo financiero concreto. Para el equipo económico, reducir esa prima será uno de los desafíos de los próximos meses, especialmente si pretende regresar al mercado voluntario de deuda antes de que comience formalmente la campaña presidencial.


INFOBAE – ARGENTINA: Por qué el riesgo país sigue atado a una alta volatilidad pese a la baja reciente

Fecha: 11 de Octubre, 2026

INFOBAE – ARGENTINA: Por qué el riesgo país sigue atado a una alta volatilidad pese a la baja reciente

El índice de riesgo país de Argentina cayó 10% en la última semana, una mejora de 60 puntos básicos que retrajo al indicador otra vez debajo de los 600 puntos básicos.

El índice elaborado por JP Morgan mide la diferencia de tasa de interés que rinden los bonos soberanos argentinos frente a los bonos del Tesoro de Estados Unidos, considerados libres de riesgo. Ante cualquier cambio de confianza de los inversores, esa brecha salta o cae con rapidez.

A partir de julio, el índice de riesgo país argentino, que tocó un piso en los 403 puntos básicos, volvió a dispararse hasta un techo de 655 unidades a comienzos de octubre, un avance que encareció el acceso del Gobierno al crédito, en simultáneo a la tensión financiera desatada por una escalada de las tasas de retorno de la deuda de Estados Unidos -la base de comparación- por encima del 5% anual y en máximos desde 2002.

Esta caída del precio de los bonos soberanos -que replica en una suba de tasas de retorno- se dio a nivel internacional y tuvo consecuencias más negativas para los países emergentes. Sin embargo, en ese pelotón los títulos púbicos argentinos fueron más perjudicados que el resto.

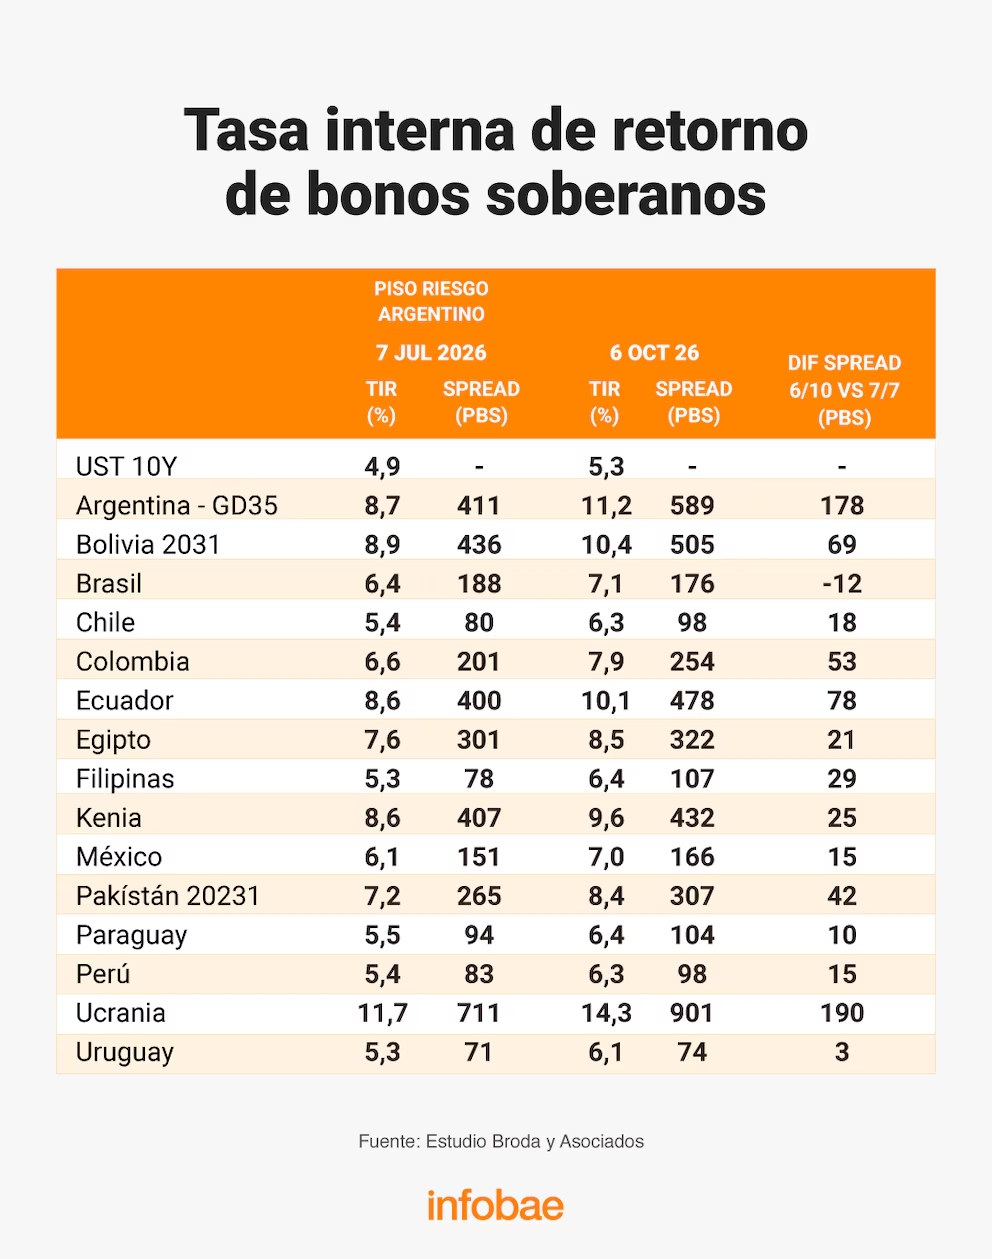
Un informe del Estudio Broda y Asociados comparó la suba de las tasas internas de retorno (TIR) de los bonos internacionales en los últimos dos meses. El Treasury a 10 años amplió su rendimiento del 4,6% al 5,3% anual (70 puntos básicos), mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos.

En comparación con nuestros vecinos, el índice de riesgo país de Chile aumentó solo 18 unidades (a 98 puntos), el de Uruguay subió cuatro unidades (74 puntos) y el de Brasil cayó 12 unidades (a 176 puntos básicos). Solo Ucrania -que atraviesa más de cuatro años de guerra con Rusia- tuvo un desempeño peor que Argentina en cuanto a su deuda soberana.

Estas cifras muestran que la cotización de los bonos argentinos -y el índice de riesgo país- es extremadamente volátil: combina una alta fragilidad financiera interna que se complementa con choques externos muy sensibles.

Factores locales que afectan a la deuda

  • Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
  • Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
  • Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

  • Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
  • Factores externos

    Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.

  • Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Las compras del Banco Central y el respaldo del Tesoro de Estados Unidos

El reciente descenso del índice de riesgo país, fundamentado en las compras que está efectuando en octubre el Banco Central en el mercado de cambios, por montos superiores a los de agosto y septiembre. La entidad quedó cerca de alcanzar los USD 15.000 millones de compras en lo que va del año.

Al mismo tiempo, los agentes bursátiles tomaron nota de que el secretario del Tesoro estadounidense, Scott Bessent, dejó abierta la posibilidad de volver a ayudar financieramente a la Argentina, tal como lo hizo en octubre de 2025.

En octubre del año pasado, el Tesoro estadounidense inyectó en forma directa dólares en el mercado, para sostener la paridad del peso argentino y alcanzó un acuerdo para un intercambio de divisas o “swap” por USD 20.000 millones con el BCRA.

La suba de las acciones y bonos brasileños —y también del real— tras la victoria del candidato presidencial Flávio Bolsonaro en la primera vuelta del 4 de octubre último también contagió a los activos argentinos con una incipiente mejora de sus cotizaciones.

Los analistas de Rava Bursátil ponderaron el reciente rebote del real brasileño, a 4,98 reales por dólar, dado que “el índice de tipo de cambio real multilateral de Argentina tiene a Brasil como su principal componente, con una ponderación del 20 por ciento”.

“El entusiasmo del mercado se sustentó en el triunfo de Flávio Bolsonaro en la primera vuelta presidencial de Brasil, posicionándolo como favorito para el balotaje del 25 de octubre. A esto se le sumó el respaldo explícito de Scott Bessent, secretario del Tesoro de Estados Unidos, quien elogió al gobierno de Javier Milei y sugirió la posibilidad de reeditar la asistencia financiera para sostener el programa económico”, comentó Ignacio Morales, director de inversiones de Wise Capital.

“Esa mayor sensibilidad del índice de riesgo país no es un dato abstracto. Mientras persista en niveles que dificulten el refinanciamiento en los mercados internacionales de capital, los vencimientos de deuda deberán afrontarse con reservas propias en lugar de con la renovación habitual que utilizan otras economías emergentes con acceso más fluido al financiamiento externo. Esta vulnerabilidad, más que una debilidad coyuntural, describe una restricción estructural: sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores”, explicó José María Segura, economista jefe de PwC Argentina.

“Es en este contexto donde cobra sentido la señal más clara del proyecto de Presupuesto 2027: el equilibrio fiscal se refuerza explícitamente como el ancla del programa. Las proyecciones mantienen resultados primarios y financieros superavitarios, y esa continuidad no es casual. Cuanto más volátil se vuelve el contexto externo y más restringido el acceso al financiamiento, mayor es el peso relativo que debe sostener el ancla fiscal como garante de la consistencia macroeconómica”, añadió Segura.

“Los bonos argentinos en dólares se ven presionados desde las últimas ruedas, en línea con el sell-off generalizado de deuda de mercados emergentes. Sin embargo, la ampliación del spread también sugiere un componente idiosincrático por encima de lo que explicaría su beta usual”, destacó un reporte de Max Capital.

“Estornuda el mundo, se resfría Argentina: en los últimos días el contexto global volvió a deteriorarse de la mano del crudo ‘Brent’ superando los 100 dólares el barril y la tasa a 10 años de Estados Unidos superando el 5,2% anual, máximo valor en casi 20 años”, resaltó Ricardo Geretto, economista de Adcap Grupo Financiero. “A todo esto, el mercado argentino arrastra un peor desempeño que los emergentes. La combinación de un mundo más difícil con los últimos datos de pobreza y PBI están incrementando las dudas electorales de cara al futuro”, agregó.

Cuatro claves para que mejore la confianza en el país

Lorenzo Delhon, Portfolio Manager en Mills Capital Asset Management, identificó “una combinación de factores que se retroalimentaron y que para revertirse necesitan resolverse en el corto-mediano plazo”. Estos llevaron los rendimientos de los bonos hard dollar de Argentina por encima del 11% anual.


Scroll to top