Categoría: FDI en los Medios

LA NACIÓN – ARGENTINA: Mercados argentinos: ¿qué dicen los analistas? Semana del 26 al 29 de mayo

Fecha: 26 de Mayo, 2026

LA NACIÓN – ARGENTINA: Mercados argentinos: ¿qué dicen los analistas? Semana del 26 al 29 de mayo

BUENOS AIRES, 26 de mayo (Reuters) – La plaza financiera argentina retoma este martes sus negocios tras un feriado nacional, de cara a una millonaria licitación de bonos del Tesoro y el cierre mensual de carteras de inversión en medio de una abultada liquidez en dólares.

El directorio del Fondo Monetario Internacional (FMI) viene de aprobar la segunda revisión del programa vigente con el país austral, que implica un desembolso de otros 1.000 millones de dólares.

Analistas y operadores opinan sobre la coyuntura doméstica:

* “Será clave seguir de cerca la evolución de la deuda soberana en dólares en un contexto todavía atravesado por la volatilidad geopolítica vinculada al estrecho de Ormuz (…) Con una próxima licitación del Tesoro para este miércoles, cuando vencen alrededor de 11 billones de pesos (unos 7.860 millones de dólares)”, dijo Portfolio Personal Inversiones (PPI).

Acotó que “el agro sumó velocidad y el Banco Central responde con más compras (…) La principal explicación detrás de la aceleración reciente se explica en la liquidación del agro, inaugurando la cosecha gruesa”.

* “La liquidación de la cosecha gruesa, crédito en dólares, y emisiones ‘offshore’ de deuda están permitiendo al Banco Central acelerar la compra de reservas, la cual en los últimos días subió a casi 150 millones de dólares promedio diario cuando mayo arrancó en niveles promedio de 50 millones”, comentó Roberto Geretto, analista de Adcap Grupo Financiero.

“Así, por el momento, el contexto de dólar calmo pareciera seguir, quedando dudas recién para la última mitad del año”, añadió.

* “El Banco Central necesita engrosar con urgencia sus reservas internacionales. El mercado financiero respira ante la promesa de mayor estabilidad. El flujo agropecuario se consolidará así como el principal sostén de la ‘pax’ cambiaria y de la baja de la inflación durante todo 2026”, reportó Wise Capital.

* “El Banco Central admitió que la demanda de dinero transaccional fue menor de lo esperado, lo que obliga al Tesoro a esterilizar cualquier emisión monetaria. El riesgo radica en que la dinámica monetaria se vuelva más vulnerable a las crisis de confianza”, comentó Research Mariva.

“La mejora de los términos de intercambio podría respaldar la estrategia general: los precios más altos del petróleo fortalecen la posición externa de Argentina y favorecen la acumulación de reservas. Con el tiempo, un balance más sólido del Banco Central podría ayudar a contrarrestar las presiones inflacionarias derivadas de la crisis petrolera inicial”, dijo.

* “En cuanto a la volatilidad global, la suba de tasas ya no es solo un fenómeno de Estados Unidos, sino que están cayendo los bonos soberanos en todo el mundo por miedo a una inflación más persistente”, comentó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI.

“Hay una irracionalidad del mercado que sigue confiando en que el conflicto en Medio Oriente está terminando y ese arco se va corriendo (…) Argentina puede ser uno de los grandes beneficiados del nuevo orden geopolítico por su alineamiento con Occidente”, acotó.

* “Argentina (avanza) a dos velocidades”, sostuvo Julián Neufeld, economista en la Fundación Libertad y Progreso.

“El frente externo vuela propulsado por los sectores extractivos -petróleo y minería- (…) Mientras tanto, el estancamiento en la actividad industrial se manifiesta en una menor demanda de importaciones de insumos y bienes de capital”. (Reporte de Jorge Otaola; Editado por Nicolás Misculin)
 

EL CRONISTA – ARGENTINA: Cierran cuentas bancarias de argentinos en Estados Unidos

Fecha: 22 de Mayo, 2026

EL CRONISTA – ARGENTINA: Cierran cuentas bancarias de argentinos en Estados Unidos

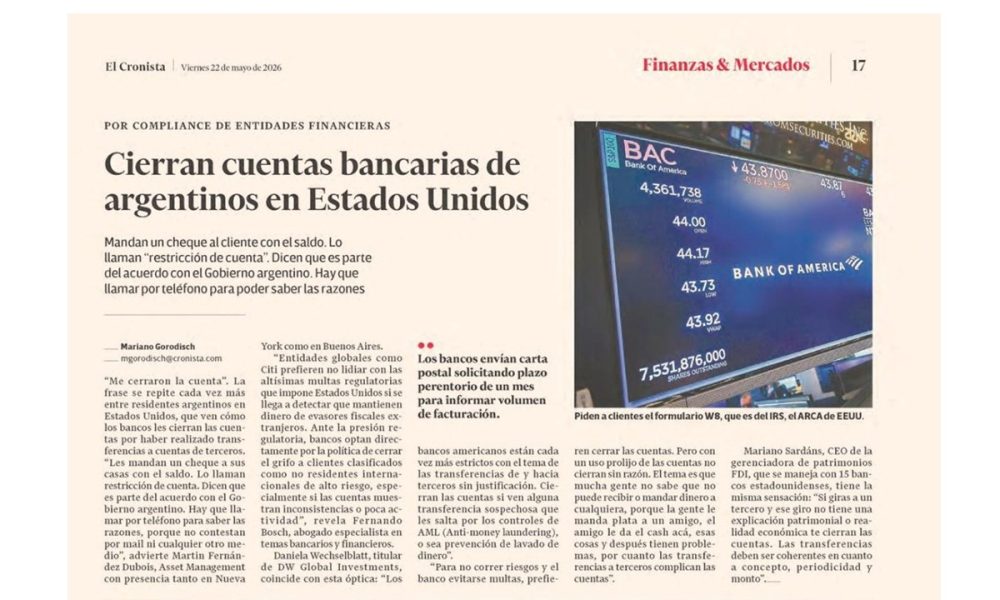
Mandan un cheque al cliente con el saldo. Lo llaman “restricción de cuenta”. Dicen que es parte del acuerdo con el Gobierno argentino. Hay que llamar por teléfono para poder saber las razones

Me cerraron la cuenta”. La frase se repite cada vez más entre residentes argentinos en Estados Unidos, que ven cómo los bancos les cierran las cuentas por haber realizado transferencias a cuentas de terceros. “Les mandan un cheque a sus casas con el saldo. Lo llaman restricción de cuenta. Dice» que es parte del acuerdo con el Gobierno argentino. Hay que llamar por teléfono para saber las razones, porque no contestan por mail ni cualquier otro medio”, advierte Martin Fernández Duboís, Asset Management con presencia tanto en Nueva York como en Buenos Aires.

“Entidades globales como Citi prefieren no lidiar con las altísimas multas regulatorias que impone Estados Unidos sí se llega a detectar que mantienen dinero de evasores fiscales extranjeros. Ante la presión regulatoria, bancos optan directamente por la política de cerrar el grifo a clientes clasificados como no residentes internacionales de alto riesgo, especialmente sí las cuentas muestran inconsistencias o poca act i vi dad”, revela Fernando Bosch, abogado especialista en temas bancarios y financieros.

 “Los bancos envían carta postal solicitando plazo perentorio de un mes para informar volumen de facturación”.

Daniela Wechselblatt, titular de DW Global Investments, coincide con esta óptica: “Los bancos americanos están cada vez más estrictos con el tema de las transferencias de y hacia terceros sin justificación. Cierran las cuentas si ven alguna transferencia sospechosa que les salta por los controles de AML (Anti-money laundering), o sea prevención de lavado de dinero”,

Para no correr riesgos y el banco evitarse multas, prefieren cerrar las cuentas. Pero con un uso prolijo de las cuentas no cierran sin razón. El tema es que mucha gente no sabe que no puede recibir o mandar dinero a cualquiera, porque la gente le manda plata a un amigo, el amigo le da el cash acá, esas cosas y después tienen problemas, por cuanto las transferencias a terceros complican las cuentas“.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, que se maneja con 15 bancos estadounidenses, tiene la misma sensación: “Sí giras a un tercero y ese giro no tiene una explicación patrimonial o realidad económica te cierran las cuentas. Las transferencias deben ser coherentes en cuanto a concepto, periodicidad y monto”.

Fuente: El Cronista


FORBES – ARGENTINA: Fitch mejora también la nota de los bancos argentinos y el mercado celebra un nuevo respaldo

Fecha: 16 de Mayo, 2026

FORBES – ARGENTINA: Fitch mejora también la nota de los bancos argentinos y el mercado celebra un nuevo respaldo

 La decisión de Fitch Ratings de elevar la nota soberana de Argentina de CCC+ a B- generó un efecto inmediato sobre el sistema financiero local. Tras la mejora al país, la agencia también revisó al alza las calificaciones de varios bancos argentinos, en una señal que el mercado interpreta como un respaldo tanto al rumbo macroeconómico como a la capacidad de recuperación del crédito.

Concretamente, se destacó Banco Macro, que registró el salto más importante: sus notas de largo plazo en moneda local y extranjera subieron de “CCC+” a “B-”, ambas con perspectiva estable.

En el caso de Banco Santander Argentina, Fitch mantuvo la calificación en moneda extranjera en “B-”, pero elevó la nota en moneda local a “B”. Además, mejoró su nota de viabilidad de “CCC+” a “B”, mientras que las notas de corto plazo y el soporte de accionistas no tuvieron cambios.

Algo similar ocurrió con BBVA Argentina. La entidad conservó la nota de “B-” en moneda extranjera, aunque logró una mejora en moneda local, que pasó de “B-” a “B”. También avanzó su evaluación de viabilidad, de “CCC+” a “B-”.

La mejora alcanzó además a la sucursal uruguaya del Banco de la Nación Argentina, cuyas calificaciones de largo plazo fueron elevadas de “CCC+” a “B-”. Fitch también subió las notas de corto plazo y la evaluación de viabilidad, aunque aclaró que no prevé respaldo gubernamental para la filial.

Según explicó Fitch, la mejora responde a avances en materia fiscal, acumulación de reservas, reformas económicas y una reducción de desequilibrios externos.

La suba de calificación tiene implicancias concretas para el sistema financiero. En primer lugar, reduce el costo de financiamiento de las entidades, facilitando el acceso a crédito y emisiones de deuda tanto en el mercado local como internacional.

También mejora la percepción de riesgo entre inversores y depositantes, algo especialmente relevante en un contexto donde los bancos argentinos buscan recuperar protagonismo en el financiamiento de la economía real.

“Es una muy buena noticia”, afirmó Mariano Sardáns, director de FDI Gerenciadora de Patrimonios. “Fitch subió la calificación soberana de Argentina a B- por las mejoras fiscales, externas, reformas y acumulación de reservas. Inmediatamente después, tomó acciones positivas en varios bancos argentinos, alineando sus ratings con el nuevo nivel soberano y mejorando el entorno operativo”, explicó.

El ejecutivo remarcó que uno de los efectos más importantes será el menor costo de fondeo“Habrá acceso más fácil y barato a financiamiento local e internacional, ya sea vía bonos, depósitos o crédito. Además, mejora la confianza de inversores y depositantes, atrae capital extranjero y reduce el riesgo percibido”, señaló.

El especialista también habló sobre el impacto potencial del negocio bancario y el mercado bursátil“Facilita la expansión de préstamos con menos restricciones de riesgo país desde la perspectiva de sus casas matrices. Y los bancos cotizados suelen reaccionar positivamente, con subas en ADR y acciones locales”.

En esta línea, Tomás Ambrosetti, director de Guardian Capital, consideró que la decisión “tiene bastante sentido” porque la calificación de los bancos suele estar atada al riesgo soberano. “Cuando sube la calificación soberana, el techo para los bancos locales también sube. Macro fue el que más se benefició, pasando de CCC+ a B- de un salto. Santander y BBVA, que ya venían mejor posicionados, mejoraron su nota en moneda local”, explicó.

Ambrosetti subrayó que el principal efecto se verá en el acceso al financiamiento. “Un banco mejor calificado consigue financiarse más barato, tanto localmente como en el exterior. Y en paralelo, se amplía el universo de inversores institucionales que pueden comprarles deuda, algo muy relevante dado que los bancos están siendo emisores activos en el mercado”, indicó.

También destacó que la mejora excede lo estrictamente financiero y puede trasladarse a la economía cotidiana. “Un sistema bancario que sube de nota es un sistema con más capacidad de dar crédito. Y más crédito es más hipotecas, más préstamos a pymes y más actividad. La mejora no es solo financiera, tiene impacto en la economía real”, relató.

Fuente: Forbes Argentina


Mariano Sardáns en Ecomedios

Fecha: 7 de Mayo, 2026

Mariano Sardáns, CEO de FDI, participó en el programa Asteríscos, que se emite por Ecomedios, conducido por Iván Damianovich, donde analizó el impacto del conflicto en medio oriente respecto al petróleo.

IPROFESIONAL – ARGENTINA: Números rojos para acciones y rebote en bonos: tras un mes difícil, qué esperan inversores en mayo

Fecha: 30 de Abril, 2026

IPROFESIONAL – ARGENTINA: Números rojos para acciones y rebote en bonos: tras un mes difícil, qué esperan inversores en mayo

Para los ahorristas, abril fue un mes de volatilidad y de resultados dispares para las diversas inversiones, con bajas de hasta 17% en las acciones argentinas y subas generalizadas en los bonos en dólares. Todo en un contexto de seguimiento local por el rumbo del dólar y la inflación, y a nivel mundial por el impacto directo en el precio de las materias primas que genera el conflicto en Medio Oriente.

El principal índice de las acciones de las empresas líderes, el Merval de ByMA, cayó 5,5% en todo abril, por lo que en el año acumula un retroceso del 7%.

Entre las mayores caídas registradas en los precios de las acciones durante el mes se destacaron los desplomes de Edenor (EDN), con una baja del 17%, seguida por Comercial del Plata, Central Puerto y Transportadora de Gas del Norte (TGN), que descendieron alrededor de 14% en abril.

En cambio, Loma Negra (LOMA) lideró las subas del mes, con un alza del 8%, seguida por Telecom (TECO), que ganó 5,6%.

También en Wall Street, las empresas argentinas que cotizan en Estados Unidos finalizaron el mes con bajas similares, encabezadas por Edenor, que retrocedió 17% en dólares, y luego Central Puerto, con una caída de 16% en moneda estadounidense.

“La cautela de los inversores generada por el conflicto geopolítico en Medio Oriente tuvo mucho que ver con la baja del índice Merval”, indicó a iProfesional Gustavo Neffa, economista y director de Research for Traders (RfT).

En cuanto a los bonos en dólares que cotizan en ByMA, durante el mes de abril se mostraron al alza, a pesar del complejo contexto externo.

Las mayores subas en títulos públicos fueron encabezadas por los bonares al año 2041 (AL41), que subieron 6%, seguidos por los nominados al 2030 (AL30), que avanzaron 5%. Por su parte, el Global al 2035 (GD35) ascendió 5,5%.

“Los títulos en dólares estuvieron impulsados por las compras de divisas del Banco Central, el superávit fiscal y el equilibrio del tipo de cambio. También subieron los bonos en pesos”, completó Neffa.

Los mercados globales volaron mientras Argentina sufría

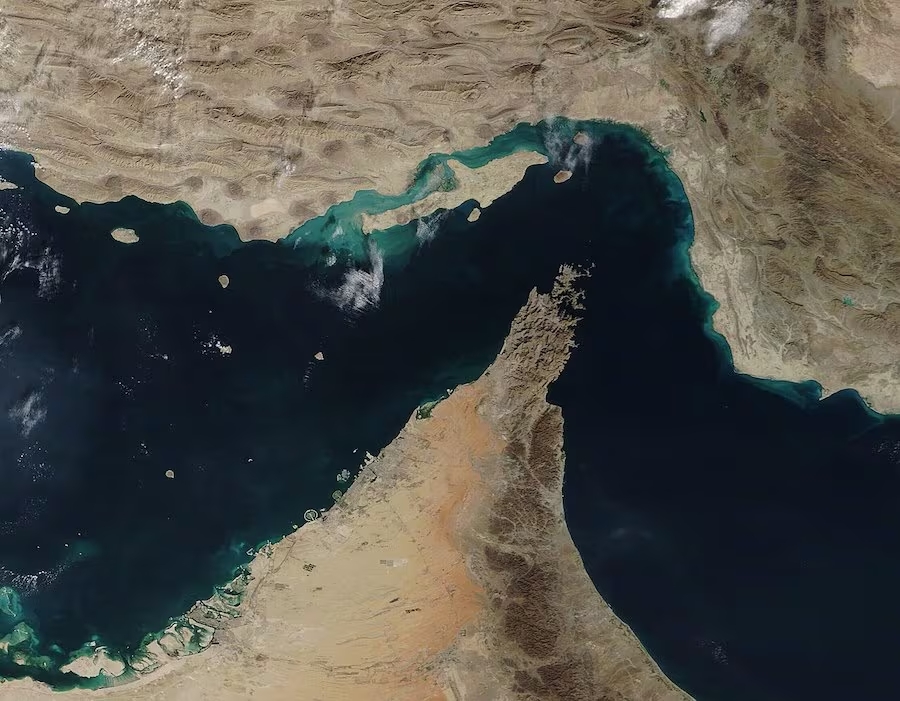
Los mercados mundiales cerraron con fuertes alzas en abril, más allá de la volatilidad y de los avances y retrocesos en las negociaciones entre Estados Unidos e Irán para resolver el conflicto en Medio Oriente y liberar el Estrecho de Ormuz, vía fluvial por donde transita el 20% del comercio mundial de petróleo.

Al respecto, el índice Nasdaq de empresas tecnológicas escaló 15% en dólares en todo abril, seguido por el S&P 500 (casi 11%) y el Dow Jones, que ascendió cerca de 7%.

En esta línea, la Reserva Federal (Fed) de Estados Unidos mantuvo las tasas sin cambios en el rango de 3,50% a 3,75%, con un mensaje de Powell más cauteloso de lo esperado, ya que indicó que no hay recortes a la vista y no descartó nuevas subas si el shock energético por el conflicto en Medio Oriente se prolonga.

“Este anuncio no fue una bomba, pero tampoco un alivio. La Fed está atada por el petróleo y el conflicto, y eso significa tasas altas por más tiempo. Los exportadores de energía, como Argentina, son los más resilientes en este escenario”, indicó Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI.

Por lo que estima que el dólar estará “fortaleciéndose”, con presión sobre activos de mercados emergentes.

Para la Argentina, “el escenario es de doble lectura: presión de corto plazo sobre bonos y acciones, pero fortaleza estructural como exportador de energía (Vaca Muerta) y alimentos en un contexto de petróleo alto”, finalizó Sardáns.

Al respecto, José Bano, economista y analista financiero, reflexionó: “El mercado está difícil de leer porque no solo es importante el resultado, sino también la proyección de cada empresa. Es decir, estamos en un momento de cambios tan importantes que la compañía del trimestre pasado no es la misma que la del trimestre que viene”.

En tanto, Esteban Castro, economista y CEO de Inv.est, resumió: “Durante abril, el mercado argentino mostró un comportamiento más selectivo. Después de varios meses de fuerte recuperación, las acciones locales tuvieron mayor volatilidad y cierta toma de ganancias, mientras que los bonos soberanos en dólares lograron sostener una recuperación parcial, acompañados por una baja del riesgo país frente a los niveles previos”.

La estrategia conservadora que recomiendan los expertos para mayo

Ante este panorama complejo, los analistas de mercado recomiendan seguir una estrategia conservadora en mayo en la inversión en acciones y bonos.

“Para mayo, seguimos viendo un escenario donde conviene mantener una cartera prudente, con baja dolarización relativa y mayor foco en instrumentos en pesos que permitan capturar tasa sin perder cobertura”, resumió Pablo Lazzati, CEO de Insider Finance.

Dentro de la renta fija, prioriza hoy a los bonos ajustados por CER con horizonte hacia junio o julio, ya que “ofrecen una buena combinación entre rendimiento y protección ante eventuales movimientos del tipo de cambio o desvíos inflacionarios”.

También afirma que ve “valor” en Lecap selectivas y en instrumentos de corto plazo, como cauciones o letras del Tesoro.

En deuda hard dollar, Lazzati sostiene que mantiene una “visión táctica” sobre bonos bonares y globales, “especialmente en los tramos más cortos, aprovechando eventuales compresiones de riesgo país si se sostiene la estabilidad cambiaria”.

En especial, menciona los bonos en dólares emitidos al año 2030 (GD30 y AL30), que mantienen buena liquidez y rendimientos.

Además, Natalia Martín, analista de Research de PPI, afirmó: “Seguimos viendo valor en las estrategias en dólares. A pesar de la reciente debilidad, y aun contemplando una perspectiva de relativa estabilidad cambiaria asociada a la liquidación de la cosecha gruesa, creemos que persisten oportunidades para posicionarse en este segmento”.

Por eso, recomienda la exposición en un tramo más largo de la curva, haciendo foco en el Global al año 2041 (GD41).

“El principal factor a monitorear durante mayo será la liquidación del agro. Si el campo acelera ventas, el ingreso de divisas podría sostener la calma cambiaria y favorecer estrategias en pesos. Si, por el contrario, decide demorar liquidaciones, esperando un tipo de cambio más alto, podría haber algo más de volatilidad”, finalizó Lazzati.

Para Andrés Repetto, analista de mercados y fundador de Andy Stop Loss, de cara a mayo el foco principal está en dos variables: la decisión de la Fed de mantener las tasas de interés, algo “clave para el apetito por riesgo global”, y, por otro lado, a nivel doméstico, la evolución del dólar y la inflación.

“En este contexto, considero prudente mantener una postura más defensiva en el corto plazo, priorizando los bonos, pero manteniendo exposición selectiva a acciones pensando en el mediano plazo”, detalló.

Energéticas y bancos, las apuestas para mediano plazo

En cuanto a las acciones argentinas, las empresas energéticas aparecen como las mejor posicionadas para invertir.

Para el mediano plazo, “sigo viendo valor en el sector energético, especialmente en YPF, TGS y Pampa. A nivel internacional, me gustan Vista (a través de su CEDEAR) y Tenaris, esta última con potencial de beneficiarse ante cualquier repunte en el sector energético global”, dijo Repetto.

También algunos analistas mencionan a los bancos como un sector a “buen precio” que puede remontar posiciones en caso de una mejora en la confianza y el crecimiento de la economía.

Fuente: IProfesional


INFOBAE – ARGENTINA: Jornada financiera: Wall Street cerró su mejor mes desde 2020 e impulsó a las acciones y los bonos argentinos

Fecha: 30 de Abril, 2026

INFOBAE – ARGENTINA: Jornada financiera: Wall Street cerró su mejor mes desde 2020 e impulsó a las acciones y los bonos argentinos

Las acciones de Wall Street cerraron este jueves su mejor mes de beneficios desde 2020, mientras los inversores analizaban un nuevo conjunto de datos económicos clave y los resultados de ganancias de las grandes tecnológicas, que alimentaron el optimismo sobre el auge de la demanda de Inteligencia Artificial (IA).

El índice Nasdaq con decisiva presencia de empresas tecnológicas, subió un 0,9% y cerró en un máximo histórico de 24.892 puntos. El índice S&P 500 también repuntó más del 1%, cerrando por encima de los 7.200 puntos por primera vez para culminar así su mejor mes desde noviembre de 2020. El Dow Jones Industrial subió un 1,7%, o más de 750 puntos, en los 49.652 puntos.

Los precios del petróleo terminaron mixtos: mientras que la variedad Brent del Mar del Norte ganó 0,6%, a USD 111,10 el barril para entregar en junio, el crudo intermedio de Texas cedió 1,4% en los EEUU, a USD 105,30 el barril también para entregar en junio.

Entre los ADR y acciones de compañías argentinas operados en dólares en Nueva York hubo nuevos avances en los títulos petroleros como YPF (+0,8%), Pampa Energía (+0,1%) y Tenaris (+0,6%), aunque Vista Energy cayó un mínimo 0,1% tras presentar balance trimestral. Del lado perdedor encabezaron Banco Supervielle (-3,4%) y Grupo Galicia (-3,2%).

Los bonos soberanos en dólares -Bonares y Globales- ganaron un 0,6% en promedio, con un riesgo país de JP Morgan en los 567 puntos básicos.

En los EEUU, una ronda de resultados trimestrales de cuatro de las “Siete Magníficas” tecnológicas demostró que el gasto en IA no se está desacelerando, con una previsión combinada de la asombrosa cifra de 725 mil millones de dólares este año. Las acciones de Alphabet (10%) subieron tras superar las expectativas de ganancias, mientras que lasde Amazon (0,8%), Meta (-8,6%) y Microsoft (-3,9%) cayeron. A continuación, Apple (+0,4%) presentó sus resultados en la tarde de este jueves tras el cierre del mercado. Nvidia perdió un 4,6 por ciento.

La Reserva Federal de EEUU (Fed) mantuvo las tasas de interés sin cambios el miércoles, tal como se esperaba, después de que su presidente, Jerome Powell, anunciara que planea continuar en el cargo más allá del final de su mandato actual.

Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, comentó que “la Fed mantuvo las tasas sin cambios en el rango 3,50%-3,75%, pero el mensaje de Jerome Powell fue más cauteloso de lo esperado: no hay recortes a la vista y no descartó nuevas subas si el shock energético por el conflicto en Medio Oriente se prolonga”

Para Argentina, el escenario es de doble lectura: presión de corto plazo sobre bonos y acciones, pero fortaleza estructural como exportador de energía (Vaca Muerta) y alimentos en un contexto de petróleo alto.

“No fue una bomba, pero tampoco un alivio. La Fed está atada por el petróleo y el conflicto, y eso significa tasas altas por más tiempo. Los exportadores de energía como Argentina son los más resilientes en este escenario”, señaló Sardáns.

Tercera baja seguida para el dólar

Con cierta merma en el volumen de negocios, que alcanzó los USD 448,3 millones en el segmento de contado, el dólar mayorista experimentó una caída marginal de 50 centavos, a 1.391 pesos.

De esta forma, el tipo de cambio oficial concluyó abril con un ascenso de nueve pesos o 0,7%, para interrumpir una serie de tres meses consecutivos en baja en el primer tramo de 2026.

Nicolás Merino, operador de ABC Mercado de Cambios detalló que “la cotización (tocó) mínimos de $1.377 y recién en ese nivel el tipo de cambio logró estabilizarse, iniciando una leve recuperación que lo devolvió a la zona de $1.380, donde encontró un punto de equilibrio y se mantuvo durante gran parte de la rueda. Sin embargo, en el último tramo la dinámica cambió de forma abrupta: la demanda se impuso con fuerza y, en un movimiento rápido y desordenado, llevó la cotización nuevamente a los niveles del cierre previo”.

Asimismo, en dólar mayorista completó el primer cuatrimestre con una caída de 64 pesos o 4,4 por ciento. En términos reales, con una inflación acumulada en torno del 12% en lo que va del año, la pérdida de poder adquisitivo para el dólar en el mercado interno se aproximó al 16%, que confirma a este activo como una de las inversiones más desfavorables.

El BCRA fijó el techo de las bandas cambiarias en los $1.703,22, que dejó al dólar mayorista -referencia del comercio exterior- a 312,22 pesos o 22,4% de ese límite para la libre flotación.

La autoridad monetaria compró este jueves USD 207 millones en la plaza de contado, el 46,2% de la oferta privada, para acumular un saldo de USD 2.769 millones, el mejor mes desde marzo de 2024. Además acumuló compras por USD 7.155 millones en el primer cuatrimestre.

En su tercera caída consecutiva, el dólar al público restó cinco pesos o 0,4% este jueves, a $1.410 para la venta, según la referencia del Banco Nación. En abril el billete al público terminó con una mínima suba de cinco pesos o 0,4% respecto de los $1.405 del cierre de marzo. Asimismo, en 2026 retrocedió 70 pesos o 4,9% desde los $1.480 del 30 de diciembre.

La cotización blue del dólar descontó 15 pesos o 1,1%, a $1.400 para la venta. De esta forma, el billete informal cayó diez pesos o 0,7% en el balance de abril. En el primer cuatrimestre del año el blue se desplomó 130 pesos o un 8,5 por ciento.

Fuente: Infobae


Mariano Sardáns en Radio Río Negro

Fecha: 23 de Abril, 2026

Mariano Sardáns, CEO de FDI, fue entrevistado en Radio Río Negro, en el programa Panorama Informativo, conducido por Mauricio Silvestrini, donde abordó uno de los temas más relevantes del escenario actual: la relación entre el conflicto bélico, el precio del petróleo y sus implicancias en la economía argentina.

Mariano Sardáns en Radio Cumbre

Fecha: 22 de Abril, 2026

Mariano Sardáns, CEO de FDI, participó en el programa Más vale tarde de Radio Cumbre de Neuquén, conducido por Juan Pablo Iozzia y Lucas Hernandorena, donde analizó el impacto del conflicto bélico en el contexto económico global y sus posibles repercusiones en la economía argentina.

FOCO – PARAGUAY: Oro negro y el riesgo inflacionario para Paraguay

Fecha: 16 de Abril, 2026

FOCO – PARAGUAY: Oro negro y el riesgo inflacionario para Paraguay

El petróleo vuelve al centro del escenario global marcando el riesgo inflacionario, que en Paraguay se podría sentir en semanas, y el CEO de la gerenciadora de Patrimonios FDI, Mariano Sárdans, comparte qué medidas concretas y realistas se pueden aplicar a nivel interno.

“El petróleo es el rey en este escenario, es el shock primario y el que dispara la inflación y las tasas”, expresó. El punto crítico está en el Estrecho de Ormuz, entre Irán y Omán de los Emiratos Árabes Uni­dos, por donde circula entre el 20 % y 30 % del petróleo mundial.

Mariano explica que, si el con­flicto en Medio Oriente se prolonga, el precio del brent, un tipo de petró­leo, podría sostenerse en niveles de USD 120 a 150 por barril, generando un shock de oferta con impacto di­recto en transporte, energía, fertili­zantes y costos globales.

A partir de ahí es que el efecto se encadena, primero con una infla­ción de tipo “estanflacionaria”,es decir, precios al alza con menor crecimiento, y luego el dilema para los bancos centrales, que se ven for­zados a sostener o subir tasas en un contexto económico más débil.

En Paraguay, ese impacto pue­de empezar a delinearse en el muy corto plazo, en un horizonte de 1 a 3 meses (abril-junio 2026), ya que el principal canal de transmisión será el combustible”, señaló para FOCO Business.

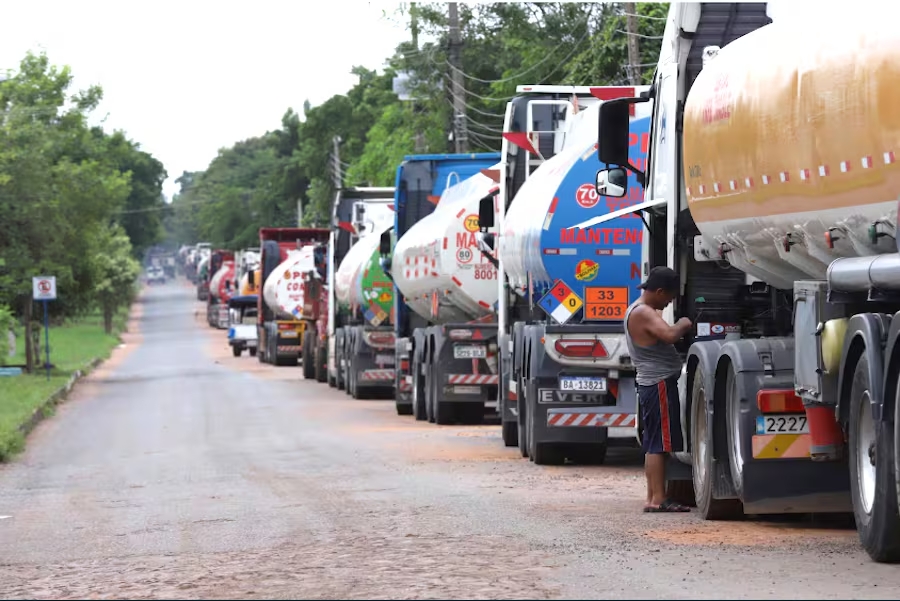
Es así que con un brent por encima de USD 105-110 y tensiones en Ormuz, podrían darse uno o dos ajustes adicionales en los precios de combustibles en las próximas semanas, aunque sin riesgo de desa­bastecimiento, considerando que la estatal Petropar cuenta con stock para unos tres a cuatro meses, dijo.

El traslado a precios se concen­traría en transporte y alimentos, que representan cerca del 40 % de la canasta del IPC, con una posible pre­sión adicional de 0,5 a 1 punto en la inflación del segundo trimestre, pese a que actualmente se mantiene en torno al 4 % y dentro del rango meta.

El que sí enfrenta un escenario mixto es el sector del agro, que, si bien la soja proyecta una produc­ción récord de 11,5 millones de toneladas, los costos logísticos ya subieron entre 15 % y 25 %, afec­tando la competitividad frente a Brasil. Los precios internacionales podrían acompañar parcialmen­te, pero sin compensar del todo el impacto local.

A nivel macro, Paraguay man­tiene cierto margen, ya que el guaraní, una de las monedas más estables de la región, podría absor­ber parte del shock con una depre­ciación controlada, mientras que el espacio fiscal permite medidas de contención, aunque con límites.

No obstante, Mariano no conside­ra un escenario sistémico como el de 2022, pero sí de una presión clara de corto plazo: una inflación de costos visible en surtidores y fletes, que impacta tanto en el bolsillo como en los márgenes productivos.

Fuente: Foco


5 DÍAS – PARAGUAY: Carteras migran a commodities frente a tensión en Ormuz

Fecha: 16 de Abril, 2026

5 DÍAS – PARAGUAY: Carteras migran a commodities frente a tensión en Ormuz

El mercado energético se posiciona como el principal factor de riesgo en el escenario global. Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, afirmó que “el petróleo sigue siendo el ´rey ´ porque es el shock primario de oferta”, al referirse al impacto del conflicto en el estrecho de Ormuz sobre los precios internacionales.

Explicó que la dinámica actual no se limita al valor spot del Brent, sino a un conjunto de indicadores en tiempo real. Entre ellos, señaló el tráfico de tanque rus como la referencia central: “Windward y Vortexa reportan solo 16 cruces AIS visibles en los últimos 7 días, frente a 135-140 diarios preconflicto”. Esta calda, indicó, representa una contracción de entre 85% y 90%.

El ejecutivo indicó que, si el flujo no supera los 50 o 60 cruces diarios en las próximas semanas, el mercado interpretará que el shock es estructural. A la vez, observó que la curva forward mantiene una señal de moderación, al reflejar expectativas de resolución en el corto plazo.

Según detalló, el mercado asigna una probabilidad de entre 60% y 65% a que la disrupción sea temporal. “Por eso la curva forward sigue descontando Brent por debajo de US$80-85 para fin de año”, sostuvo. Sin embargo, advirtió que una persistencia en los niveles actuales podría llevar el precio a superar los US$ 120 por barril.

IMPACTO REGIONAL

En ese escenario, Sardáns describió un cambio en la distribución de beneficios y costos entre economías de América Latina. Señaló que los exportadores de energía se posicionan como los principales beneficiados, mientras que los importadores enfrentan presiones inflacionarias y fiscales.

Detalló que Argentina podría registrar un aumento significativo en su superávit energético, impulsado por la competitividad de Vaca Muerta. Brasil, por su parte, sumaría ingresos adicionales por exportaciones, fortaleciendo tanto a sus empresas energéticas como a su deuda en moneda local.

También mencionó a Colombia, Guyana y Ecuador como economías con potencial de atraer inversión en exploración y producción. En paralelo, indicó que los países importadores como Chile o Perú, enfrentan deterioro en sus términos de intercambio.

En cuanto a Paraguay, incluyó al país dentro del grupo de agroexportadores que podrían beneficiarse por el alza en los precios de commodities agrícolas, derivada del incremento de costos energéticos globales.

ROTACIÓN

El CEO de FDI describió un proceso de reconfiguración en las carteras de inversión. Señaló que la estrategia apunta a “rotar de ´growth global ´ a ´valué + commodity LATAM”, priorizando sectores vinculados a energía, agro e infraestructura.

Entre los activos recomendados, mencionó empresas de upstream y midstream energético, así como compañías agroexportadoras y proyectos de infraestructura logística. En contraste, indicó una menor exposición a consumo interno, bonos de alto rendimiento y sectores sensibles a costos energéticos.

Sardáns afirmó que, en ciclos de este tipo, la energía se consolida como uno de los pocos sectores con desempeño positivo. “Energía es el único sector positivo en shocks como 2022 o los años 70”, indicó, al tiempo que destacó el rol del oro y la plata como cobertura frente a la inflación.

POLÍTICA MONETARIA

El análisis incluyó el margen de acción de la Reserva Federal en un contexto de presión inflacionaria. Sardáns sostuvo que la autoridad monetaria enfrenta una “trampa de política clásica”, con restricciones para reducir tasas en un entorno de petróleo elevado.

Indicó que el mercado prevé recortes acotados hacia la segunda mitad de 2026, condicionados a una eventual normalización del conflicto. “No puede cortarse agresivamente sin desanclar expectativas”, explicó. Según expuso, este escenario implica un dólar fuerte y tasas altas por más tiempo, lo que genera salida de capitales desde mercados emergentes. En ese marco, señaló que los países exportadores de commodities tienen mayor capacidad de resistencia, al generar divisas a través del comercio exterior.

GESTIÓN

Desde la perspectiva de la gestión de activos, detalló que la prioridad actual es equilibrar protección de capital y generación de retornos. Indicó que entre 40% y 50% de las carteras se orientan a instrumentos defensivos como oro, bonos del Tesoro de corto plazo y liquidez en dólares.

El restante 50% a 60% se destina a estrategias temáticas, con foco en energía, agro e infraestructura. “Rebalanceo trimestral obligatorio y stress-testing mensual contra escenarios de petróleo US$ 150”, describió como parte del proceso.

El ejecutivo también señaló cambios en el comportamiento de los inversores desde la escalada del conflicto. Indicó que los clientes institucionales pasaron de una postura de espera a demandar coberturas específicas vinculadas a energía. En paralelo, los inversores de alto patrimonio incrementaron su exposición a ETFs (fondos cotizados) de energía y oro, reduciendo posiciones en tecnología.

Finalmente, explicó que la firma mantiene carteras diversificadas mediante instrumentos registrados en distintos mercados. “Exageramos la diversificación utilizando ETFs registrados dentro y fuera de los EE.UU., lo cual nos permite anular el riesgo de capital”, concluyó.

Fuente: 5 Días


Scroll to top