
News & Press
Follow our blog and stay up to date.

ARGENTINOS EXPATRIADOS: Cómo invertir y reducir riesgos impositivos
ARGENTINOS EXPATRIADOS: Cómo invertir y reducir riesgos impositivos
Uno de los temas más sensibles para el argentino que vive en el exterior y que posee inmuebles, empresas, sucesiones y/o cuentas en Argentina, es su nexo obligado con la AFIP.
Este nexo con el fisco argentino es a través de una tercera persona, el responsable sustituto. Quien asume esta figura tiene una responsabilidad solidaria ENORME, que conlleva grandes riesgos. Esta es la razón por la cual muchos contadores ya no quieren cumplir este rol, y por ende lo termina asumiendo un familiar y/o amigo del argentino expatriado.
Evitarle a ese familiar o amigo semejante responsabilidad es una de las claves de nuestro servicio.
Nuestra licencia de Registered Investment Adviser (RIA) en los EEUU más nuestra presencia en Buenos Aires, nos permiten brindarle una solución integral al argentino que vive en el extranjero. Gerenciamos todas sus inversiones, mientras le minimizamos costos, comisiones y contingencias.
Conocé más detalles de este servicio desde acá.
IMPORTANTE: incorporamos un servicio aparte para los argentinos que viven en los EE.UU. Este incluye la especialización necesaria (financiera/tributaria) para el manejo de sus cuentas de pensión/retiro.
Saludos,
Mariano Sardáns
CEO de FDI.
Gerenciadora de Patrimonios
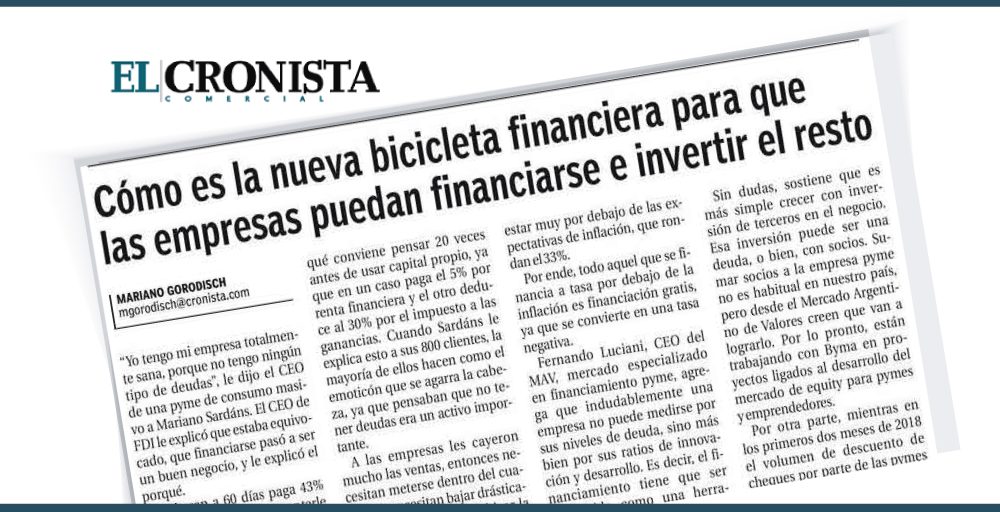
EL CRONISTA: Cómo es la nueva bicicleta financiera para que las empresas puedan financiarse e invertir el resto
Fecha: 21 de marzo, 2019
EL CRONISTA: Cómo es la nueva bicicleta financiera para que las empresas puedan financiarse e invertir el resto
“Yo tengo mi empresa totalmente sana, porque no tengo ningún tipo de deudas”, le dijo el CEO de una pyme de consumo masivo a Mariano Sardáns. El CEO de FDI le explicó que estaba equivocado, que financiarse pasó a ser un buen negocio, y le explicó el porqué.
La Lecap a 60 días paga 43% anual, pero hay que descontarle el 5% de renta financiera, por lo que se gana 40,85%. En la Bolsa la pyme puede financiarse al 36%, a lo que se le debe sumar el 2% del aval de la SGR y el 1% de comisión que cobra la sociedad de bolsa, por lo que se totaliza una tasa del 39%, pero se le deduce el 30% por el impuesto de ganancia, por lo que se termina financiando al 27,3% a través del Mercado Argentino de Valores. Este es el concepto de por qué conviene pensar 20 veces antes de usar capital propio, ya que en un caso paga el 5% por renta financiera y el otro deduce al 30% por el impuesto a las ganancias. Cuando Sardáns le explica esto a sus 800 clientes, la mayoría de ellos hacen como el emoticón que se agarra la cabeza, ya que pensaban que no tener deudas era un activo importante.
A las empresas les cayeron mucho las ventas, entonces necesitan meterse dentro del cuadrante: necesitan bajar drásticamente los márgenes, achicar la estructura, tener sólo los puestos apropiados y reconvertirse para ser más eficientes. La línea de producción requiere máquinas de avanzada, entonces necesita salir a tomar plata prestada.
Incluso, con la tasa del Gobierno al 29% y se deduce el 30% por ganancias, la tasa efectiva queda en el 20%, por lo que se convierte en plata regalada al estar muy por debajo de las expectativas de inflación, que rondan el 33%.
Por ende, todo aquel que se financia a tasa por debajo de la inflación es financiación gratis, ya que se convierte en una tasa negativa.
Fernando Luciani, CEO del MAV, mercado especializado en financiamiento pyme, agrega que indudablemente una empresa no puede medirse por sus niveles de deuda, sino más bien por sus ratios de innovación y desarrollo. Es decir, el financiamiento tiene que ser concebido como una herramienta de crecimiento y no como el remedio a un problema.
“Si entendemos esto, las empresas deben utilizar el dinero excedente o financiamiento del sistema para invertir y crecer y no para los descubiertos. Si bien es necesario y útil el financiamiento en momentos de crisis, la clave es usarlo cuando estoy bien”, advierte Luciani.
Sin dudas, sostiene que es más simple crecer con inversión de terceros en el negocio. Esa inversión puede ser una deuda, o bien, con socios. Sumar socios a la empresa pyme no es habitual en nuestro país, pero desde el Mercado Argentino de Valores creen que van a lograrlo. Por lo pronto, están trabajando con Byma en proyectos ligados al desarrollo del mercado de equity para pymes y emprendedores.
Por otra parte, mientras en los primeros dos meses de 2018 el volumen de descuento de cheques por parte de las pymes en la Bolsa ascendió a $ 3600 millones, en los primeros dos meses de este año se elevó a $ 9800 millones.
Además, el Ministerio de Producción y Trabajo determinó mayores exigencias para las SGRs como condición para la desgravación impositiva y la realización de aportes por parte de los inversores en el sistema.


LA NACIÓN: Impuesto a las Ganancias. Tips para no pagar un peso de más
Fecha: 20 de marzo, 2019
LA NACIÓN: Impuesto a las Ganancias. Tips para no pagar un peso de más
En poco más de una semana el último día de marzo vence el plazo para hacer la declaración jurada anual de Ganancias y un poco más adelante, en junio, la correspondiente al llamado impuesto a la renta financiera que, por lo que se adelantó al momento, desde el 17 de abril podrá cargarse en la página de la AFIP. Falta pero como se trata de un tributo nuevo, conviene interiorizarse a tiempo.
En años de bolsillos flacos, y con la presión impositiva sobre las personas físicas al límite de lo soportable, conocer qué es lo que hay que declarar, pero sobre todo, estar al tanto de qué se puede descontar o deducir de modo de pagar lo justo pero no de más, es clave para el delicado equilibrio en el que andan las finanzas personales.
La ley prevé deducciones varias, algunas más conocidas que otras, y tiene algunas modificaciones tras la reforma tributaria del año pasado. Por eso la nación consultó a dos especialistas en la materia para tener a mano una check list actualizada al momento de sentarse con el contador a preparar los datos para la DJ. “El 31 de marzo vence el plazo para que quienes tienen ingresos por cargos públicos, los empleados en relación de dependencia, los autónomos y los jubilados, entre otros, presenten a través del Siradig Sistema de Registro y Actualización de Deducciones del Impuesto a las Ganancias el formulario 572 web, con los conceptos a deducir, las percepciones que le hubieran practicado o los ingresos extras que tuviera en caso de tener otro empleo, correspondientes al período fiscal 2018”, explica Julia Adano, socia de impuestos de Grant Thornton Argentina.
Ahora bien, ¿qué se puede deducir, o restar, del monto total a pagar?. Además del mínimo no imponible ($66.917) y la deducción especial (ver aparte), los contribuyentes pueden restar algunos otros gastos del pago de Ganancias. Entre otros, Adano menciona:
– El 40% de las sumas pagadas en concepto de alquiler de inmuebles destinados a casa del contribuyente que no resulte propietario.
-Aportes a medicina privada, hasta el 5% de la ganancia neta.
-Intereses correspondientes a créditos hipotecarios otorgados por la compra o construcción de inmuebles destinados a la casa habitación, hasta $20,000 anuales.
-Primas de seguros de vida hasta $996 anuales (este monto es el que rige para 2018, pero fue modificado y en 2019 será de $12.000).
-Importes abonados a los trabajadores del servicio doméstico en concepto de contraprestación por sus servicios, contribuciones patronales y ART hasta la suma correspondiente al mínimo no imponible.
-Donaciones a fundaciones y asociaciones reconocidas como tales por la AFIP.
Mariano Sardáns, CEO de FDI Gerenciadora de Patrimonios, le encuentra a la ley tributaria una zona a través de la cual es posible deducir intereses financieros, que ya aplica para sus clientes. “La posibilidad que existe de deducir intereses financieros, incluso si se usan para apalancar (financiar con deuda una operación) la cartera financiera, no es un ítem menor”, postula.
“Estamos hablando de deducir costos intereses de un préstamo a una tasa tributaria del 35% para colocarlos en una inversión que paga el 15% de impuestos, si es en dólares, o 5%, si es en pesos (por el impuesto a la renta financiera). Claramente hay un arbitraje muy conveniente para aprovechar si uno conoce bien las alternativas”. Renta financiera La declaración jurada de este nuevo impuesto, que conocemos como a la renta financiera, pero formalmente se llama impuesto cedular y abarca también ganancias por venta de inmuebles, vence el 19 de junio y al día siguiente de la presentación hay que hacer efectivo el pago. Los bancos y las sociedades de Bolsa deberán informar a sus clientes y a la AFIP en abril sobre la ganancia obtenida en 2018.
Como en el caso de Ganancias, acá también hay mínimos no imponibles y herramientas a tener en cuenta para bajar la carga impositiva. “La ley determinó un monto no imponible de $66.917,91, es decir, que se empieza a pagar por rendimientos que superen esa rentabilidad. Además hay que tener en cuenta que los resultados de la compraventa de títulos y acciones se gravan en el momento de su venta”, explica Adano de Grant Thornton.
Las alícuotas son de 5% para activos argentinos en pesos y sin cláusula de ajuste y 15% para los que son en moneda extranjera o local con ajuste. Están exentas acciones, intereses de caja de ahorro y fondos comunes de inversión que tengan más del 75% de su activo colocado en acciones.
Un ítem no menor y al cual habrá que empezar a prestarle mucha atención para que no se “esfumen” o desvanezcan las posibles rentas, lo subraya Sardáns, CEO de la de FDI: “La norma permite deducir todos los costos asociados a inversiones personales, entre otros, comisiones y honorarios”, explica. ¿Qué significa esto? Que si están claramente explicitados y no ocultos el inversor argentino puede descontarlos/deducirlos de las ganancias financieras generadas durante el año y, de esta forma, pagar menos impuestos.
“El problema es que normalmente las entidades financieras locales y del exterior ocultan estos costos y comisiones de varias formas y entonces no pueden descontarse. Otros costos que no pueden deducirse son los que cobran los fondos de inversión, ya que la renta que le brindan al inversor es neta de los mismos”, detalla el especialista.
Sardáns hace un cálculo rápido: “Los inversores que manejan su dinero con bancas privadas y sociedades de bolsa tradicionales pagan un promedio del 1,92% anual del monto de sus activos en costos y comisiones. Si los mismos estuviesen claramente explicitados, podrían deducirse del 15% del impuesto (para el caso de inversiones en dólares), y su incidencia bajaría al 1,63% anual”.
Por ser el primer año que va a tributarse este impuesto, el desconocimiento es bastante generalizado. Una duda que suele presentarse incluso entre contadores es si la renta obtenida por la inversión de ahorros por los que ya se había pagado el impuesto a las ganancias (salario) está alcanzada o no por el impuesto cedular. Definitivamente sí. “Son ganancias diferentes. Una cosa es la ganancia que se paga por el salario y otra cosa es la ganancia financiera o inmobiliaria que logra con el dinero que ahorra. Son dos declaraciones juradas diferentes”, aclara Sardáns
Leer la nota original desde aquí

Entrevista a Mariano Sardáns en el Programa “Somos Nosotros” por Diego Dillenberger en FM Milenium
Entrevista a Mariano Sardáns en el Programa “Somos Nosotros” por Diego Dillenberger en FM Milenium
Comentarios de: Mariano Sardáns
Entrevista a Mariano Sardáns, en el Programa “Proyecciones” de Jorge Ruseler en Eco Medios AM1220
Entrevista a Mariano Sardáns, en el Programa “Proyecciones” de Jorge Ruseler en Eco Medios AM1220
Comentarios de: Mariano Sardáns

Cuentas claras: menos impuestos, menos costos
Cuentas claras: menos impuestos, menos costos
La reforma tributaria que entró en vigencia el año pasado permite deducir del Impuesto a la Renta Financiera todos los costos asociados a inversiones personales, entre otros, comisiones y honorarios.
¿Qué significa esto? Que si están claramente explicitados -y no ocultos- el inversor argentino puede descontarlos/deducirlos de las ganancias financieras generadas durante el año y, de esta forma, pagar menos impuestos.
El problema es que normalmente las entidades financieras locales y del exterior ocultan estos costos y comisiones de varias formas (ver abajo artículo al respecto, publicado por El Cronista). Otros costos que no pueden deducirse son los que cobran los fondos de inversión, ya que la renta que le brindan al inversor es neta de los mismos.
De acuerdo a la prensa especializada, los inversores que manejan su dinero con bancas privadas y brokers tradicionales pagan un promedio del 1,92% anual del monto de sus activos en costos y comisiones.
Si los mismos estuviesen claramente explicitados, podrían deducirse del 15% del impuesto (para el caso de inversiones en dólares), y su incidencia bajaría al 1,63% anual.
No caben dudas de que tener las cuentas claras con tu asesor financiero te lleva a ahorrar mucho dinero.
En un próximo envío, te mostraremos hasta cuánto se pueden bajar los costos totales -todos deducibles- “cuando las cuentas son claras”.
El Cronista: Qué gastos ocultos pueden hacer perder la rentabilidad de la mejor inversión
Saludos,
Mariano Sardáns
CEO de FDI.
Gerenciadora de Patrimonios
Solicitá información sobre nuestro Servicio de Finanzas Personales
Entrevista a Mariano Sardáns en el Programa “Rayos X” en Radio x Pilar
Escuchá la entrevista a Mariano Sardáns en el Programa “Rayos X” por el periodista Guillermo Hagelstrom, que se emite en Radio x Pilar.
Comentarios de: Mariano Sardáns

Cronista: En la Bolsa se pueden comprar dólares a futuro más baratos que hoy
Fecha: 10 de marzo, 2019
CRONISTA: En la Bolsa se pueden comprar dólares a futuro más baratos que hoy
Es mediante bonos soberanos que se compran en el mercado local y cotizan tanto en pesos como en dólares. A recibirlos en 2024 cotizan a $ 31,25.
“En la Argentina, la mayor parte de la gente ve al dólar como un activo, no como una moneda de cambio, por eso la cantidad de ahorristas que tienen sus divisas en cajas de seguridad, donde no sólo deben pagar un canon, sino que además se les licúa el 2% anual, que es la inflación en los Estados Unidos”, advierte Mariano Sardáns, CEO de FDI.
En este sentido, y sorprendentemente, uno de los factores que más analizan sus 700 clientes es cuál va a ser el valor futuro de los dólares que van a tener si compran bonos soberanos en dólares. O sea, no se fijan en el precio del bono en sí mismo, sino cuánto les da la conversión: o sea, cuántos dólares recibirán al vencimiento del bono.

Como se trata de bonos que se compran en pesos a través del mercado local, pero pagan capital e intereses en dólares, es una manera hacerse de billetes a futuro más baratos que la cotización actual.
Por ejemplo, si se compra un bono a $ 4000, y éste pagará por capital e intereses u$s 200 a lo largo de toda su duración, entonces se estarían comprando dólares a $ 20, al dividir $ 4000 sobre u$s 200, siempre cuando uno lo espere hasta finish.
Desde luego, cuanto más largo es el bono, más barato será el resultado a obtener: desde $ 35 el que vence el año que viene, hasta $ 3,89 el que vence dentro de 98 años. Pero hay matices en el medio: para 2024 se pueden precomprar divisas a $ 31,25, para 2033 a $ 17,02 y para 2038 a $ 12,79.
Estos valores son sin tener en cuenta la reinversión de los intereses en esos mismos bonos, sino sólo lo que se reciben por intereses y amortizaciones. Si se tomara en cuenta la reinversión de los intereses, el tipo de cambio sería mucho mejor.
A tener en cuenta.
Antes de hacer esta operación, Sardáns advierte al cliente que la condición sine qua non para comprar, por ejemplo, un bono que vence en 2022 es que no vaya a necesitar el dinero antes. De este modo, la volatilidad del bono no interesa, sino la duration y la ventaja tributaria que ofrece el bono argentino respecto de cualquier otra inversión a la hora de pagar impuestos, ya que está exento de bienes personales y en ganancias está gravado al 15%, mientras uno de Estados Unidos o cualquier otra inversión está gravada al 35%.
Si bien el riesgo puede ser el default, desde FDI destacan que, en realidad, en esos casos de lo que se habla es de una reestructuración: la quita del valor presente de flujo de fondos descontado.
Sin embargo, desde el punto de vista financiero, deben pagar todos los intereses, lo que cambia son las fechas de las amortizaciones de capital, que en vez de un año puede pasar a dos, pero tarde o temprano los flujos siempre se reciben. Esa es la ventaja de los bonos soberanos por sobre los corporativos, ya que las empresas pueden quebrar, pero en el caso de los países es más difícil que ocurra.
Leer la nota original desde aquí

INFORMACIÓN CLAVE PARA TU CONTADOR: Impuesto a la Renta Financiera
INFORMACIÓN CLAVE PARA TU CONTADOR:
Impuesto a la Renta Financiera
Hace un par de semanas comenzamos una serie de charlas contratados por importantes estudios contables, para brindarle a sus equipos de trabajo nuestro conocimiento financiero e impositivo para el cálculo de este nuevo impuesto. Recordemos que es aplicable a todas aquellas personas que tienen carteras de inversión (activos financieros) en Argentina y/o en el exterior.
Aún hay poca conciencia en los contribuyentes sobre la magnitud de este cambio tributario y las dificultades que existen para calcular y determinar el impuesto a pagar. Retrasar el tema, es una verdadera trampa.
Con los contadores tratamos todos los temas relevantes para la correcta liquidación de este impuesto. Entre otros…
- Cuáles son los instrumentos financieros que existen en el país y en el exterior. Sus características, conceptos de pago, retenciones y fechas de liquidación y cómputo,
- Qué está exento, gravado, de qué impuesto, a qué tasa ó régimen
- Ganancias de capital: tratamiento de acciones, ADRS, CEDEARs, conversiones,
- Compras/ventas de títulos valores en diferentes monedas. Tipos de cambio. Compensaciones de pérdidas/ganancias. Método de cálculo de precios de compra/venta
- Estrategias para reducir el impacto fiscal. Y muuuchos temas más.
Estas capacitaciones nos permiten aportar soluciones concretas y alertar sobre la necesidad de realizar ciertos controles. Es decir, contribuir realmente con los clientes. En definitiva, nuestra razón de ser.
Solicitá información sobre nuestro Servicio de Finanzas para Empresas
Saludos,
Mariano Sardáns
CEO de FDI.
Gerenciadora de Patrimonios

Infobae: Cuáles son las tres inversiones que los expertos recomiendan en el contexto pre-electoral
Fecha: 24 de febrero, 2019
INFOBAE: Cuáles son las tres inversiones que los expertos recomiendan en el contexto pre-electoral
En un contexto de alta inflación, caída del consumo e incertidumbre política por las elecciones, los especialistas aconsejan apostar por opciones a corto plazo y en dólares.
La reelección de Cambiemos lidia hoy con una inflación que cuesta bajar, una eventual suba del dólar, y una economía que no arranca y la amenaza de unificación del peronismo. En este contexto de incertidumbre política, los expertos recomiendan opciones de inversión de corto plazo y en dólares.
Mariano Sardáns, CEO de FDI Gerenciadora de Patrimonios, recomendó las Letes cortas en dólares que emite el Tesoro argentino cada 15 días o las letras del Tesoro de EEUU, que se operan en el exterior.
“Una letra del Tesoro americano a 6 meses paga 2,4% y es como efectivo, los comprás y vendés enseguida y no tienen comisión de compra ni de venta a través de un discount broker“, explicó Sardans. Es un instrumento que también puede servir para una empresa que requiere cubrirse de la inflación mundial.
“Las personas físicas atemorizadas por el escenario electoral compran tiempo por unos meses hasta avizorar lo que va a pasar y si todos ven que continúa el oficialismo, montarse en los bonos argentinos”, agregó Sardans.
Opciones en pesos
Para las personas que no tienen problema en quedarse invertidas en pesos, Sardans recomendó las Lecer, las letras del Tesoro argentino ajustadas por inflación. “En caso de que no se necesite vender anticipadamente, porque la letra que ajusta por Cer no tiene mucha liquidez en el mercado”, dijo.
Para el Grupo SBS, una reelección del Presidente Mauricio Macri sigue representando el resultado electoral más probable.
En este contexto, “la idea es mantenerse prudencialmente corto -en Letes, Bonar 19 (AA19)– por la incertidumbre de las elecciones, con alguna posición larga que tenga baja paridad. Por ejemplo, los Par 2038 (el PARY/PARA). Esto es por el recovery value, ya que en un evento de default, conviene tener un bono de baja paridad que un bono de parida alta”, explicó Sebastián Cisa, Jefe de la Mesa de Trading de SBS.
Respecto de las posiciones en pesos, ve espacio para elevar la exposición a un 35% de la cartera de renta fija, debido a que espera que el tipo de cambio se mantenga en torno al mínimo de la zona de no intervención del Banco Central. Prefiere la letra Lecer X31Y9 y el bono a 2020 A2M2. Respecto a las acciones, todavía ve elementos para mantener su preferencia por Central Puerto (CEPU) y Transportadora Gas del Sur (TGS) y, entre los bancos, por Grupo Financiero Galicia (GGAL), por su liquidez.
Gustavo Neffa, socio de Research for Traders, coincidió en recomendar las Letes en dólares cortas, de menos de 9 meses, con un rendimiento de 4,5% en dólares, “para proteger el capital y cubrirse de la devaluación del tipo de cambio”.
En segundo lugar, Lecaps con rendimientos en torno al 40% actual “para aprovechar el carry de altas tasas para combatir la inflación”, dijo Neffa.
Y, en tercer lugar, acciones de Grupo Financiero Galicia e YPF “para los inversores más amantes al riesgo solamente, cuando se estabilice este arbitraje que está haciendo el mercado entre acciones de todos los mercados emergentes y a favor de China”, agregó Neffa. Esta última opción es por el rebalanceo que hizo MSCI de los índices de emergentes a favor de los activos chinos.
El 2019 y 2020 están financiados, el problema es en 2021, cuando pesan las decisiones que tome el nuevo gobierno. En continuidad del Gobierno actual, los bonos más largos serán los que más se beneficien (Bianchi)
Alejandro Bianchi, gerente de inversiones de InvertirOnline, recomendó los bonos soberanos en dólares de corto plazo. Explicó que el bono AO20 vence después de las elecciones, pero antes de que se tenga que devolver el préstamo al FMI, en 2021 y 2022. “El 2019 y 2020 están financiados, el problema es en 2021, cuando pesan las decisiones que tome el nuevo gobierno. En continuidad del Gobierno actual, los bonos más largos serán los que más se beneficien”, dijo.
Luego, el bono Dual A2J9, que paga una tasa en pesos, pero ajustado por el tipo de cambio, y que vence antes de las elecciones. “Es de los más cortos, vence en junio; está dolarizado, y gana tasa antes de las elecciones”, dijo Bianchi. Asumiendo un poco más de riesgo, recomendó el Bonar 24 (AY24), un título de la parte corta de la curva, que paga 9% en dólares.
Para irse a un riesgo moderado o más agresivo, agregó un bono de la parte media de la curva, el Discount. “Es un bono que con Cristina Kirchner se pagaba en el mercado interno, en default selectivo. Más allá del resultado de las elecciones, puede seguir pagando”, previó Bianchi.
Leer la nota original desde aquí